Kradzież sprzętu ogrodowego nie zawsze jest objęta polisą domu na takich samych zasadach jak włamanie do budynku. Kluczowe są miejsce przechowywania, zabezpieczenia, rodzaj kradzieży, limity i zapisy OWU.
Ubezpieczenie budynku gospodarczego warto sprawdzić osobno, bo nie każdy obiekt na posesji jest automatycznie objęty polisą domu. Kluczowe są konstrukcja, przeznaczenie, wyposażenie, narzędzia, zabezpieczenia, kradzież, pożar, zalanie i limity odpowiedzia
Ubezpieczenie domu letniskowego wymaga dokładnego sprawdzenia zakresu, bo taka nieruchomość często stoi pusta przez część roku. Najważniejsze są kradzież, pożar, zalanie, przepięcie, szkody pogodowe, wyposażenie i wyłączenia za brak zabezpieczenia budynku
Ubezpieczenie garażu wolnostojącego warto sprawdzić osobno, bo nie zawsze jest automatycznie objęty polisą domu. Kluczowe są konstrukcja garażu, brama, wyposażenie, narzędzia, sprzęt, kradzież, zalanie, przepięcie i limity odpowiedzialności.
Ubezpieczenie pompy ciepła warto sprawdzić osobno, bo nie każda polisa domu obejmuje ją w pełnym zakresie. Kluczowe są przepięcie, zalanie, grad, kradzież, jednostka zewnętrzna, awarie eksploatacyjne i limity odpowiedzialności.
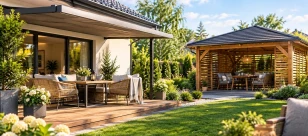
Ubezpieczenie tarasu i altany ogrodowej warto sprawdzić osobno, bo nie każdy element ogrodu jest automatycznie objęty polisą domu. Najważniejsze są zadaszenie, pergola, meble ogrodowe, grill, oświetlenie, kradzież, wichura, grad, pożar i limity odpowiedzi
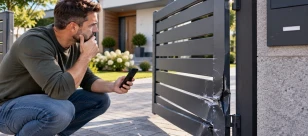
Ubezpieczenie ogrodzenia, bramy i elementów posesji może być ważnym dodatkiem do polisy domu. Przed zakupem warto sprawdzić, czy ochrona obejmuje bramę wjazdową, furtkę, domofon, monitoring, oświetlenie, ogrodzenie i szkody pogodowe.
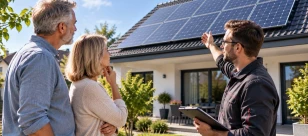
Ubezpieczenie fotowoltaiki przy domu może chronić panele, falownik, konstrukcję montażową i inne elementy instalacji PV. Przed zakupem polisy warto sprawdzić, czy ochrona obejmuje przepięcie, grad, wichurę, pożar, kradzież, magazyn energii i szkody montaż
Ubezpieczenie ogrodu przy domu warto sprawdzić osobno, bo polisa nieruchomości nie zawsze obejmuje rośliny, meble i sprzęt stojący na zewnątrz. Najważniejsze są limity, kradzież, wandalizm, wichura, grad, zalanie, ogrodzenie, oświetlenie, system podlewani
Ubezpieczenie zdrowotne i pakiet medyczny mogą wyglądać podobnie, ale nie zawsze działają tak samo. Przed wyborem warto sprawdzić zakres, limity, placówki, karencje i zasady korzystania z usług.
Ubezpieczenie bagażu w podróży może pomóc, gdy walizka zostanie skradziona, zniszczona albo opóźniona. Przed zakupem polisy warto sprawdzić limity, wyłączenia i zasady zgłaszania szkody.
Ubezpieczenie domu w budowie może chronić inwestycję jeszcze przed zakończeniem prac i odbiorem budynku. Przed zakupem warto sprawdzić etap budowy, zakres ryzyk, materiały budowlane, kradzież, zdarzenia pogodowe i wyłączenia w OWU.
Prywatne ubezpieczenie zdrowotne dla rodziny powinno zapewniać szybki dostęp do lekarzy, badań i diagnostyki dla dorosłych oraz dzieci. Przed wyborem polisy warto sprawdzić limity, specjalistów, karencje i zakres świadczeń.
Ubezpieczenie mieszkania od przepięcia może chronić sprzęt domowy po nagłym skoku napięcia. Przed zakupem polisy warto sprawdzić, czy obejmuje elektronikę, AGD, burzę, awarię sieci, limity i wymagane dokumenty.
OC w życiu prywatnym w polisie podróżnej może pomóc, gdy nieumyślnie wyrządzisz szkodę innej osobie lub uszkodzisz cudze mienie. To ważny dodatek szczególnie przy wyjazdach rodzinnych, hotelach, apartamentach, rowerach i aktywnym wypoczynku.
Ubezpieczenie domu jednorodzinnego zwykle wymaga szerszego zakresu niż polisa mieszkania w bloku. Trzeba uwzględnić nie tylko budynek, ale też dach, instalacje, garaż, ogród, ogrodzenie, ryzyka pogodowe, OC i elementy dodatkowe.
OC w życiu prywatnym przy ubezpieczeniu mieszkania może chronić przed kosztami szkód wyrządzonych innym osobom. Najczęściej przydaje się przy zalaniu sąsiada, szkodach spowodowanych przez dzieci, zwierzęta albo codzienne sytuacje w domu.
Karencja w ubezpieczeniu zdrowotnym oznacza okres, w którym część świadczeń jeszcze nie działa. Przed zakupem polisy warto sprawdzić, jakich usług dotyczy, ile trwa i czy obejmuje leczenie, badania, ciążę, rehabilitację lub hospitalizację.
Przy chorobie przewlekłej zwykła polisa podróżna może nie wystarczyć. Przed wyjazdem warto sprawdzić, czy potrzebne jest rozszerzenie ochrony i jak ubezpieczyciel definiuje chorobę przewlekłą.
Ubezpieczenie zdrowotne z hospitalizacją może być ważne, jeśli chcesz chronić się nie tylko przy zwykłych wizytach lekarskich, ale też przy poważniejszym leczeniu.
Ubezpieczenie podróżne dla seniora powinno uwzględniać wiek, stan zdrowia, kierunek wyjazdu i sposób podróżowania. Najważniejsze są koszty leczenia, choroby przewlekłe, assistance medyczne, NNW i transport do Polski.
Ubezpieczenie mieszkania od zalania może chronić lokal, wyposażenie i stałe elementy przed skutkami szkód wodnych. Przed zakupem polisy warto sprawdzić, czy obejmuje awarie instalacji, zalanie sąsiada, OC, wyłączenia i wymagane dokumenty.
Sprawdź, jak dobrać ubezpieczenie auta premium. OC, AC, GAP, assistance, szkoda całkowita, auto zastępcze, leasing i kosztowne naprawy.
Sprawdź, jakie ubezpieczenie samochodu w leasingu jest potrzebne. OC, AC, GAP, assistance, wymogi leasingodawcy, szkoda całkowita i wykup auta.
Ubezpieczenie mieszkania od kradzieży z włamaniem działa tylko wtedy, gdy zdarzenie spełnia warunki zapisane w polisie. Najważniejsze są zabezpieczenia, ślady włamania, zakres ochrony, dokumentacja rzeczy i szybkie zgłoszenie szkody.