

Wykup samochodu z leasingu oznacza zmianę właściciela pojazdu, nawet jeśli przez cały okres leasingu korzystała z niego ta sama osoba lub firma.
Ubezpieczenie samochodu po wykupie z leasingu - co z OC i AC?
 Julia S
Zakup pierwszego samochodu oznacza również konieczność uporządkowania kwestii ubezpieczenia. OC jest podstawą, ale przy pierwszym aucie warto od razu sprawdzić także AC, assistance, NNW oraz czynniki, które mogą wpływać na warunki polisy.
Pierwszy samochód to dla wielu kierowców również pierwsza samodzielnie wybierana polisa komunikacyjna. W praktyce decyzja nie powinna ograniczać się do znalezienia dowolnego OC, ponieważ przy okazji warto ustalić, jakiego zakresu ochrony naprawdę potrzebuje właściciel auta.
Porównując ubezpieczenia samochodu, warto rozdzielić ubezpieczenie obowiązkowe od dobrowolnych rozszerzeń. OC chroni przed finansowymi skutkami szkód wyrządzonych innym, natomiast AC, assistance czy NNW odpowiadają na inne ryzyka związane z użytkowaniem auta.
Podstawą jest obowiązkowe ubezpieczenie OC posiadaczy pojazdów mechanicznych. Jeżeli samochód podlega obowiązkowi ubezpieczenia, właściciel powinien zadbać o ciągłość ochrony.
Pozostałe ubezpieczenia komunikacyjne są dobrowolne. Nie oznacza to jednak, że są niepotrzebne. Przy pierwszym samochodzie warto przeanalizować między innymi AC, assistance oraz NNW kierowcy i pasażerów.
Zakres powinien odpowiadać wartości auta, sposobowi jego użytkowania oraz ryzykom, których właściciel nie chce pokrywać samodzielnie.
OC chroni przede wszystkim osoby poszkodowane przez kierowcę ubezpieczonego pojazdu. Jeżeli kierujący spowoduje kolizję lub wypadek, świadczenie za szkody objęte odpowiedzialnością może zostać wypłacone z jego OC.
OC nie służy natomiast do naprawy własnego samochodu sprawcy. To właśnie dlatego przy pierwszym aucie trzeba rozróżniać ochronę obowiązkową od AC.
Jeżeli różnice nie są jeszcze jasne, warto sprawdzić poradnik OC a AC - czym różnią się te ubezpieczenia.
Podstawowy zakres obowiązkowego OC wynika z przepisów, dlatego właściciel nie powinien wybierać polisy wyłącznie na podstawie przekonania, że droższe OC automatycznie oznacza szerszą ochronę samego obowiązkowego ubezpieczenia.
Różnice pomiędzy ofertami mogą dotyczyć natomiast dodatkowych usług, sposobu obsługi, dostępnych rozszerzeń czy warunków innych polis kupowanych razem z OC.
Dlatego warto porównywać cały pakiet, a nie tylko jedną pozycję.
To zależy przede wszystkim od wartości samochodu i tego, czy właściciel jest gotowy sam ponieść koszt szkody we własnym pojeździe.
AC może chronić samochód między innymi w sytuacjach określonych w konkretnej umowie, takich jak uszkodzenie, kradzież czy określone zdarzenia losowe. Zakres może jednak znacząco różnić się pomiędzy wariantami.
Przy nowszym lub wartościowym pierwszym samochodzie AC może mieć większe znaczenie niż przy aucie o niewielkiej wartości. Decyzję warto podejmować po zapoznaniu się z OWU, a nie tylko nazwą produktu.
Na rynku mogą występować różne warianty dobrowolnej ochrony własnego pojazdu. Nie każdy kierowca potrzebuje maksymalnie szerokiego zakresu, ale nie należy też zakładać, że najprostszy wariant będzie odpowiedni dla każdego auta.
Warto sprawdzić, jakie zdarzenia są objęte ochroną, jakie występują wyłączenia oraz na jakich zasadach rozliczana jest szkoda.
Dla właściciela pierwszego samochodu szczególnie ważne jest zrozumienie, za jakie sytuacje ubezpieczyciel odpowiada, a jakie pozostają poza zakresem polisy.
Assistance może zapewniać pomoc w razie awarii, kolizji lub innych problemów w podróży, ale zakres poszczególnych wariantów jest bardzo różny.
Jedna oferta może zapewniać podstawową pomoc na miejscu, a inna dodatkowo holowanie, samochód zastępczy czy inne świadczenia określone w umowie.
Przy starszym samochodzie assistance może być szczególnie praktyczne, ponieważ ryzyko awarii jest jednym z problemów, które kierowca powinien uwzględnić przy wyborze ochrony.
NNW komunikacyjne dotyczy skutków nieszczęśliwego wypadku objętych warunkami polisy. Nie jest tym samym co OC ani AC.
Przy pierwszym samochodzie można więc rozważyć kilka warstw ochrony jednocześnie: OC dotyczące odpowiedzialności wobec innych, AC zabezpieczające własny samochód oraz NNW odnoszące się do następstw wypadku dotyczących osób.
Nie należy jednak kupować dodatkowych produktów automatycznie. Trzeba sprawdzić rzeczywisty zakres i wyłączenia konkretnej oferty.
Jeżeli pierwsze auto jest kupowane jako używane, trzeba sprawdzić polisę, którą posiadał dotychczasowy właściciel.
Szczegółowo wyjaśnia to poradnik ubezpieczenie samochodu po zakupie. Właściciel powinien przede wszystkim ustalić, do kiedy obowiązuje przejęta ochrona i kiedy musi zapewnić kolejną polisę.
Nie należy zakładać, że OC poprzedniego właściciela automatycznie rozwiązuje temat ubezpieczenia na kolejny rok.
Ubezpieczyciele biorą pod uwagę wiele czynników przy kalkulacji składki. Znaczenie mogą mieć między innymi dane kierowcy, historia ubezpieczeniowa, parametry samochodu oraz sposób jego użytkowania.
Osoba kupująca pierwszy samochód może nie posiadać jeszcze własnej długiej historii ubezpieczenia. Nie oznacza to jednak, że wszystkie firmy ocenią ją w identyczny sposób.
Dlatego przy pierwszej polisie szczególnie istotne jest porównanie różnych ofert zamiast ograniczania się do jednej kalkulacji.
Pierwszy samochód często kupuje młody kierowca, ale nie zawsze. Można kupić pierwsze auto również po wielu latach posiadania prawa jazdy.
Wiek może być jednym z czynników wpływających na kalkulację, podobnie jak doświadczenie czy historia ubezpieczeniowa. Więcej na ten temat opisuje materiał o tym, jak wiek kierowcy wpływa na cenę ubezpieczenia.
Nie należy jednak sprowadzać kalkulacji wyłącznie do wieku. Ubezpieczyciele wykorzystują znacznie więcej informacji.
Może mieć znaczenie w ocenie ryzyka. Kierowca z krótkim stażem może być oceniany inaczej niż osoba posiadająca prawo jazdy od wielu lat.
Trzeba jednak rozróżnić długość posiadania prawa jazdy od historii polis. Osoba może mieć wieloletnie doświadczenie za kierownicą, ale dopiero pierwszy raz kupować samochód na własność.
To jeden z powodów, dla których warto wykonywać indywidualne kalkulacje zamiast opierać się na ogólnych założeniach.
To rozwiązanie bywa rozważane przy pierwszym aucie, szczególnie przez młodych kierowców. Nie powinno być jednak traktowane wyłącznie jako sposób na uzyskanie określonych warunków ubezpieczenia.
Współwłasność oznacza rzeczywiste prawa i obowiązki dotyczące pojazdu. Jeżeli taki model jest rozważany, warto przeczytać również materiał o tym, czy dopisanie doświadczonego kierowcy może wpłynąć na OC.
Dane przekazywane ubezpieczycielowi powinny zawsze odpowiadać rzeczywistej sytuacji.
Znaczenie może mieć między innymi marka, model, wersja, moc silnika, wartość pojazdu, wiek auta czy sposób użytkowania.
Dlatego dwa pierwsze samochody kupowane przez kierowców w podobnym wieku mogą otrzymać zupełnie różne kalkulacje.
Warto uwzględnić koszt ubezpieczenia już podczas wyboru auta, a nie dopiero po podpisaniu umowy kupna.
Parametry pojazdu mogą wpływać na ocenę ryzyka. Samochód o dużej mocy może być oceniany inaczej niż niewielkie auto miejskie.
Nie oznacza to jednak, że istnieje jedna prosta granica, po której każde ubezpieczenie staje się mniej korzystne. Każdy ubezpieczyciel stosuje własny model kalkulacji.
Najlepiej sprawdzić konkretny samochód jeszcze przed jego zakupem.
OC będzie potrzebne niezależnie od tego, czy samochód jest nowy czy używany, jeżeli podlega obowiązkowi ubezpieczenia.
Większe różnice mogą pojawiać się przy dobrowolnej ochronie. W przypadku nowego samochodu właściciel może przywiązywać większą wagę do szerokiego AC, sposobu naprawy czy ochrony wartości auta.
Przy starszym samochodzie większe znaczenie może mieć z kolei assistance i zakres pomocy w razie awarii.
Jeżeli auto jest finansowane, warunki finansującego mogą wpływać na wymagany zakres ochrony. W takich sytuacjach nie należy dobierać polisy wyłącznie według własnych preferencji.
Trzeba sprawdzić wymagania zapisane w umowie finansowania i upewnić się, że wybrane ubezpieczenie je spełnia.
Przy leasingu mogą występować dodatkowe wymagania dotyczące AC i sposobu likwidacji szkód.
Jednym z elementów AC może być udział własny. Oznacza on, że określona część kosztu szkody pozostaje po stronie właściciela zgodnie z warunkami umowy.
Przy pierwszym samochodzie warto dokładnie sprawdzić ten zapis, ponieważ niższa składka nie zawsze oznacza korzystniejszą ochronę, jeżeli w razie szkody właściciel musi ponieść większą część kosztów.
Podobnie trzeba analizować inne ograniczenia i wyłączenia.
W AC mogą występować różne sposoby likwidacji szkody. W zależności od produktu możliwe są odmienne zasady dotyczące wyboru warsztatu, części wykorzystywanych do naprawy czy sposobu rozliczenia.
Właściciel pierwszego auta powinien sprawdzić to jeszcze przed podpisaniem umowy.
Dwa warianty o podobnej nazwie mogą w praktyce zapewniać inny sposób naprawy samochodu po szkodzie.
Jeżeli ochrona przed kradzieżą jest dla właściciela istotna, trzeba sprawdzić, czy znajduje się w wybranym AC oraz jakie warunki muszą zostać spełnione.
Znaczenie mogą mieć między innymi wymagane zabezpieczenia pojazdu, sposób przechowywania kluczyków czy inne obowiązki wskazane w OWU.
Nie należy zakładać, że każda polisa AC działa identycznie w przypadku kradzieży.
Przy ubezpieczeniu samochodu można spotkać również dodatkowe elementy ochrony. Nie wszystkie są potrzebne każdemu kierowcy.
Warto sprawdzić, czy dane rozszerzenie rozwiązuje rzeczywisty problem i czy jego zakres nie pokrywa się z ochroną, którą właściciel już posiada w innym produkcie.
Większa liczba dodatków nie zawsze oznacza lepiej dopasowaną polisę.
Najważniejsze są realne warunki pomocy. Trzeba sprawdzić między innymi, w jakich sytuacjach assistance działa, jaki jest zakres holowania i czy ochrona obowiązuje tylko w Polsce, czy również za granicą.
Dla osoby jeżdżącej głównie po mieście inne świadczenia mogą być istotne niż dla kierowcy regularnie podróżującego po Europie.
Warto więc dopasować assistance do sposobu użytkowania pierwszego samochodu.
Samo OC pojazdu i prywatne ubezpieczenie turystyczne dotyczą innych ryzyk. Jeżeli właściciel pierwszego auta planuje podróże zagraniczne, powinien oddzielnie sprawdzić zarówno ochronę samochodu, jak i ochronę osób podróżujących.
W przypadku assistance szczególnie ważny jest terytorialny zakres działania.
Przy samym obowiązkowym OC cena może być jednym z głównych kryteriów, ale warto zwrócić uwagę również na sposób obsługi oraz dodatki oferowane razem z polisą.
Jeżeli OC jest kupowane razem z AC, assistance albo NNW, porównywanie wyłącznie łącznej składki może być niewystarczające. Trzeba sprawdzić, co rzeczywiście zawiera każdy wariant.
Najtańszy pakiet i najlepiej dopasowany pakiet nie zawsze oznaczają to samo.
Pakiet OC, AC, assistance i NNW może być wygodny, ale należy analizować każdy element oddzielnie.
Ważne jest to, aby AC miało odpowiedni zakres, assistance odpowiadało sposobowi podróżowania, a NNW zapewniało ochronę zgodną z potrzebami właściciela.
Nie warto kupować dodatkowego produktu tylko dlatego, że pojawia się w jednym zestawie z OC.
Najpierw trzeba określić, jakie ryzyka właściciel chce ubezpieczyć. OC jest obowiązkowe, ale pozostałe elementy zależą od potrzeb.
Następnie warto sprawdzić wartość samochodu, sposób użytkowania, przewidywane trasy oraz to, kto będzie regularnie prowadził pojazd.
Przy AC trzeba przeanalizować wyłączenia, udział własny, sposób likwidacji szkody i ochronę przed kradzieżą. Przy assistance - zakres pomocy i obszar obowiązywania.
Do przygotowania oferty potrzebne są dane dotyczące właściciela, kierowców oraz samego samochodu. Konkretne informacje wymagane podczas kalkulacji mogą zależeć od ubezpieczyciela.
Warto podawać je dokładnie i zgodnie ze stanem faktycznym. Próba pominięcia istotnych informacji może prowadzić do problemów.
Tak. W przypadku pierwszego samochodu różnice pomiędzy kalkulacjami mogą być szczególnie istotne, ponieważ ubezpieczyciele mogą inaczej oceniać osobę bez długiej historii własnych polis.
Porównanie pozwala sprawdzić nie tylko warunki OC, ale także różnice w AC, assistance i pozostałych rozszerzeniach.
Pierwszym błędem jest kupowanie polisy bez zrozumienia różnicy między OC a AC. OC nie służy do naprawiania własnego samochodu sprawcy.
Drugim jest kierowanie się wyłącznie wysokością składki i pomijanie zakresu dobrowolnych ubezpieczeń.
Trzecim jest nieuwzględnienie warunków assistance, udziałów własnych, wyłączeń i sposobu likwidacji szkody.
Czwartym może być kupno samochodu bez wcześniejszego sprawdzenia, jak jego parametry wpływają na dostępne ubezpieczenie.
Najlepiej zacząć od obowiązkowego OC, a następnie odpowiedzieć sobie na pytanie, jakie koszty właściciel jest gotowy ponieść sam.
Jeżeli utrata lub poważne uszkodzenie samochodu byłoby dużym problemem, warto dokładniej przeanalizować AC. Jeżeli auto jest starsze lub często wykorzystywane na długich trasach, szczególnie praktyczne może być assistance.
NNW należy oceniać jako osobną ochronę dotyczącą następstw wypadków.
Pierwszy samochód powinien mieć przede wszystkim ważne OC, ale wybór ochrony nie musi kończyć się na obowiązkowej polisie. AC, assistance i NNW mogą odpowiadać na zupełnie inne ryzyka.
Przy pierwszym ubezpieczeniu warto zwrócić uwagę na wiek i doświadczenie kierowcy, historię ubezpieczeniową, parametry samochodu oraz zakres dobrowolnych polis.
Najlepsza oferta nie musi być tą, która zawiera największą liczbę dodatków. Ważniejsze jest dopasowanie ochrony do wartości auta i sposobu jego użytkowania.
Podstawą jest obowiązkowe OC. AC, assistance i NNW są dodatkowymi rodzajami ochrony, które można dobrać zależnie od potrzeb.
Nie. AC jest ubezpieczeniem dobrowolnym. Warto je rozważyć między innymi wtedy, gdy właściciel chce chronić własny samochód przed zdarzeniami określonymi w umowie.
Warunki zależą od wielu czynników. Brak własnej historii ubezpieczeniowej może mieć znaczenie, ale ubezpieczyciele uwzględniają również inne dane dotyczące kierowcy i pojazdu.
Tak. Ubezpieczyciel może jednak uwzględnić wiek i doświadczenie kierowcy podczas kalkulacji.
Może to wpływać na sytuację ubezpieczeniową, ale współwłasność powinna odpowiadać rzeczywistemu stanowi własności pojazdu. Nie należy traktować jej wyłącznie jako sposobu na zmianę kalkulacji.
Może być szczególnie przydatne w przypadku awarii, kolizji albo problemów podczas dalszej podróży. Zakres trzeba jednak sprawdzić w konkretnej ofercie.
Trzeba sprawdzić polisę poprzedniego właściciela, jej termin obowiązywania i zasady dalszej ochrony. Przejęte OC nie powinno być traktowane jako polisa automatycznie rozwiązująca kwestię kolejnego okresu.
Tak. Parametry auta mogą wpływać na dostępne warunki, dlatego kalkulację warto wykonać jeszcze przed ostateczną decyzją o zakupie.
Julia S
Wykup samochodu z leasingu oznacza zmianę właściciela pojazdu, nawet jeśli przez cały okres leasingu korzystała z niego ta sama osoba lub firma.
 Julia S
Zakup pierwszego samochodu oznacza również konieczność uporządkowania kwestii ubezpieczenia. OC jest podstawą, ale przy pierwszym aucie warto od razu sprawdzić także AC, assistance, NNW oraz czynniki, które mogą wpływać na warunki polisy.
 Julia S
Kupując używany samochód, razem z pojazdem można przejąć obowiązującą polisę OC poprzedniego właściciela. Nie oznacza to jednak, że takie ubezpieczenie będzie działało bezterminowo albo automatycznie odnowi się na kolejny okres.
 Julia S
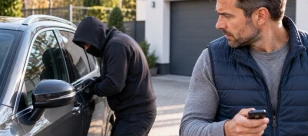
Kradzież samochodu może oznaczać utratę całego pojazdu, dlatego ochrona od kradzieży jest jednym z ważniejszych elementów autocasco. Sama obecność AC nie oznacza jednak automatycznie, że każda kradzież zostanie objęta ochroną.