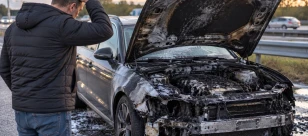
Zderzenie z sarną, dzikiem lub innym zwierzęciem może spowodować poważne uszkodzenia samochodu, a własne OC nie pokryje ich naprawy. Odpowiednio dobrane AC może obejmować taką szkodę, jednak zakres ochrony zależy od warunków konkretnej polisy.
Zderzenie z sarną, dzikiem lub innym zwierzęciem może spowodować poważne uszkodzenia samochodu, a własne OC nie służy do ich naprawy. Odpowiednio dobrane AC może obejmować taką szkodę, jednak zakres ochrony oraz sposób postępowania zależą od warunków konkretnej polisy.
Czy AC obejmuje zderzenie ze zwierzęciem?
Odpowiednio dobrane ubezpieczenie samochodu z autocasco może obejmować uszkodzenia powstałe wskutek zderzenia z dzikim lub domowym zwierzęciem, jednak przed zakupem polisy trzeba sprawdzić, czy takie zdarzenie rzeczywiście znajduje się w zakresie ochrony.
Na rynku dostępne są warianty AC, które wprost obejmują kolizję ze zwierzęciem; przykładowo PZU wskazuje sytuację, w której dzik lub inne zwierzę wyskakuje przed samochód i powoduje uszkodzenie pojazdu. Nie oznacza to jednak, że każdy produkt określany jako autocasco działa identycznie, ponieważ zakres może się różnić w zależności od ubezpieczyciela i wybranego wariantu.
Czy własne OC zapłaci za samochód po zderzeniu z sarną?
Nie. Obowiązkowe OC komunikacyjne chroni przede wszystkim przed finansowymi skutkami szkód wyrządzonych innym osobom, dlatego nie służy do naprawiania własnego samochodu po zderzeniu z dzikim zwierzęciem.
Jeżeli kierowca chce zabezpieczyć własny pojazd przed takimi zdarzeniami, istotne jest autocasco obejmujące kolizje ze zwierzętami. Szersze różnice między polisami wyjaśnia poradnik czym różni się AC od OC.
Zderzenie z sarną - czy AC może pokryć naprawę?
Tak, jeżeli zakres konkretnej polisy obejmuje zderzenie ze zwierzęciem i nie zachodzi jedno z wyłączeń odpowiedzialności. Sarna może spowodować uszkodzenie zderzaka, maski, reflektorów, chłodnicy, szyby, a przy większej prędkości również elementów konstrukcyjnych pojazdu.
Przy zgłoszeniu istotne będzie udokumentowanie zdarzenia oraz potwierdzenie, że uszkodzenia powstały w deklarowanych okolicznościach.
Co ze zderzeniem z dzikiem?
Zasada jest podobna, choć ze względu na masę zwierzęcia szkody mogą być znacznie większe. Uderzenie w dzika może uszkodzić nie tylko nadwozie, lecz także układ chłodzenia, zawieszenie czy elementy znajdujące się pod samochodem, szczególnie gdy po pierwszym zderzeniu pojazd wypadnie z drogi.
Aktualna oferta PZU wskazuje zderzenie z dzikiem jako przykład zdarzenia, które może być objęte ochroną AC.
A co po zderzeniu z jeleniem lub łosiem?
W przypadku dużych zwierząt ryzyko poważnych obrażeń ludzi i rozległego uszkodzenia samochodu jest jeszcze większe, dlatego pierwszeństwo zawsze ma bezpieczeństwo kierowcy i pasażerów.
Dopiero po zabezpieczeniu miejsca oraz wezwaniu pomocy należy zajmować się dokumentowaniem szkody dla ubezpieczyciela. Jeżeli pojazd nie nadaje się do dalszej jazdy, przydatny może być także zakres assistance.
Co zrobić bezpośrednio po zderzeniu z dzikim zwierzęciem?
Najpierw należy zatrzymać samochód w możliwie bezpiecznym miejscu, włączyć światła awaryjne i odpowiednio zabezpieczyć miejsce zdarzenia, jeżeli można zrobić to bez narażania siebie lub innych osób.
Nie należy podchodzić do rannego zwierzęcia ani próbować go łapać, przesuwać czy wkładać do samochodu. Ranne zwierzę może reagować agresywnie, a kontakt z nim może dodatkowo stwarzać ryzyko zdrowotne. Aktualne zalecenia RDOŚ wskazują, że przy kolizji drogowej z dzikim zwierzęciem należy powiadomić Policję pod numerem 112.
Czy po zderzeniu ze zwierzęciem trzeba dzwonić pod 112?
W przypadku kolizji z dzikim zwierzęciem takie zgłoszenie jest właściwym sposobem postępowania. Służby mogą zabezpieczyć miejsce, zająć się kwestią rannego lub martwego zwierzęcia oraz sporządzić dokumentację zdarzenia.
Jest to ważne nie tylko z punktu widzenia późniejszej likwidacji szkody, lecz przede wszystkim bezpieczeństwa innych kierowców, ponieważ ranne zwierzę albo jego ciało pozostające na jezdni może doprowadzić do kolejnego wypadku.
Czy można odjechać po zderzeniu z sarną lub dzikiem?
Nie należy po prostu kontynuować jazdy, pozostawiając ranne zwierzę bez zgłoszenia zdarzenia. Przepisy dotyczące ochrony zwierząt nakładają na kierującego, który potrącił zwierzę, obowiązek zapewnienia mu w miarę możliwości stosownej pomocy lub zawiadomienia odpowiednich służb.
W praktyce najbezpieczniejszym rozwiązaniem jest zabezpieczenie miejsca i kontakt z numerem 112.
Czy wolno podejść do rannego zwierzęcia?
Nie powinno się tego robić. Nawet sarna czy inne zwierzę, które sprawia wrażenie spokojnego, może znajdować się w szoku i gwałtownie zareagować na próbę zbliżenia.
W przypadku dzika, jelenia czy łosia ryzyko urazu jest szczególnie duże, dlatego należy zachować bezpieczną odległość i pozostawić dalsze działania odpowiednim służbom.
Jak udokumentować kolizję ze zwierzęciem?
Po zadbaniu o bezpieczeństwo warto zrobić zdjęcia całego samochodu, poszczególnych uszkodzeń, miejsca zdarzenia, jezdni, pobocza oraz oznakowania znajdującego się na danym odcinku drogi. Jeżeli w pobliżu znajduje się znak ostrzegający przed dzikimi zwierzętami, również warto go sfotografować.
Dokumentacja może być przydatna zarówno przy zgłoszeniu szkody z AC, jak i wtedy, gdy kierowca zamierza ustalać ewentualną odpowiedzialność innego podmiotu.
Czy notatka policji jest potrzebna ubezpieczycielowi?
Może być bardzo pomocna, ponieważ stanowi niezależne potwierdzenie miejsca, czasu i rodzaju zdarzenia. Nie należy jednak zakładać, że każdy ubezpieczyciel wymaga identycznego zestawu dokumentów.
Przy zgłoszeniu szkody trzeba stosować się do procedury wynikającej z OWU oraz instrukcji konkretnego towarzystwa.
Czy znak „dzikie zwierzęta” ma znaczenie dla odszkodowania?
Może mieć znaczenie przy ocenie odpowiedzialności innych podmiotów, ale nie oznacza automatycznie, że AC przestaje działać. Jeżeli kierowca ma polisę obejmującą kolizję ze zwierzęciem, zgłoszenie szkody z własnego autocasco może być najbardziej bezpośrednim sposobem naprawienia pojazdu.
Zupełnie oddzielną kwestią jest ewentualna odpowiedzialność zarządcy drogi, której nie można przyjąć tylko dlatego, że w danym miejscu nie ustawiono określonego znaku.
Czy można dostać odszkodowanie od zarządcy drogi?
Może być to możliwe w określonych sytuacjach, ale wymaga wykazania podstaw odpowiedzialności zarządcy, na przykład zaniedbania dotyczącego prawidłowego oznakowania miejsca o podwyższonym ryzyku pojawiania się zwierząt.
Nie jest to więc automatyczne odszkodowanie należne każdemu kierowcy, który uderzył w zwierzę na nieoznakowanej drodze. PZU zwraca uwagę, że dochodzenie takiego roszczenia może wymagać zgromadzenia mocnych dowodów potwierdzających zaniedbanie odpowiedzialnego podmiotu.
Czy nadleśnictwo odpowiada za zderzenie z dzikim zwierzęciem?
Nie można przyjąć ogólnej zasady, że nadleśnictwo automatycznie odpowiada za każdą sarnę lub dzika, które pojawią się na drodze. Ewentualna odpowiedzialność wymaga analizy konkretnych okoliczności i wykazania podstaw prawnych roszczenia.
Własne AC obejmujące zderzenie ze zwierzęciem jest pod tym względem znacznie bardziej przewidywalnym sposobem zabezpieczenia samochodu niż zakładanie, że zawsze uda się uzyskać wypłatę od innego podmiotu.
Co jeśli zwierzę wbiegło na drogę podczas polowania?
To szczególna sytuacja, w której może pojawić się kwestia odpowiedzialności podmiotu organizującego polowanie, jeżeli istnieje związek pomiędzy prowadzonym polowaniem a nagłym pojawieniem się zwierzyny na drodze.
Takie przypadki wymagają jednak ustalenia dokładnych okoliczności, dlatego szczególnie ważne stają się dokumenty policyjne, informacje o miejscu i czasie zdarzenia oraz dane pozwalające ustalić, czy w pobliżu rzeczywiście odbywało się polowanie.
Czy AC działa, jeśli droga była oznaczona znakiem A-18b?
Może działać, jeżeli polisa obejmuje zderzenie ze zwierzęciem. Znak ostrzegawczy nie powoduje automatycznego wyłączenia autocasco.
Należy jednak pamiętać, że ubezpieczyciel może analizować również sposób zachowania kierowcy, ponieważ obowiązkiem prowadzącego pojazd jest dostosowanie jazdy do warunków i istniejących zagrożeń.
Czy przekroczenie prędkości może wpłynąć na wypłatę z AC?
Może mieć znaczenie, jeżeli zachowanie kierowcy pozostawało w związku ze szkodą, a OWU przewidują odpowiednie ograniczenia odpowiedzialności. Nie można jednak z góry stwierdzić, że każde przekroczenie prędkości automatycznie oznacza brak świadczenia.
Przy autocasco kluczowe są konkretne zapisy umowy oraz okoliczności zdarzenia.
Czy AC obejmuje zderzenie ze zwierzęciem domowym?
Może, jeżeli zakres polisy obejmuje kolizję ze zwierzęciem bez ograniczenia wyłącznie do zwierzyny dzikiej. Warto więc sprawdzić definicję zastosowaną w OWU.
Jednocześnie w przypadku psa, konia, bydła lub innego zwierzęcia posiadającego właściciela może pojawić się możliwość dochodzenia roszczenia od osoby odpowiedzialnej za zwierzę, jeżeli istnieją podstawy jej odpowiedzialności.
Co jeśli samochód uderzył w psa?
Jeżeli właściciel psa jest znany, warto ustalić jego dane i dokładnie udokumentować okoliczności zdarzenia. W zależności od sytuacji odpowiedzialność może być analizowana inaczej niż przy dzikiej sarnie czy dziku, ponieważ zwierzę domowe ma właściciela lub opiekuna.
Jeżeli kierowca posiada AC obejmujące takie zdarzenie, może również sprawdzić możliwość likwidacji szkody z własnej polisy.
Czy własne AC działa także wtedy, gdy nie wiadomo, do kogo należało zwierzę?
Może działać, jeżeli zdarzenie znajduje się w zakresie ochrony. W przypadku autocasco kluczowe jest przede wszystkim to, czy doszło do zdarzenia objętego umową, a nie zawsze możliwość wskazania osoby odpowiedzialnej.
Dokładne wymagania dotyczące dokumentacji trzeba jednak sprawdzić w OWU.
Czy AC Mini może obejmować zderzenie ze zwierzęciem?
Może. Niektóre ograniczone warianty AC obejmują właśnie takie zdarzenia, mimo że nie zapewniają pełnej ochrony od wszystkich kolizji.
Nie można jednak na tej podstawie przyjmować, że każde AC Mini działa w ten sposób, ponieważ zakres produktów może znacząco się różnić między ubezpieczycielami.
Czy uszkodzona chłodnica jest objęta AC?
Jeżeli chłodnica została uszkodzona bezpośrednio wskutek zderzenia ze zwierzęciem, a sama kolizja mieści się w zakresie polisy, uszkodzenie może być elementem tej samej szkody.
Przy uderzeniu w duże zwierzę warto zwrócić uwagę również na elementy, których nie widać bez dokładnych oględzin, ponieważ poza karoserią może ucierpieć układ chłodzenia, zawieszenie albo konstrukcja przodu samochodu.
Czy AC obejmuje rozbitą szybę po zderzeniu z jeleniem?
Może, jeśli uszkodzenie szyby jest skutkiem zdarzenia objętego ochroną. Przy dużym zwierzęciu istnieje ryzyko, że po uderzeniu ciało zwierzęcia trafi na maskę i szybę czołową, dlatego szkoda może obejmować kilka elementów pojazdu jednocześnie.
Nie należy więc zgłaszać wyłącznie najbardziej widocznego uszkodzenia, jeżeli istnieją również inne szkody wymagające oceny.
Czy samochód może zostać uznany za szkodę całkowitą?
Tak, jeżeli uszkodzenia są na tyle poważne, że spełniają definicję szkody całkowitej określoną w danej polisie AC. Uderzenie w dużego jelenia lub łosia przy większej prędkości może doprowadzić do rozległych zniszczeń przodu pojazdu, poduszek powietrznych i elementów konstrukcyjnych.
Sposób kwalifikacji szkody całkowitej z AC wynika z warunków umowy, dlatego nie należy stosować do niej automatycznie zasad właściwych dla szkody likwidowanej z OC sprawcy.
Co jeśli samochód po zderzeniu nie nadaje się do jazdy?
Jeżeli pojazd ma uszkodzoną chłodnicę, zawieszenie, oświetlenie albo inne elementy mające wpływ na bezpieczeństwo, nie należy kontynuować jazdy tylko dlatego, że silnik nadal się uruchamia.
W takich sytuacjach znaczenie może mieć assistance w Polsce i za granicą, które w zależności od zakresu może zapewnić organizację holowania lub inną pomoc po zdarzeniu.
Czy assistance jest tym samym co AC?
Nie. AC służy przede wszystkim ochronie finansowej własnego pojazdu w przypadku zdarzeń określonych w polisie, natomiast assistance zapewnia usługi pomocowe, takie jak holowanie, pomoc na miejscu czy w określonych wariantach samochód zastępczy.
Po zderzeniu ze zwierzęciem oba rodzaje ochrony mogą więc pełnić różne, uzupełniające się funkcje.
Czy NNW może zadziałać po zderzeniu ze zwierzęciem?
Jeżeli w wyniku zdarzenia obrażeń dozna kierowca albo pasażerowie, znaczenie może mieć również komunikacyjne NNW, o ile zostało wykupione i okoliczności spełniają warunki umowy.
Nie należy jednak mylić NNW z AC, ponieważ pierwsze dotyczy następstw dotyczących osób, natomiast drugie może służyć naprawie uszkodzonego samochodu.
Jak zgłosić szkodę z AC po zderzeniu ze zwierzęciem?
Po zabezpieczeniu miejsca i powiadomieniu służb należy dokładnie udokumentować samochód, miejsce zdarzenia oraz dostępne dowody, a następnie zgłosić szkodę zgodnie z procedurą własnego ubezpieczyciela.
W zgłoszeniu warto podać miejsce i godzinę zdarzenia, rodzaj zwierzęcia, jeżeli udało się go rozpoznać, charakter uszkodzeń oraz informację o interwencji Policji lub innych służb.
Czy trzeba podawać gatunek zwierzęcia?
Jeżeli kierowca wie, z jakim zwierzęciem doszło do zderzenia, warto przekazać tę informację, ale nie powinien zgadywać. Przy nagłym zdarzeniu nocą rozpoznanie gatunku może być niemożliwe.
W takiej sytuacji lepiej opisać zwierzę zgodnie z tym, co rzeczywiście udało się zaobserwować, zamiast podawać niepewne informacje.
Czy trzeba robić zdjęcia zwierzęcia?
Najważniejsze jest bezpieczeństwo, dlatego nie należy zbliżać się do zwierzęcia wyłącznie po to, aby zrobić zdjęcie. Jeżeli można bezpiecznie udokumentować miejsce z odpowiedniej odległości, fotografia może być pomocna, ale nie powinna wymagać narażania się na atak lub wejścia na niebezpieczny fragment jezdni.
Znacznie ważniejsze jest zabezpieczenie miejsca i wezwanie służb.
Czy można od razu oddać samochód do naprawy?
Przed pełną naprawą trzeba sprawdzić procedurę likwidacji szkody, ponieważ ubezpieczyciel może wymagać oględzin albo dokumentacji fotograficznej.
Jeżeli konieczne jest natychmiastowe zabezpieczenie pojazdu, warto zachować zdjęcia i dokumenty związane z wykonanymi pracami.
Czy szkoda ze zwierzęciem wpływa na historię AC?
Jeżeli szkoda zostanie zlikwidowana z autocasco, może zostać uwzględniona w historii ubezpieczeniowej. To, jak wpłynie później na ofertę kolejnej polisy, zależy od zasad stosowanych przez konkretnego ubezpieczyciela.
Nie zmienia to faktu, że podstawowym celem AC jest właśnie ochrona właściciela przed finansowymi skutkami zdarzeń, które zostały objęte umową.
Kiedy AC może nie pokryć szkody po zderzeniu ze zwierzęciem?
Odmowa lub ograniczenie świadczenia może wynikać między innymi z tego, że polisa nie obejmuje danego zdarzenia, zastosowanie ma udział własny albo konkretne okoliczności znajdują się w katalogu wyłączeń.
Dlatego przed zakupem warto dokładnie przeanalizować wyłączenia odpowiedzialności w polisie komunikacyjnej, a nie ograniczać się do samego określenia „AC”.
Czy brak wezwania Policji może utrudnić wypłatę?
Może utrudnić wykazanie okoliczności zdarzenia, szczególnie gdy kierowca nie posiada innych mocnych dowodów. W przypadku dzikiego zwierzęcia aktualne zalecenia właściwych służb wskazują na powiadomienie Policji pod numerem 112.
Dokumentacja sporządzona na miejscu może później mieć istotne znaczenie przy likwidacji szkody.
Czy zderzenie ze zwierzęciem to zwykła kolizja drogowa?
Pod względem bezpieczeństwa wiele podstawowych zasad postępowania jest podobnych, jednak pojawia się dodatkowy element związany z rannym albo martwym zwierzęciem oraz obowiązkiem zawiadomienia odpowiednich służb.
Ogólne zasady zachowania po zdarzeniu drogowym opisujemy również w poradniku co zrobić w przypadku kolizji.
Czy warto mieć AC obejmujące kolizję ze zwierzęciem?
Takie rozszerzenie może mieć szczególne znaczenie dla osób często poruszających się po drogach przebiegających przez lasy, pola i tereny, na których regularnie pojawia się zwierzyna, ale ryzyko zderzenia nie ogranicza się wyłącznie do takich tras.
Przy wyborze AC warto więc sprawdzić nie tylko kradzież czy szkody parkingowe, lecz także kolizję ze zwierzęciem, zdarzenia pogodowe, udział własny, sposób naprawy oraz wyłączenia odpowiedzialności.
Najważniejsze wnioski
Własne OC nie naprawi samochodu uszkodzonego wskutek zderzenia z sarną, dzikiem czy innym zwierzęciem, natomiast odpowiednio dobrane AC może obejmować taką szkodę. Nie należy jednak zakładać, że każde autocasco zapewnia identyczną ochronę, dlatego kluczowe pozostają OWU konkretnej polisy.
Po zderzeniu z dzikim zwierzęciem najważniejsze jest zabezpieczenie miejsca, unikanie kontaktu z rannym zwierzęciem, powiadomienie służb oraz dokładne udokumentowanie szkody. Ewentualne roszczenia wobec zarządcy drogi, nadleśnictwa czy innych podmiotów wymagają natomiast wykazania konkretnych podstaw odpowiedzialności i nie stanowią automatycznej alternatywy dla AC.
FAQ - zderzenie samochodu ze zwierzęciem
Czy AC obejmuje zderzenie z sarną?
Może obejmować, jeżeli kolizja ze zwierzęciem znajduje się w zakresie konkretnej polisy.
Czy OC pokryje naprawę auta po uderzeniu w dzika?
Własne OC komunikacyjne nie służy do naprawiania własnego samochodu po takim zdarzeniu.
Czy po potrąceniu dzikiego zwierzęcia trzeba dzwonić pod 112?
Takie zgłoszenie jest zalecanym sposobem postępowania przy kolizji drogowej z dzikim zwierzęciem.
Czy można podejść do rannego dzika lub sarny?
Nie należy tego robić, ponieważ ranne zwierzę może być w szoku i stanowić zagrożenie dla człowieka.
Czy brak znaku „dzikie zwierzęta” oznacza, że zarządca drogi zapłaci odszkodowanie?
Nie automatycznie. Trzeba wykazać podstawy odpowiedzialności zarządcy i związek jego zaniedbania ze szkodą.
Czy AC Mini może obejmować kolizję ze zwierzęciem?
Może, ale zależy to od zakresu konkretnego produktu i jego OWU.
Czy assistance może pomóc po zderzeniu z dzikiem?
Może, jeżeli wariant assistance obejmuje pomoc po takim zdarzeniu, na przykład holowanie uszkodzonego pojazdu.
Czy samochód po zderzeniu z łosiem może zostać uznany za szkodę całkowitą?
Tak, jeżeli zakres uszkodzeń spełnia definicję szkody całkowitej określoną w warunkach danego AC.


 Julia S