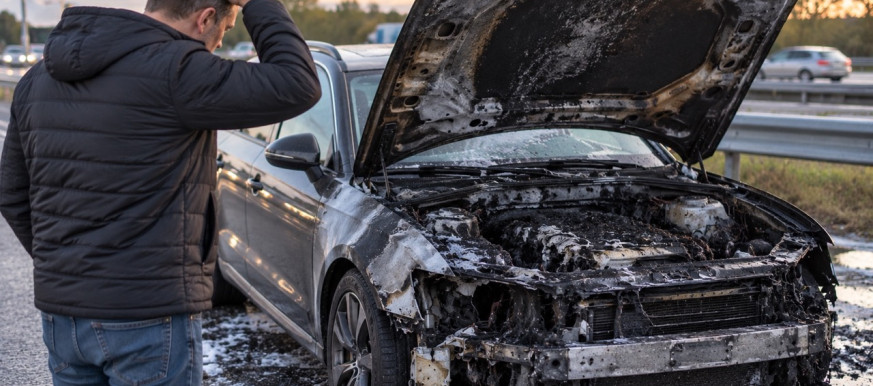
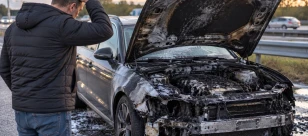
Pożar może poważnie uszkodzić lub całkowicie zniszczyć samochód. Ochronę w takiej sytuacji może zapewnić AC, jeśli pożar znajduje się w zakresie polisy.
Pożar samochodu może być skutkiem samozapłonu, zwarcia instalacji, podpalenia albo ognia, który przeniósł się z innego pojazdu lub budynku. Odpowiednio dobrane AC może obejmować taką szkodę, jednak możliwość wypłaty zależy od przyczyny pożaru, zakresu polisy oraz zapisów OWU.
Czy AC obejmuje pożar samochodu?
Autocasco może obejmować uszkodzenie lub całkowite zniszczenie pojazdu wskutek pożaru, ale nie należy zakładać, że każdy produkt działa w identyczny sposób. Przy wyborze ubezpieczenia samochodu trzeba sprawdzić, czy zakres AC obejmuje działanie ognia, pożar, eksplozję, implozję oraz inne zdarzenia, które mogą prowadzić do spalenia pojazdu.
Znaczenie ma również to, w jaki sposób ubezpieczyciel definiuje pożar oraz jakie sytuacje wyłącza z odpowiedzialności. Inaczej może zostać oceniony nagły samozapłon podczas jazdy, inaczej uszkodzenie będące konsekwencją długotrwałej awarii, a jeszcze inaczej celowe podpalenie samochodu przez osobę trzecią.
Czy własne OC pokryje pożar samochodu?
Własne obowiązkowe OC nie służy do finansowania naprawy własnego pojazdu, dlatego jeśli samochód zapali się bez udziału innej osoby, samo posiadanie OC nie zapewni odszkodowania za jego uszkodzenie.
Do ochrony własnego samochodu przed tego rodzaju zdarzeniami służy przede wszystkim odpowiednio dobrane AC. Jeżeli nie jest jasne, jak działają oba rodzaje ubezpieczenia, warto sprawdzić, czym różni się AC od OC, ponieważ przy pożarze źródło odszkodowania w dużej mierze zależy od przyczyny zdarzenia.
Czy AC obejmuje samozapłon samochodu?
Może obejmować samozapłon, jeżeli pożar tego rodzaju mieści się w zakresie polisy. W praktyce ubezpieczyciel może jednak analizować, czy doszło do nagłego zdarzenia objętego ochroną, czy też źródłem problemu była wcześniejsza awaria, niewłaściwa naprawa albo inne okoliczności objęte wyłączeniem.
Sam fakt, że samochód zapalił się bez udziału innego pojazdu, nie oznacza więc automatycznie ani wypłaty, ani odmowy. Kluczowe pozostają ustalenie przyczyny pożaru oraz treść OWU.
Zwarcie instalacji elektrycznej a AC
Jedną z możliwych przyczyn pożaru auta jest zwarcie instalacji elektrycznej. Jeżeli zwarcie prowadzi do nagłego pożaru i powstania szkody objętej polisą, AC może zapewnić ochronę, ale ubezpieczyciel może dokładnie badać przyczynę zdarzenia.
Szczególne znaczenie może mieć sytuacja, w której instalacja była wcześniej modyfikowana, naprawiana poza zaleceniami producenta albo występowały symptomy poważnej usterki. Dlatego po pożarze nie powinno się samodzielnie usuwać elementów, które mogą później pomóc w ustaleniu źródła ognia.
Czy awaria samochodu i pożar są tym samym?
Nie. Sama awaria mechaniczna lub elektryczna nie musi być zdarzeniem objętym AC, ponieważ autocasco nie jest ubezpieczeniem od każdego uszkodzenia wynikającego z eksploatacji pojazdu.
Inaczej może wyglądać sytuacja, gdy awaria doprowadzi do nagłego pożaru, który następnie zniszczy inne elementy samochodu. W takim przypadku ubezpieczyciel może oddzielnie analizować pierwotną usterkę oraz skutki ognia, dlatego szczególnie istotne są definicje i wyłączenia zapisane w umowie.
Czy AC obejmuje podpalenie samochodu?
Może obejmować celowe podpalenie przez osobę trzecią, jeżeli wandalizm, działanie osób trzecich lub pożar znajduje się w zakresie ochrony. W takim przypadku bardzo ważne będzie szybkie zawiadomienie odpowiednich służb, ponieważ podpalenie może mieć charakter przestępstwa.
Dokumentacja policyjna, informacje straży pożarnej, nagrania monitoringu oraz zdjęcia miejsca zdarzenia mogą mieć duże znaczenie przy późniejszej likwidacji szkody.
Co zrobić, gdy ktoś celowo podpalił samochód?
Najważniejsze jest bezpieczeństwo ludzi, dlatego nie należy podejmować ryzykownych prób ratowania pojazdu, gdy ogień jest już rozwinięty. Trzeba zawiadomić straż pożarną oraz Policję, a następnie zachować dokumentację dotyczącą interwencji.
Po opanowaniu sytuacji warto sfotografować samochód i jego otoczenie, ale dopiero wtedy, gdy służby uznają miejsce za bezpieczne. Jeżeli w pobliżu znajduje się monitoring, dobrze możliwie szybko ustalić, kto nim zarządza, ponieważ nagrania mogą zostać automatycznie nadpisane.
Co jeśli samochód zapalił się od innego auta?
Jeżeli ogień przeniósł się z innego samochodu, źródło odszkodowania może zależeć od okoliczności pożaru oraz odpowiedzialności posiadacza tamtego pojazdu. W określonych sytuacjach możliwe może być dochodzenie roszczenia z OC odpowiedzialnego podmiotu, natomiast własne AC może stanowić alternatywną drogę likwidacji szkody, jeżeli obejmuje pożar.
Nie należy jednak automatycznie zakładać odpowiedzialności właściciela sąsiedniego samochodu wyłącznie dlatego, że właśnie od niego rozpoczął się ogień. Konieczne może być ustalenie przyczyny oraz podstaw odpowiedzialności.
Pożar samochodu na parkingu - z jakiego ubezpieczenia?
Jeżeli samochód zapali się podczas postoju, zasady ochrony pozostają związane przede wszystkim z przyczyną zdarzenia oraz zakresem AC. Sam fakt, że pojazd był zaparkowany, nie powoduje automatycznie zastosowania zasad właściwych dla typowej szkody parkingowej.
Jeśli przyczyną był samozapłon, podpalenie albo ogień przenoszący się z sąsiedniego pojazdu, każda z tych sytuacji może wymagać nieco innej oceny. Dlatego po pożarze ważniejsze od miejsca postoju jest ustalenie źródła ognia.
Czy AC obejmuje pożar auta w garażu?
Może, jeżeli pożar jest zdarzeniem objętym polisą. Nie ma przy tym znaczenia wyłącznie to, czy samochód znajdował się w garażu indywidualnym, podziemnym czy wielostanowiskowym, lecz przede wszystkim przyczyna pożaru oraz warunki ochrony.
Jeżeli ogień rozpoczął się poza pojazdem, na przykład w instalacji budynku albo innym samochodzie, może pojawić się również możliwość dochodzenia roszczenia od innego odpowiedzialnego podmiotu.
Pożar samochodu wskutek zjawiska pogodowego
Jeżeli do pożaru doszło w związku ze zjawiskiem atmosferycznym, trzeba rozróżnić sam skutek w postaci ognia od pierwotnej przyczyny zdarzenia. Może to mieć znaczenie przy interpretacji zakresu ochrony.
Tematy związane bezpośrednio z gradem, wichurą, zalaniem czy innymi zjawiskami atmosferycznymi zostały szerzej opisane w poradniku czy AC obejmuje gradobicie i szkody pogodowe. Dzięki temu pożar pozostaje tutaj główną intencją, a szkody pogodowe stanowią odrębny temat.
Czy AC obejmuje pożar samochodu elektrycznego?
Może obejmować również samochód elektryczny, jeżeli pożar znajduje się w zakresie autocasco. Sam rodzaj napędu nie oznacza automatycznie, że ogień jest wyłączony z ochrony.
W przypadku pojazdów elektrycznych szczególne znaczenie może mieć ustalenie źródła pożaru, zwłaszcza gdy uszkodzeniu uległa bateria trakcyjna, układ ładowania albo inne kosztowne podzespoły. Przy wyborze polisy warto więc sprawdzić nie tylko ogólną ochronę od pożaru, ale również sposób traktowania wyposażenia charakterystycznego dla danego pojazdu.
Czy AC obejmuje pożar podczas ładowania auta elektrycznego?
Może, jednak ocena zależy od przyczyny zdarzenia oraz warunków polisy. Ubezpieczyciel może analizować, czy pożar powstał w samym samochodzie, urządzeniu do ładowania, instalacji budynku czy w wyniku innej przyczyny.
Jeżeli ogień rozpoczął się poza pojazdem, może dodatkowo pojawić się odpowiedzialność właściciela instalacji, operatora urządzenia albo innego podmiotu, ale każda taka sytuacja wymaga indywidualnej analizy.
Czy AC Mini obejmuje pożar samochodu?
Może, ponieważ niektóre ograniczone warianty autocasco chronią właśnie przed wybranymi poważnymi zdarzeniami, takimi jak pożar, kradzież czy działanie określonych sił natury.
Nie można jednak przyjąć, że każdy produkt oznaczony jako AC Mini ma taki sam zakres. W jednym wariancie pożar może być objęty ochroną, podczas gdy w innym katalog ryzyk może wyglądać inaczej.
Czy po pożarze trzeba wezwać straż pożarną?
Jeżeli samochód rzeczywiście się pali, priorytetem jest bezpieczeństwo i wezwanie pomocy pod numerem alarmowym. Pożar pojazdu może rozwijać się bardzo szybko, a jego samodzielne gaszenie może stwarzać poważne zagrożenie.
Dokumentacja powstała podczas interwencji straży pożarnej może również później pomóc w ustaleniu źródła i przebiegu zdarzenia.
Czy po pożarze trzeba zawiadomić Policję?
W przypadku podejrzenia podpalenia, włamania, działania osoby trzeciej lub innego przestępstwa zawiadomienie Policji jest szczególnie istotne. W innych sytuacjach należy sprawdzić obowiązki przewidziane w OWU oraz postępować zgodnie z instrukcjami ubezpieczyciela.
Nie warto przy tym usuwać śladów zdarzenia przed wykonaniem wymaganej dokumentacji, chyba że jest to konieczne ze względów bezpieczeństwa.
Jak udokumentować spalone auto?
Po zakończeniu akcji ratowniczej, gdy można bezpiecznie zbliżyć się do pojazdu, warto wykonać zdjęcia całego samochodu, miejsca, w którym stał, oraz charakterystycznych uszkodzeń. Jeżeli ogień objął również inne pojazdy albo elementy otoczenia, można udokumentować również szerszy kontekst.
Należy zachować dokumenty sporządzone przez służby, a także informacje dotyczące holowania i miejsca, do którego przewieziono samochód. Jeśli przyczyna pożaru nie jest oczywista, ubezpieczyciel może potrzebować dodatkowej dokumentacji lub opinii.
Czy można od razu zezłomować spalony samochód?
Nie powinno się podejmować takiej decyzji przed uzgodnieniem dalszego postępowania z ubezpieczycielem, ponieważ pojazd może wymagać oględzin, a jego pozostałości mogą mieć znaczenie dla ustalenia przyczyny pożaru i wysokości szkody.
Nawet gdy samochód wygląda na całkowicie zniszczony, należy najpierw zakończyć wymagany etap likwidacji szkody i ustalić zasady dotyczące pozostałości pojazdu.
Czy pożar samochodu oznacza automatycznie szkodę całkowitą?
Nie. Wszystko zależy od zakresu uszkodzeń, wartości samochodu oraz zasad określonych w konkretnej polisie AC. Niewielki pożar w komorze silnika może prowadzić do poważnych kosztów naprawy, ale nie musi oznaczać całkowitego zniszczenia pojazdu.
Jeżeli jednak ogień obejmie znaczną część samochodu, uszkodzi konstrukcję, wnętrze oraz instalacje, możliwe jest zakwalifikowanie zdarzenia jako szkody całkowitej. Szerzej mechanizm ten opisuje artykuł co to jest szkoda całkowita.
Jak ubezpieczyciel ustala przyczynę pożaru?
W przypadku niewielkiej i oczywistej szkody ustalenie przyczyny może być stosunkowo proste, ale po rozległym pożarze może wymagać analizy dokumentacji służb, oględzin pojazdu, informacji z warsztatu albo dodatkowej ekspertyzy.
Jest to ważne dlatego, że dla odpowiedzialności ubezpieczyciela znaczenie może mieć nie tylko sam fakt wystąpienia ognia, lecz również to, dlaczego do pożaru doszło.
Czy wcześniejsza awaria może mieć znaczenie?
Tak. Jeżeli przed pożarem występowały poważne problemy techniczne, kontrolki, zapach spalenizny albo inne objawy, które zostały zignorowane, ubezpieczyciel może badać, czy miało to związek ze zdarzeniem.
Nie oznacza to automatycznej odmowy, ale pokazuje, dlaczego przy likwidacji szkody ważna jest rzetelna informacja o stanie samochodu oraz dokumentacja jego serwisowania.
Czy modyfikacje samochodu mogą wpłynąć na wypłatę?
Mogą mieć znaczenie, zwłaszcza jeśli pożar rozpoczął się w instalacji, która była wcześniej modyfikowana. Dotyczy to między innymi dodatkowego sprzętu elektrycznego, nietypowych instalacji, zmian w układzie zasilania czy innych przeróbek mogących pozostawać w związku ze źródłem ognia.
Kluczowe jest jednak ustalenie rzeczywistego związku między modyfikacją a szkodą, a także treść OWU konkretnego ubezpieczyciela.
Kiedy AC może nie zapłacić za pożar auta?
Odmowa albo ograniczenie świadczenia może wynikać z tego, że dana przyczyna nie znajduje się w zakresie ochrony albo zastosowanie ma konkretne wyłączenie odpowiedzialności. Znaczenie mogą mieć również obowiązki dotyczące zgłoszenia szkody, sposobu użytkowania pojazdu lub okoliczności, które bezpośrednio doprowadziły do zdarzenia.
Dlatego przed zawarciem umowy warto dokładnie sprawdzić wyłączenia odpowiedzialności w polisie komunikacyjnej, ponieważ sama informacja „AC obejmuje pożar” nie wyjaśnia jeszcze wszystkich sytuacji granicznych.
Czy ubezpieczyciel może odmówić z powodu zaniedbania?
Może analizować zachowanie właściciela pojazdu oraz jego związek z powstaniem albo zwiększeniem szkody. Nie każda nieostrożność powoduje jednak automatycznie utratę prawa do świadczenia.
Decydują konkretne okoliczności, stopień zawinienia oraz zapisy umowy, dlatego każda odmowa powinna być oceniana w odniesieniu do jej uzasadnienia i OWU.
Co jeśli pożar uszkodził kilka samochodów?
W przypadku pożaru na parkingu albo w garażu ogień może przenieść się na kolejne pojazdy. Wówczas dla każdego właściciela trzeba ustalić źródło szkody oraz możliwe podstawy odpowiedzialności.
Osoba posiadająca AC może zgłosić zdarzenie własnemu ubezpieczycielowi, jeśli polisa obejmuje pożar, natomiast ewentualne roszczenia wobec innych osób lub ich ubezpieczycieli zależą od ustalenia odpowiedzialności za powstanie ognia.
Co jeśli samochód spłonął całkowicie i nie można ustalić przyczyny?
Brak oczywistej przyczyny nie oznacza automatycznie, że odszkodowanie jest niemożliwe, ale może sprawić, że postępowanie będzie wymagało dokładniejszej analizy. Ubezpieczyciel będzie oceniał zgromadzone dowody, dokumentację służb oraz warunki umowy.
Dlatego właściciel powinien zachować wszystkie dokumenty związane ze zdarzeniem i nie podejmować działań, które utrudniłyby późniejsze oględziny pozostałości samochodu.
Czy pożar wpływa na historię AC?
Jeżeli szkoda zostanie zlikwidowana z autocasco, może zostać uwzględniona w historii ubezpieczeniowej. To, jak wpłynie na warunki kolejnej polisy, zależy od zasad stosowanych przez konkretnego ubezpieczyciela.
Nie zmienia to jednak podstawowego celu autocasco, którym jest ochrona właściciela przed skutkami finansowymi poważnych uszkodzeń własnego samochodu objętych umową.
Jak wybrać AC chroniące przed pożarem?
Nie wystarczy sprawdzić, czy w ofercie pojawia się samo słowo „pożar”. Warto przeanalizować również samozapłon, eksplozję, szkody wywołane działaniem osób trzecich, sposób ustalania wartości pojazdu, udział własny, zasady rozliczania szkody całkowitej oraz katalog wyłączeń.
Szczególnie przy samochodzie o wysokiej wartości, aucie elektrycznym albo pojeździe parkowanym regularnie w dużych garażach wielostanowiskowych warto dokładnie porównać zakres ochrony, ponieważ różnice pomiędzy wariantami AC mogą być istotniejsze niż sama nazwa produktu.
Najważniejsze wnioski
Autocasco może obejmować pożar samochodu, samozapłon, podpalenie oraz inne zdarzenia związane z działaniem ognia, jednak rzeczywista ochrona zawsze wynika z konkretnego zakresu i OWU. Własne OC nie służy natomiast do finansowania naprawy własnego samochodu, choć w określonych sytuacjach szkoda może być dochodzona z OC innego odpowiedzialnego podmiotu.
Po pożarze najważniejsze jest bezpieczeństwo, wezwanie odpowiednich służb, zachowanie dokumentacji oraz niepodejmowanie pochopnych decyzji o naprawie albo złomowaniu pojazdu przed ustaleniem procedury likwidacji szkody.
FAQ - AC a pożar samochodu
Czy AC obejmuje pożar samochodu?
Może obejmować, jeżeli pożar znajduje się w zakresie konkretnej polisy autocasco.
Czy AC obejmuje samozapłon auta?
Może, jednak ubezpieczyciel może badać przyczynę samozapłonu oraz ewentualne wyłączenia zapisane w OWU.
Czy własne OC zapłaci za spalony samochód?
Nie, jeśli nie ma odpowiedzialnego podmiotu, z którego OC można dochodzić roszczenia. Własne OC nie służy do naprawiania własnego pojazdu.
Czy AC obejmuje podpalenie auta?
Może obejmować celowe działanie osoby trzeciej, jeśli taki rodzaj szkody znajduje się w zakresie ochrony.
Czy trzeba zgłosić podpalenie Policji?
Takie zdarzenie powinno zostać zgłoszone odpowiednim służbom, ponieważ może stanowić przestępstwo.
Czy pożar auta oznacza szkodę całkowitą?
Nie zawsze. Zależy to od zakresu uszkodzeń oraz zasad kwalifikowania szkody całkowitej w danej polisie.
Czy AC Mini może obejmować pożar?
Może, ale zakres AC Mini różni się pomiędzy ubezpieczycielami i trzeba sprawdzić konkretne OWU.
Czy po pożarze można od razu zezłomować samochód?
Nie warto robić tego przed zakończeniem wymaganych oględzin i uzgodnieniem dalszego postępowania z ubezpieczycielem.


 Julia S