

Dom drewniany można objąć ochroną ubezpieczeniową, ale jego konstrukcja może mieć znaczenie przy ocenie ryzyka przez ubezpieczyciela.
Ubezpieczenie domu drewnianego - na co zwrócić uwagę przy wyborze polisy?
 Julia S
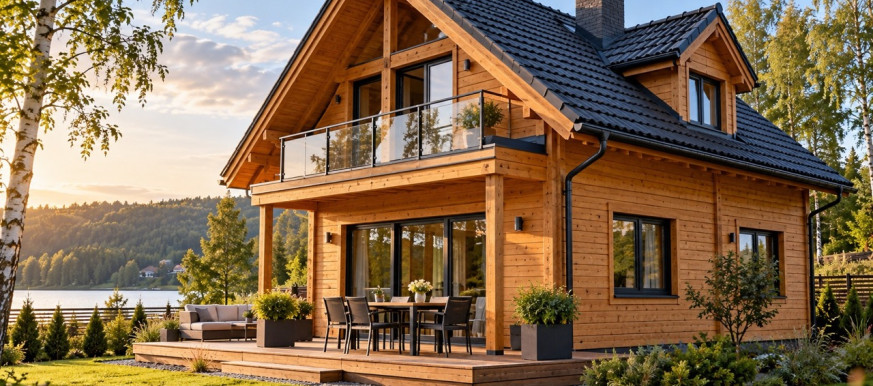
Dom drewniany można objąć ochroną ubezpieczeniową, ale jego konstrukcja może mieć znaczenie przy ocenie ryzyka przez ubezpieczyciela.
Dom drewniany może być całorocznym budynkiem mieszkalnym, domem szkieletowym, konstrukcją z bali albo budynkiem, w którym drewno stanowi znaczną część elementów konstrukcyjnych. Z punktu widzenia ubezpieczyciela technologia wykonania nieruchomości może mieć znaczenie dla sposobu oceny ryzyka i warunków konkretnej oferty.
Dlatego przy wyborze ubezpieczenia nieruchomości nie warto ograniczać się do informacji, że polisa obejmuje pożar lub zalanie. Trzeba sprawdzić, jak ubezpieczyciel klasyfikuje dany budynek, jakie elementy obejmuje ochrona oraz jakie wymagania wynikają z OWU.
Tak, dom drewniany może zostać objęty ubezpieczeniem nieruchomości. Nie oznacza to jednak, że każdy ubezpieczyciel będzie traktował wszystkie technologie budowlane identycznie.
Znaczenie może mieć konstrukcja ścian, dachu, stropów oraz wykorzystane materiały. Ubezpieczyciel może pytać o technologię budowy już podczas kalkulacji polisy, dlatego informacje dotyczące konstrukcji powinny odpowiadać rzeczywistemu stanowi budynku.
Samo określenie „dom drewniany” jest bardzo szerokie. Inaczej wykonany jest tradycyjny dom z bali, inaczej nowoczesny budynek szkieletowy, a jeszcze inaczej dom murowany z wybranymi elementami drewnianymi.
Dlatego przed zawarciem umowy należy prawidłowo odpowiedzieć na pytania o konstrukcję budynku. Nie warto samodzielnie zakładać, że niewielka liczba elementów drewnianych automatycznie powoduje zakwalifikowanie nieruchomości jako budynku drewnianego albo odwrotnie.
Pożar jest jednym z ryzyk, na które właściciele drewnianych nieruchomości zwracają szczególną uwagę. Zakres ochrony powinien jednak wynikać z konkretnej polisy, dlatego warto sprawdzić nie tylko samą obecność pożaru w katalogu zdarzeń, ale również definicje i wyłączenia.
Więcej na temat tego ryzyka opisuje artykuł o ubezpieczeniu domu od pożaru. Przy domu drewnianym szczególnie ważne jest również prawidłowe użytkowanie instalacji grzewczej, kominowej i elektrycznej oraz przestrzeganie wymagań wskazanych w umowie.
Może obejmować szkody pożarowe, jeżeli zdarzenie mieści się w zakresie ochrony i nie zachodzi wyłączenie odpowiedzialności. Nie należy jednak zakładać, że każdy przypadek uszkodzenia związanego z urządzeniem grzewczym będzie rozpatrywany identycznie.
Znaczenie mogą mieć stan instalacji, wymagane przeglądy i sposób użytkowania urządzenia. Szczegółowe obowiązki właściciela należy sprawdzić w OWU oraz dokumentacji konkretnej polisy.
Silny wiatr może uszkodzić pokrycie dachowe, elewację, okna albo inne elementy budynku. Właściciel domu drewnianego powinien więc zwrócić uwagę również na zakres ochrony dotyczący zjawisk atmosferycznych.
Pomocny jest poradnik o ubezpieczeniu domu od wichury i gradu. Warto sprawdzić, jak ubezpieczyciel definiuje poszczególne zdarzenia i które elementy nieruchomości są objęte ochroną.
Drewno może być wrażliwe na długotrwały kontakt z wodą, dlatego awaria instalacji lub przeciek mogą prowadzić do poważniejszych szkód niż samo powierzchowne zawilgocenie.
Polisa może obejmować określone przypadki zalania, ale należy sprawdzić przyczyny objęte ochroną. Inaczej może być traktowana nagła awaria instalacji, a inaczej wieloletnie zawilgocenie, brak konserwacji lub stopniowe przenikanie wilgoci.
Nie należy zakładać, że każde następstwo zawilgocenia jest automatycznie objęte ochroną. Ubezpieczenia mają zwykle określone definicje zdarzeń nagłych, a szkody rozwijające się stopniowo mogą podlegać ograniczeniom lub wyłączeniom.
Dlatego właściciel domu drewnianego powinien reagować na przecieki, nieszczelności i inne problemy techniczne możliwie szybko. Polisa nie zastępuje prawidłowej konserwacji budynku.
Obie nieruchomości mogą być potocznie nazywane drewnianymi, ale ich konstrukcja różni się znacząco. Z punktu widzenia ubezpieczenia ważna jest rzeczywista technologia budowy, a nie sama nazwa używana przez właściciela.
Podczas zawierania umowy warto podać informacje zgodne z dokumentacją techniczną budynku. Jeżeli nie wiadomo, jak zakwalifikować konstrukcję, lepiej wyjaśnić to przed zawarciem polisy niż samodzielnie wybrać przypadkową odpowiedź w formularzu.
Zakres potrzeb właściciela domu drewnianego w wielu aspektach jest podobny do potrzeb właściciela budynku murowanego. Ochrona może dotyczyć murów i elementów stałych, wyposażenia, szkód pogodowych, zalania, kradzieży czy odpowiedzialności cywilnej.
Warto więc również sprawdzić, jak działa standardowe ubezpieczenie domu jednorodzinnego. Technologia drewniana nie zmienia faktu, że trzeba odpowiednio zabezpieczyć zarówno sam budynek, jak i znajdujące się w nim mienie.
W zależności od produktu ochrona może obejmować również elementy stałe i ruchomości domowe. Do wyposażenia mogą należeć między innymi meble, sprzęt RTV i AGD, elektronika oraz inne przedmioty znajdujące się w domu.
Nie należy jednak zakładać, że wszystkie rzeczy są automatycznie objęte tym samym zakresem. Warto zwrócić uwagę na limity dotyczące konkretnych kategorii mienia.
Szczególną uwagę warto zwrócić na instalację elektryczną i system ogrzewania. W przypadku budynku drewnianego prawidłowy stan techniczny tych elementów ma znaczenie nie tylko dla bezpieczeństwa, ale może mieć również znaczenie przy późniejszej likwidacji szkody.
Jeżeli ubezpieczyciel wymaga określonych przeglądów albo dokumentów, właściciel powinien zadbać o ich aktualność. Szczegółowe wymagania mogą zależeć od rodzaju instalacji i warunków polisy.
W domu z drewna źródło ogrzewania jest jednym z elementów, które warto dokładnie uwzględnić przy analizie ochrony. Kominek, piec lub inne urządzenie powinny być użytkowane zgodnie z przeznaczeniem i wymaganiami technicznymi.
Warto także przechowywać dokumentację dotyczącą przeglądów i konserwacji. Może ona być przydatna zarówno ze względów bezpieczeństwa, jak i podczas wyjaśniania okoliczności ewentualnej szkody.
Jeżeli na budynku znajduje się instalacja fotowoltaiczna, należy sprawdzić, czy jest ona objęta polisą i w jaki sposób została zakwalifikowana. Sama ochrona domu nie zawsze oznacza automatyczne objęcie wszystkich dodatkowych instalacji identycznymi warunkami.
Zakres ochrony fotowoltaiki może dotyczyć określonych zdarzeń, ale szczegóły zależą od produktu i sposobu montażu instalacji.
Nowoczesny dom drewniany może być wyposażony w pompę ciepła, rekuperację, automatykę i inne urządzenia techniczne. Warto sprawdzić, czy elementy te są traktowane jako część budynku, element stały czy wymagają szczególnego ujęcia w umowie.
Szczególnie ważne jest rozróżnienie pomiędzy szkodą wynikającą ze zdarzenia losowego a zwykłą awarią techniczną. Standardowa polisa nieruchomości nie musi obejmować każdej usterki urządzenia.
Konstrukcja budynku to tylko część majątku właściciela. Pożar, zalanie albo włamanie mogą spowodować szkody również w wyposażeniu.
Dlatego suma ubezpieczenia dotycząca ruchomości domowych powinna odpowiadać rzeczywistej wartości rzeczy znajdujących się w domu. Jeżeli wyposażenie zmienia się po zakupie polisy, warto okresowo sprawdzać, czy przyjęte wartości nadal są odpowiednie.
Przy wyborze polisy nie należy kierować się wyłącznie ceną zakupu nieruchomości. Sposób określenia wartości budynku zależy od zasad konkretnego ubezpieczyciela.
Ważne jest, aby suma ubezpieczenia nie była ustalona przypadkowo. W przypadku domu drewnianego koszt odbudowy może zależeć od zastosowanej technologii, materiałów i indywidualnych rozwiązań konstrukcyjnych.
Jeżeli po zawarciu polisy właściciel przeprowadzi większy remont, rozbudowę albo znacząco poprawi standard budynku, warto ponownie sprawdzić przyjętą wartość nieruchomości.
Podobne zasady opisuje poradnik o ubezpieczeniu mieszkania po remoncie. Choć dotyczy mieszkania, sama zasada okresowego aktualizowania wartości majątku jest istotna również przy domu.
Budowany dom wymaga innego podejścia niż gotowy budynek mieszkalny. Zakres ochrony może zależeć od etapu prac, stanu zamknięcia budynku i rodzaju znajdującego się na posesji mienia.
Nie należy więc zawierać standardowej polisy dla gotowego domu bez sprawdzenia, czy odpowiada ona aktualnemu etapowi inwestycji. Po zakończeniu budowy zakres ubezpieczenia warto ponownie przeanalizować.
Ochrona od kradzieży dotyczy przede wszystkim mienia i elementów objętych odpowiednim zakresem. Sam materiał konstrukcyjny budynku nie przesądza o działaniu ochrony.
Znaczenie mogą mieć sposób zabezpieczenia nieruchomości, drzwi, okna oraz inne wymagania określone przez ubezpieczyciela. Warto sprawdzić je przed zawarciem umowy, a nie dopiero po szkodzie.
Właściciel nieruchomości może również rozważyć OC w życiu prywatnym. Taka ochrona może mieć znaczenie, jeżeli w związku z określonym zdarzeniem dojdzie do szkody wyrządzonej osobie trzeciej.
Zakres odpowiedzialności zależy jednak od konkretnej umowy. Nie wszystkie szkody związane z nieruchomością lub jej użytkowaniem muszą być objęte standardowym wariantem.
Drewniany dom całoroczny i obiekt wykorzystywany tylko sezonowo mogą być oceniane przez ubezpieczyciela w inny sposób. Długie okresy nieobecności mogą mieć znaczenie dla niektórych ryzyk, szczególnie związanych z awariami, kradzieżą i szybkim wykryciem szkody.
Dlatego sposób użytkowania nieruchomości należy przedstawiać zgodnie ze stanem faktycznym. Dom całoroczny nie powinien być deklarowany jako sezonowy ani odwrotnie.
Jeżeli budynek jest wykorzystywany do wynajmu, należy sprawdzić, czy standardowa polisa mieszkaniowa odpowiada rzeczywistemu sposobowi użytkowania. Wynajem może mieć znaczenie dla zakresu ochrony i oceny ryzyka.
Nie należy zakładać, że polisa zawarta dla prywatnego domu używanego wyłącznie przez właściciela automatycznie obejmuje każdy rodzaj działalności związanej z wynajmem.
Ubezpieczyciel może pytać o rok budowy, stan techniczny oraz przeprowadzone modernizacje. W starszym budynku szczególnie ważne mogą być instalacje elektryczne, kominowe i grzewcze.
Starszy dom nie oznacza automatycznie braku możliwości ubezpieczenia, ale stan techniczny i historia modernizacji mogą być istotne przy ocenie konkretnej nieruchomości.
Właściciel powinien zachować dokumentację dotyczącą budynku, remontów, instalacji oraz wykonanych przeglądów. Pomocne mogą być również zdjęcia nieruchomości i wyposażenia.
W razie poważnej szkody łatwiej będzie wykazać stan domu oraz zakres posiadanego mienia. Szczególnie przy indywidualnie wykonanym domu drewnianym dobra dokumentacja może ułatwić późniejsze ustalenia.
Każda polisa posiada wyłączenia. Mogą one dotyczyć między innymi szkód rozwijających się stopniowo, braku wymaganej konserwacji, niewłaściwego użytkowania instalacji lub innych okoliczności wskazanych w OWU.
Nie wystarczy więc sprawdzić listy ryzyk znajdujących się na pierwszej stronie oferty. Równie ważne jest ustalenie, kiedy ubezpieczyciel może odmówić wypłaty świadczenia albo ograniczyć zakres odpowiedzialności.
Jednym z najpoważniejszych błędów jest nieprawidłowe określenie konstrukcji budynku. Właściciel powinien podać informacje zgodne z rzeczywistą technologią wykonania domu.
Drugim błędem jest skupianie się wyłącznie na pożarze i pomijanie zalania, wichury, kradzieży, wyposażenia czy OC w życiu prywatnym. Dom drewniany jest nieruchomością narażoną również na wiele takich samych ryzyk jak budynek murowany.
Problemem może być również brak aktualizacji sumy ubezpieczenia po remoncie, rozbudowie lub znaczącej zmianie wartości wyposażenia.
Najpierw trzeba prawidłowo określić konstrukcję budynku i sposób jego użytkowania. Następnie warto przeanalizować ochronę od pożaru, zalania, wichury, gradu, kradzieży oraz innych zdarzeń istotnych dla konkretnej nieruchomości.
Osobno należy sprawdzić wyposażenie, dodatkowe instalacje, budynki znajdujące się na posesji i odpowiedzialność cywilną. Ostateczny zakres powinien wynikać z rzeczywistych potrzeb właściciela oraz warunków dostępnej polisy.
Dom drewniany można objąć ubezpieczeniem nieruchomości, ale jego technologia może wpływać na sposób oceny ryzyka przez ubezpieczyciela. Dlatego konstrukcję budynku trzeba opisać prawidłowo już podczas zawierania umowy.
Szczególną uwagę warto zwrócić na ochronę od pożaru, zjawisk atmosferycznych i zalania, ale nie należy pomijać wyposażenia, kradzieży czy OC w życiu prywatnym. Ważne są również instalacje techniczne oraz wymagane przeglądy.
Polisę warto okresowo aktualizować po większym remoncie, rozbudowie lub zmianie wartości nieruchomości. Dobrze dobrana ochrona powinna odpowiadać rzeczywistemu domowi, a nie tylko ogólnemu określeniu „budynek mieszkalny”.
Tak. Możliwość i warunki ochrony zależą od konkretnego ubezpieczyciela oraz technologii wykonania budynku.
Może obejmować pożar, jeżeli znajduje się on w zakresie polisy. Należy również sprawdzić wyłączenia i obowiązki właściciela.
Nie należy tego zakładać. Ubezpieczyciel może inaczej klasyfikować poszczególne technologie budowy.
Może obejmować określone przyczyny zalania. Szczegółowy zakres zależy od OWU.
Ruchomości domowe mogą być objęte polisą w odpowiednim zakresie, ale należy sprawdzić ich sumę ubezpieczenia i zasady ochrony.
Może mieć znaczenie przy ocenie ryzyka, szczególnie w połączeniu ze stanem instalacji i przeprowadzonymi modernizacjami.
Możliwe są polisy dotyczące nieruchomości w budowie, ale zakres należy dopasować do aktualnego etapu inwestycji.
Na prawidłowe określenie konstrukcji, pożar, zalanie, wichurę, instalacje, wartość budynku, wyposażenie oraz wyłączenia odpowiedzialności.
Julia S
Dom drewniany można objąć ochroną ubezpieczeniową, ale jego konstrukcja może mieć znaczenie przy ocenie ryzyka przez ubezpieczyciela.
 Julia S
Wichura i grad mogą w kilka minut uszkodzić dach, okna, elewację, fotowoltaikę oraz elementy posesji. Sama polisa domu nie wystarczy - trzeba sprawdzić definicje zdarzeń, zakres ochrony, limity i wyłączenia w OWU.
 Julia S
Kradzież sprzętu ogrodowego nie zawsze jest objęta polisą domu na takich samych zasadach jak włamanie do budynku. Kluczowe są miejsce przechowywania, zabezpieczenia, rodzaj kradzieży, limity i zapisy OWU.
 Julia S
Ubezpieczenie budynku gospodarczego warto sprawdzić osobno, bo nie każdy obiekt na posesji jest automatycznie objęty polisą domu. Kluczowe są konstrukcja, przeznaczenie, wyposażenie, narzędzia, zabezpieczenia, kradzież, pożar, zalanie i limity odpowiedzia