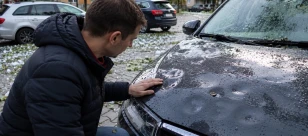
Autocasco może obejmować szkody spowodowane gradobiciem, wichurą, burzą lub zalaniem samochodu, jeśli takie ryzyka znajdują się w zakresie polisy. O wypłacie decydują jednak przyczyna uszkodzenia, wariant AC oraz warunki zapisane w OWU.
Autocasco może obejmować uszkodzenia samochodu spowodowane gradobiciem, wichurą, burzą lub innymi zdarzeniami pogodowymi, jeżeli takie ryzyka znajdują się w zakresie polisy. O wypłacie decydują jednak przyczyna szkody, wariant AC oraz warunki określone w OWU.
Czy AC obejmuje gradobicie?
Tak, odpowiednio dobrane ubezpieczenie samochodu z autocasco może obejmować uszkodzenia powstałe wskutek gradobicia, jednak nie należy przyjmować, że każdy wariant AC zapewnia identyczną ochronę. W szerszych polisach szkody spowodowane przez zjawiska atmosferyczne mogą należeć do standardowego zakresu, natomiast w bardziej ograniczonych wariantach katalog chronionych zdarzeń może być znacznie węższy.
Grad potrafi spowodować liczne wgniecenia karoserii, uszkodzenia lakieru, szyb, reflektorów oraz elementów wykonanych z tworzyw sztucznych, dlatego przy ocenie polisy warto sprawdzić nie tylko samo występowanie ryzyka gradobicia, ale również sposób likwidacji szkody i ewentualne ograniczenia dotyczące poszczególnych elementów samochodu.
Jakie szkody może spowodować gradobicie?
Najbardziej charakterystycznym skutkiem są liczne niewielkie wgniecenia na masce, dachu, błotnikach i drzwiach, jednak przy intensywnym gradzie uszkodzenia mogą być znacznie poważniejsze. Duże bryły lodu mogą doprowadzić do pęknięcia szyby, zniszczenia reflektorów, uszkodzenia panoramicznego dachu albo elementów dekoracyjnych karoserii.
Właśnie dlatego pozornie powierzchowna szkoda może wymagać szerokiej naprawy, a jej rzeczywisty zakres powinien zostać oceniony po dokładnych oględzinach samochodu.
Czy OC samochodu obejmuje gradobicie?
Nie. OC komunikacyjne służy przede wszystkim do pokrywania szkód wyrządzonych innym osobom w związku z ruchem pojazdu, dlatego nie finansuje naprawy własnego auta zniszczonego przez grad.
Do takich sytuacji służy dobrowolne autocasco, jeśli jego zakres obejmuje odpowiednie zdarzenia losowe. Różnice między tymi rodzajami ochrony szerzej opisuje poradnik czym różni się AC od OC.
Czy każde AC chroni samochód przed gradem?
Nie należy tego zakładać. Określenie „AC” może obejmować produkty o bardzo różnym zakresie, począwszy od rozbudowanej ochrony przed wieloma rodzajami uszkodzeń, a skończywszy na wariantach obejmujących jedynie wybrane zdarzenia.
Przed zakupem trzeba więc sprawdzić katalog ryzyk, definicje zdarzeń losowych oraz wyłączenia odpowiedzialności, zamiast opierać się wyłącznie na nazwie produktu.
Czy AC Mini obejmuje gradobicie?
Może, ale zależy to od konstrukcji konkretnej oferty. Ograniczone warianty autocasco często chronią tylko przed określonym katalogiem zdarzeń, dlatego gradobicie może znajdować się w zakresie jednej polisy, a w innej już nie.
Jeżeli dla właściciela samochodu istotna jest przede wszystkim ochrona przed żywiołami, warto sprawdzić tę kwestię jeszcze przed zawarciem umowy, ponieważ późniejsze rozszerzenie ochrony już po wystąpieniu szkody nie będzie możliwe.
Czy AC obejmuje burzę?
Może obejmować szkody będące skutkiem burzy, jednak samo określenie „burza” nie zawsze jest najważniejsze. Ubezpieczyciel może oceniać konkretną przyczynę uszkodzenia, taką jak grad, silny wiatr, spadająca gałąź, przewrócone drzewo czy zalanie.
Dlatego przy zgłoszeniu warto możliwie dokładnie opisać, co faktycznie doprowadziło do uszkodzenia samochodu, zamiast ograniczać się do stwierdzenia, że w danym czasie występowała burza.
Czy AC obejmuje samochód uszkodzony przez wichurę?
Może, jeżeli polisa obejmuje szkody wynikające z działania silnego wiatru lub innych zdarzeń atmosferycznych. Sama wichura nie musi bezpośrednio dotknąć auta, ponieważ szkoda może powstać również wtedy, gdy wiatr przewróci znak, zerwie fragment dachu albo złamie gałąź, która następnie spadnie na samochód.
Właśnie dlatego znaczenie ma zarówno rodzaj zdarzenia pogodowego, jak i rzeczywisty mechanizm powstania szkody.
Czy AC obejmuje drzewo, które spadło na samochód?
Może obejmować takie zdarzenie, jeżeli upadek drzewa lub jego części mieści się w zakresie ochrony przewidzianym przez polisę. PZU wskazuje przykładowo spadającą podczas wichury gałąź jako jedno ze zdarzeń, przy których autocasco może zapewniać ochronę.
Po takim zdarzeniu nie warto od razu usuwać wszystkich śladów bez dokumentacji, ponieważ zdjęcia samochodu, drzewa, miejsca postoju i otoczenia mogą pomóc w wykazaniu okoliczności szkody.
Co jeśli na samochód spadnie gałąź?
Zasada jest podobna jak przy całym drzewie. Jeżeli samochód został uszkodzony przez gałąź zerwaną wskutek silnego wiatru, burzy albo innego zdarzenia pogodowego, odpowiednie AC może pokryć powstałą szkodę.
Jednocześnie mogą wystąpić sytuacje, w których odpowiedzialność ponosi również inny podmiot, na przykład właściciel lub zarządca terenu, jeśli szkoda wynikała z zaniedbania, a nie wyłącznie z działania pogody. Takie przypadki wymagają jednak indywidualnej oceny.
Czy AC obejmuje zalanie samochodu?
Może obejmować również szkody powstałe wskutek zalania lub działania wody, jeżeli takie ryzyko znajduje się w zakresie polisy.
Problem może pojawić się po intensywnych opadach, gdy woda wdziera się do wnętrza samochodu, zalewa instalację elektryczną, elementy elektroniczne, tapicerkę albo podzespoły mechaniczne. Przy współczesnych samochodach nawet częściowe zalanie może prowadzić do rozległych uszkodzeń, dlatego po takim zdarzeniu nie należy pochopnie próbować uruchamiać pojazdu.
Czy AC obejmuje samochód zalany na parkingu?
Może, jeżeli szkoda jest objęta zakresem autocasco. Przykładem może być podziemny parking, na który podczas gwałtownej ulewy dostaje się woda, albo parking znajdujący się w obniżeniu terenu, gdzie po intensywnych opadach dochodzi do podtopienia.
W takiej sytuacji kluczowe znaczenie ma przyczyna zalania oraz warunki konkretnej polisy, a sam fakt, że samochód znajdował się na parkingu, nie przesądza jeszcze o odpowiedzialności ubezpieczyciela.
Co jeśli kierowca sam wjechał w głęboką wodę?
Taka sytuacja może być oceniana inaczej niż samochód zalany podczas postoju. Ubezpieczyciel może analizować sposób zachowania kierowcy, okoliczności zdarzenia oraz treść wyłączeń zawartych w OWU.
Dlatego po wjechaniu w głęboką wodę nie można automatycznie zakładać, że szkoda zostanie potraktowana dokładnie tak samo jak pojazd stojący na parkingu podczas nagłego podtopienia.
Czy AC obejmuje szkody po ulewie?
Może obejmować skutki intensywnych opadów, ale podobnie jak w przypadku burzy znaczenie ma konkretny mechanizm uszkodzenia. Ulewa może doprowadzić do zalania pojazdu, podtopienia parkingu, osunięcia się elementów otoczenia albo innych szkód, które trzeba zakwalifikować zgodnie z OWU.
Dlatego przy zakupie polisy warto sprawdzić nie tylko hasło „zdarzenia losowe”, ale również sposób definiowania poszczególnych ryzyk.
Czy AC chroni samochód przed powodzią?
Może, jeżeli ochrona obejmuje szkody wynikające z działania wody oraz odpowiednie zdarzenia naturalne. Zakres może jednak zależeć od produktu, dlatego nie należy przenosić zasad jednej polisy na wszystkie dostępne autocasco.
Jeżeli samochód znajduje się na obszarze szczególnie narażonym na podtopienia, kwestia ochrony przed wodą powinna być jednym z elementów sprawdzanych przed zawarciem umowy.
Czy AC obejmuje uszkodzenie auta przez śnieg?
Może obejmować szkody wynikające z nagłego zdarzenia, na przykład gdy ciężki śnieg lub lód spada z dachu budynku albo doprowadza do uszkodzenia określonego elementu pojazdu, jeżeli sytuacja mieści się w zakresie polisy.
Nie należy jednak utożsamiać takiego zdarzenia ze zwykłym wpływem zimowych warunków na eksploatację samochodu, ponieważ zużycie, korozja czy inne procesy powstające stopniowo mają inny charakter niż nagła szkoda.
Czy spadający lód z budynku może być objęty AC?
Może, jeżeli uszkodzenie samochodu mieści się w zakresie autocasco. Jednocześnie w określonych okolicznościach może pojawić się pytanie o odpowiedzialność właściciela lub zarządcy budynku, szczególnie gdy szkoda wiąże się z niewłaściwym utrzymaniem obiektu.
Dla właściciela samochodu ważne jest więc dokładne udokumentowanie miejsca, uszkodzenia oraz źródła spadającego lodu.
Czy AC obejmuje uderzenie pioruna?
Zakres szkód wynikających z wyładowań atmosferycznych trzeba sprawdzić w OWU konkretnego ubezpieczyciela. Nie należy automatycznie zakładać, że każde AC działa identycznie, szczególnie gdy skutkiem zdarzenia nie jest widoczne uszkodzenie karoserii, lecz problem z elektroniką.
W nowoczesnych pojazdach diagnostyka takich szkód może być złożona, dlatego istotna staje się dokumentacja i ustalenie bezpośredniej przyczyny awarii.
Czy gradobicie może doprowadzić do szkody całkowitej?
Teoretycznie jest to możliwe, jeżeli zakres uszkodzeń jest bardzo duży w stosunku do wartości pojazdu, jednak sposób kwalifikowania szkody całkowitej zależy od zasad konkretnego autocasco.
Duża liczba uszkodzonych elementów karoserii, szyb czy dachu może sprawić, że naprawa stanie się rozległa, dlatego nie należy oceniać skutków gradobicia wyłącznie na podstawie wielkości pojedynczych wgnieceń.
Co zrobić z samochodem zaraz po gradobiciu?
Najpierw warto znaleźć bezpieczne miejsce i dokładnie obejrzeć pojazd, nie próbując od razu usuwać wgnieceń lub innych śladów. Następnie należy zrobić zdjęcia całego samochodu oraz poszczególnych uszkodzeń, zwracając uwagę na dach, maskę, błotniki, drzwi, szyby i reflektory.
Jeżeli zdarzenie dotknęło wiele samochodów w danej lokalizacji, warto również udokumentować otoczenie, ponieważ może to dodatkowo potwierdzać skalę zjawiska pogodowego.
Czy trzeba zgłaszać gradobicie na policję?
Samo gradobicie nie oznacza automatycznie konieczności zgłaszania zdarzenia policji, ponieważ nie mamy do czynienia z kolizją spowodowaną przez innego kierowcę ani przestępstwem.
Należy jednak sprawdzić wymagania własnego ubezpieczyciela dotyczące dokumentowania szkody i postępować zgodnie z procedurą określoną w OWU.
Czy potrzebne jest potwierdzenie pogody?
Ubezpieczyciel może weryfikować, czy w danym miejscu i czasie rzeczywiście występowało określone zjawisko atmosferyczne, jednak właściciel pojazdu powinien przede wszystkim rzetelnie podać miejsce, datę oraz okoliczności powstania szkody.
Pomocne mogą być własne zdjęcia, nagrania, informacje dotyczące zdarzenia oraz inne materiały pozwalające odtworzyć jego przebieg.
Jak zrobić zdjęcia szkody po gradobiciu?
Warto wykonać fotografie całego pojazdu z kilku stron, a następnie zdjęcia poszczególnych elementów. Wgniecenia po gradzie bywają trudne do pokazania na zdjęciu, dlatego warto fotografować je pod różnymi kątami i w takim świetle, aby widoczne były deformacje powierzchni.
Jeżeli uszkodzone zostały szyby, reflektory albo elementy dachu, również powinny znaleźć się w dokumentacji.
Czy można od razu naprawić auto po gradobiciu?
Przed rozpoczęciem naprawy należy sprawdzić procedurę likwidacji szkody, ponieważ ubezpieczyciel może chcieć przeprowadzić oględziny albo otrzymać określony zestaw zdjęć.
Rozpoczęcie naprawy bez wcześniejszego udokumentowania szkody może utrudnić późniejsze ustalenie jej zakresu.
Jak zgłosić szkodę pogodową z AC?
Przy zgłoszeniu należy podać informacje dotyczące miejsca i czasu zdarzenia, opisać rodzaj zjawiska oraz wskazać zauważone uszkodzenia. Następnie trzeba przekazać dokumentację wymaganą przez ubezpieczyciela i postępować zgodnie z jego instrukcjami dotyczącymi oględzin albo naprawy.
Jeżeli szkoda powstała na skutek kilku powiązanych zdarzeń, na przykład wichura przewróciła drzewo na samochód, warto opisać pełny mechanizm zdarzenia.
Czy AC pokryje naprawę szyb po gradobiciu?
Może, jeżeli szyby są objęte zakresem autocasco i przyczyna szkody mieści się w ochronie. Niektóre oferty mogą również zawierać odrębne ubezpieczenie szyb, dlatego warto sprawdzić, z którego zakresu najlepiej zgłosić konkretną szkodę.
Znaczenie może mieć sposób rozliczania szkody oraz wpływ jej zgłoszenia na historię ubezpieczeniową.
Co z panoramicznym dachem?
Panoramiczny dach może stanowić kosztowny element pojazdu, dlatego przy ochronie przed gradobiciem warto sprawdzić, czy nie dotyczą go szczególne warunki lub ograniczenia.
Jeżeli został uszkodzony, należy dokładnie udokumentować zarówno samo pęknięcie, jak i ewentualne dalsze skutki, na przykład przedostanie się wody do wnętrza pojazdu.
Czy szkoda po gradzie wpływa na historię AC?
Może zostać odnotowana jako szkoda z autocasco, jeśli zostanie z tej polisy zlikwidowana. Sposób, w jaki później wpłynie to na warunki kolejnego ubezpieczenia, zależy jednak od zasad stosowanych przez konkretne towarzystwo.
Dlatego przy niewielkich uszkodzeniach właściciel może przed zgłoszeniem sprawdzić warunki umowy, choć przy większej szkodzie właśnie możliwość jej likwidacji jest głównym celem posiadania AC.
Czy szkoda pogodowa działa tak samo jak parkingowa?
Nie. W obu przypadkach źródłem ochrony może być własne autocasco, jednak przyczyna uszkodzenia jest zupełnie inna.
Przy szkodzie parkingowej często analizuje się odpowiedzialność innego kierowcy, możliwość skorzystania z jego OC oraz ustalenie sprawcy. Przy gradobiciu, wichurze czy zalaniu kluczowe jest natomiast to, czy dane zjawisko atmosferyczne mieści się w zakresie własnej polisy.
Osobno opisujemy AC a szkodę parkingową przy nieznanym sprawcy.
Czy AC może nie wypłacić za gradobicie?
Może dojść do odmowy albo ograniczenia odpowiedzialności, jeżeli konkretne zdarzenie pozostaje poza zakresem ochrony, zastosowanie ma wyłączenie albo ubezpieczony nie spełnił obowiązków wynikających z umowy.
Dlatego przed zakupem autocasco warto dokładnie sprawdzić wyłączenia odpowiedzialności w ubezpieczeniu komunikacyjnym, ponieważ sama informacja, że polisa obejmuje „zdarzenia losowe”, nie wyjaśnia jeszcze wszystkich zasad ochrony.
Czy parkowanie pod drzewem może spowodować odmowę?
Nie można przyjąć ogólnej zasady, że samo zaparkowanie pod drzewem automatycznie pozbawia ochrony. Ubezpieczyciel ocenia konkretną sytuację zgodnie z umową, dlatego znaczenie mogą mieć okoliczności zdarzenia, stan pojazdu oraz ewentualne wyłączenia.
Inaczej może być oceniane nagłe złamanie zdrowego drzewa podczas gwałtownej wichury, a inaczej sytuacja wynikająca z zupełnie innych okoliczności.
Czy wcześniejsze ostrzeżenie pogodowe wyłącza ochronę?
Samo ogłoszenie ostrzeżenia meteorologicznego nie oznacza automatycznie utraty ochrony z AC. Odpowiedzialność ubezpieczyciela wynika z warunków umowy, a każdy przypadek należy analizować w odniesieniu do konkretnych zapisów OWU.
Nie należy więc samodzielnie zakładać odmowy tylko dlatego, że wcześniej pojawiła się prognoza burzy lub gradu.
Czy uszkodzenie podczas jazdy w burzy też może być objęte AC?
Może, o ile szkoda mieści się w zakresie polisy. Samochód może zostać uszkodzony zarówno podczas postoju, jak i w czasie jazdy, dlatego miejsce i sposób użytkowania pojazdu są tylko częścią analizy.
Inaczej może wyglądać sytuacja, gdy kierowca sam doprowadzi do kolizji na śliskiej nawierzchni, a inaczej wtedy, gdy podczas jazdy na pojazd spadnie gałąź lub uderzy grad.
Gradobicie za granicą - czy AC działa?
To zależy od zakresu terytorialnego konkretnej polisy. Jeżeli autocasco obowiązuje poza Polską na obszarze, na którym doszło do zdarzenia, szkoda pogodowa może być rozpatrywana zgodnie z warunkami tej umowy.
Przed wyjazdem warto więc sprawdzić nie tylko rodzaj chronionych zdarzeń, ale również terytorium obowiązywania ochrony.
Jak wybrać AC, jeśli zależy nam na ochronie przed pogodą?
Najważniejsze jest sprawdzenie, czy polisa obejmuje grad, silny wiatr, spadające przedmioty, działanie wody oraz inne zdarzenia naturalne istotne z punktu widzenia sposobu użytkowania samochodu.
Równie ważne są udział własny, franszyza, sposób naprawy, zasady wyceny części oraz ograniczenia odpowiedzialności, ponieważ dwa produkty reklamowane jako autocasco mogą zapewniać bardzo różny poziom ochrony.
Pełne AC czy ograniczony wariant?
Jeżeli głównym celem właściciela jest szeroka ochrona przed wieloma nieprzewidzianymi zdarzeniami, szerszy zakres AC może być bardziej odpowiedni niż produkt chroniący jedynie przed kilkoma wskazanymi ryzykami.
Nie oznacza to jednak, że każdy właściciel potrzebuje identycznego ubezpieczenia. Decyzję warto podejmować na podstawie wartości samochodu, sposobu parkowania, częstotliwości użytkowania oraz ryzyk, których właściciel nie chce ponosić samodzielnie.
Najważniejsze wnioski
AC może obejmować uszkodzenie samochodu przez gradobicie, wichurę, spadającą gałąź, zalanie lub inne zjawisko pogodowe, jednak zakres ochrony zależy od konkretnego wariantu i OWU. Nie każde autocasco działa identycznie, dlatego przed zakupem trzeba sprawdzić zarówno katalog chronionych zdarzeń, jak i ograniczenia odpowiedzialności.
Po wystąpieniu szkody należy przede wszystkim udokumentować samochód i miejsce zdarzenia, nie rozpoczynać pochopnie naprawy oraz zgłosić szkodę zgodnie z procedurą ubezpieczyciela.
FAQ - AC a gradobicie i szkody pogodowe
Czy AC obejmuje gradobicie?
Może obejmować gradobicie, jeśli takie zdarzenie znajduje się w zakresie konkretnej polisy.
Czy OC zapłaci za samochód uszkodzony przez grad?
Nie. Własne OC nie służy do naprawiania własnego samochodu po szkodzie pogodowej.
Czy AC obejmuje drzewo, które spadło na samochód?
Może obejmować takie zdarzenie, jeśli upadek drzewa lub gałęzi mieści się w zakresie ochrony.
Czy AC obejmuje samochód zalany podczas ulewy?
Może, jeżeli działanie wody lub odpowiednie zdarzenie naturalne znajduje się w zakresie polisy.
Czy AC Mini chroni przed gradem?
Nie można tego założyć. Trzeba sprawdzić katalog ryzyk konkretnego wariantu.
Czy po gradobiciu trzeba wzywać policję?
Nie zawsze. Gradobicie samo w sobie nie oznacza konieczności interwencji policji, ale należy przestrzegać procedury zgłoszenia określonej w OWU.
Czy szkoda po gradobiciu może być szkodą całkowitą?
Może, jeśli zakres uszkodzeń oraz zasady rozliczania szkody określone w polisie prowadzą do takiej kwalifikacji.
Czy AC obejmuje szkodę po burzy za granicą?
Może, jeżeli polisa obejmuje dane zdarzenie i obowiązuje na terytorium, na którym doszło do szkody.


 Julia S