Celowe uszkodzenie samochodu może oznaczać nie tylko rysę na lakierze, ale też rozbitą szybę, uszkodzone lusterko czy wgniecioną karoserię. W takich sytuacjach pomocne może być AC, jeśli polisa obejmuje wandalizm i działanie osób trzecich.
Porysowany lakier, wybita szyba czy urwane lusterko mogą być skutkiem celowego działania osoby trzeciej. AC może obejmować takie szkody, jeśli wandalizm znajduje się w zakresie ochrony.
Czy AC obejmuje wandalizm samochodu?
Autocasco może obejmować uszkodzenia samochodu spowodowane celowym działaniem osoby trzeciej, jednak rzeczywisty zakres ochrony zależy od wariantu ubezpieczenia oraz zapisów OWU. Przy wyborze ubezpieczenia samochodu warto więc sprawdzić, czy ochrona obejmuje nie tylko kolizję, kradzież lub zjawiska pogodowe, lecz również wandalizm i dewastację.
Allianz wskazuje, że w zależności od zakresu AC ochrona może obejmować między innymi uszkodzenia lakieru powstałe w wyniku aktów wandalizmu, natomiast w ogólnym opisie autocasco wymienia wandalizm wśród zdarzeń, które mogą być objęte ochroną.
Co oznacza wandalizm w przypadku samochodu?
W praktyce chodzi o sytuację, w której ktoś umyślnie uszkadza cudzy samochód, chociaż nie zamierza go ukraść. Charakterystycznym przykładem jest celowe zarysowanie lakieru kluczem, kopnięcie drzwi, zerwanie lusterka, wybicie szyby, uszkodzenie reflektora lub wgniecenie elementu karoserii.
Wspólną cechą takich zdarzeń jest celowe działanie człowieka. To odróżnia wandalizm od przypadkowej stłuczki parkingowej, szkody pogodowej czy uszkodzenia, które właściciel spowodował sam.
Czy AC obejmuje porysowanie samochodu kluczem?
Może obejmować, jeżeli wandalizm lub działanie osób trzecich znajduje się w zakresie autocasco. Celowe przeciągnięcie ostrym przedmiotem po drzwiach, błotniku lub kilku elementach nadwozia jest jednym z najbardziej typowych przykładów dewastacji pojazdu.
Nie należy jednak automatycznie uznawać każdej rysy za akt wandalizmu. Ubezpieczyciel może analizować sposób powstania uszkodzenia, jego charakter oraz okoliczności wskazane przez właściciela pojazdu.
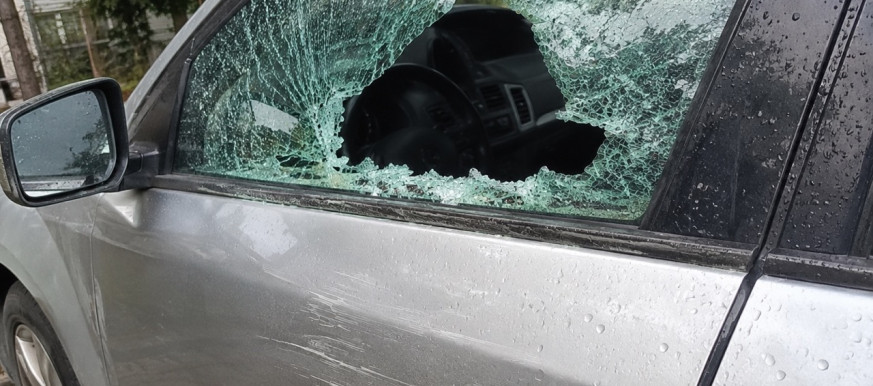
Czy AC zapłaci za wybicie szyby przez wandala?
Może, jeżeli szkody wyrządzone przez osoby trzecie znajdują się w zakresie polisy. Znaczenie może mieć również to, czy szyby objęte są podstawowym AC, osobnym rozszerzeniem albo innym produktem przewidzianym przez konkretnego ubezpieczyciela.
Jeśli szyba została wybita w związku z próbą włamania albo kradzieży przedmiotów znajdujących się w samochodzie, ubezpieczyciel może dodatkowo analizować całe zdarzenie jako próbę włamania, dlatego warto dokładnie opisać jego przebieg.
Czy AC obejmuje urwane lusterko?
Może, jeżeli lusterko zostało celowo uszkodzone przez osobę trzecią, a wandalizm znajduje się w zakresie ochrony. Ubezpieczyciel może jednak badać, czy rzeczywiście było to działanie celowe, czy na przykład lusterko zostało uszkodzone przez przejeżdżający samochód.
Ta różnica może mieć znaczenie dla źródła odszkodowania. Jeżeli znany kierowca innego pojazdu urwał lusterko podczas przejazdu, szkoda może być rozliczana z jego OC, natomiast przy celowym uszkodzeniu przez pieszego sytuacja wygląda inaczej.
Czy AC obejmuje wgniecenie auta przez osobę trzecią?
Może obejmować, gdy wgniecenie powstało w wyniku wandalizmu, na przykład po kopnięciu drzwi, uderzeniu przedmiotem lub innym celowym działaniu.
Sam wygląd uszkodzenia nie zawsze pozwala jednak jednoznacznie wskazać przyczynę, dlatego przy zgłoszeniu warto udokumentować nie tylko wgniecenie, ale również otoczenie samochodu oraz wszystkie ślady mogące pomóc w ustaleniu przebiegu zdarzenia.
Wandalizm a szkoda parkingowa - czym się różnią?
Szkoda parkingowa może być skutkiem nieostrożnego manewru innego kierowcy, otwarcia drzwi sąsiedniego auta albo innego przypadkowego zdarzenia. Wandalizm zakłada natomiast celowe uszkodzenie samochodu.
Jeżeli właściciel po powrocie na parking nie wie, co się wydarzyło, początkowo może być trudno ustalić, czy ktoś zarysował samochód celowo, czy uszkodził go podczas manewru. W takich przypadkach pomocny jest poradnik czy AC obejmuje szkodę parkingową.
Co jeśli sprawca wandalizmu jest nieznany?
Brak ustalonego sprawcy nie musi uniemożliwiać skorzystania z AC, jeżeli dana polisa obejmuje wandalizm. Właśnie w takich sytuacjach autocasco może mieć szczególne znaczenie, ponieważ właściciel nie ma osoby, od której mógłby bezpośrednio dochodzić kosztów naprawy.
Należy jednak przestrzegać procedury określonej w OWU, zwłaszcza dotyczącej terminu zgłoszenia szkody oraz ewentualnego obowiązku zawiadomienia Policji.
Co jeśli wiadomo, kto zniszczył samochód?
Jeśli sprawca został ustalony, właściciel może mieć możliwość dochodzenia od niego naprawienia szkody, ale sposób postępowania zależy od okoliczności oraz podstaw odpowiedzialności.
Posiadanie AC może jednocześnie pozwolić na zgłoszenie szkody własnemu ubezpieczycielowi, jeżeli wandalizm znajduje się w zakresie ochrony. Nie oznacza to jednak, że poszkodowany otrzyma podwójne odszkodowanie za tę samą szkodę.
Czy OC sprawcy zapłaci za celowo zniszczony samochód?
Jeżeli sprawcą jest osoba, która celowo uszkodziła samochód, nie należy automatycznie utożsamiać takiej sytuacji z obowiązkowym OC komunikacyjnym. OC pojazdu działa w określonych sytuacjach związanych z odpowiedzialnością posiadacza lub kierującego pojazdem, natomiast celowe porysowanie samochodu przez pieszego jest innym rodzajem zdarzenia.
Właśnie dlatego warto rozumieć, czym różni się AC od OC, ponieważ po dewastacji auta źródło rekompensaty zależy przede wszystkim od sposobu powstania szkody.
Czy trzeba zgłaszać wandalizm na Policję?
W przypadku podejrzenia celowego zniszczenia samochodu zgłoszenie zdarzenia Policji może być bardzo ważne zarówno ze względu na możliwość ustalenia sprawcy, jak i wymagania wynikające z OWU.
Nie powinno się zakładać, że wszystkie towarzystwa stosują identyczne zasady. Przykładowo PZU przewiduje dla szkody związanej z wandalizmem krótszą procedurę zgłoszenia niż dla zwykłej szkody AC i wymaga zgłoszenia sprawy Policji w określonym terminie.
Dlatego po stwierdzeniu celowego uszkodzenia auta warto od razu sprawdzić warunki własnej polisy.
Czy trzeba wzywać Policję na miejsce?
Nie każda sytuacja wymaga oczekiwania przy samochodzie na patrol, ale w przypadku ewidentnego aktu wandalizmu warto skontaktować się z Policją i ustalić właściwy sposób zgłoszenia.
Jeżeli sprawca nadal znajduje się na miejscu, zachowuje się agresywnie albo istnieje zagrożenie dla ludzi lub mienia, priorytetem pozostaje bezpieczeństwo i wezwanie odpowiednich służb.
Jak udokumentować wandalizm samochodu?
Najlepiej wykonać zdjęcia całego pojazdu, każdego uszkodzonego elementu oraz miejsca, w którym samochód stał. Jeżeli obok znajdują się rozbite przedmioty, ślady farby, narzędzia lub inne elementy mogące mieć związek ze zdarzeniem, również warto je udokumentować.
Nie należy ograniczać się do jednego zdjęcia wykonanej z bliska rysy. Szersza dokumentacja pomaga pokazać rozmieszczenie uszkodzeń i może być przydatna zarówno dla ubezpieczyciela, jak i Policji.
Czy monitoring parkingu ma znaczenie?
Tak. Nagranie może pomóc ustalić, czy szkoda rzeczywiście była wynikiem celowego działania oraz kto był sprawcą.
Jeżeli samochód stał przy sklepie, osiedlu, biurowcu lub w garażu, warto szybko ustalić, kto zarządza monitoringiem. Nagrania mogą być przechowywane przez ograniczony czas, dlatego zwlekanie z próbą ich zabezpieczenia może utrudnić późniejsze ustalenie przebiegu zdarzenia.
Czy samemu można poprosić o nagranie monitoringu?
Można zgłosić administratorowi, że doszło do zdarzenia i poprosić o zabezpieczenie materiału. To, czy nagranie zostanie przekazane bezpośrednio właścicielowi samochodu, zależy między innymi od zasad ochrony danych i procedur administratora.
W praktyce ważne jest przede wszystkim to, aby materiał nie został automatycznie nadpisany przed rozpoczęciem postępowania.
Czy AC obejmuje graffiti na samochodzie?
Może, jeżeli naniesienie farby lub innej substancji było aktem wandalizmu i spowodowało szkodę objętą polisą. Znaczenie ma przede wszystkim zakres uszkodzenia oraz sposób jego usunięcia.
Jeżeli wystarczy profesjonalne oczyszczenie powierzchni, charakter szkody będzie inny niż wtedy, gdy substancja trwale uszkodziła lakier i konieczne jest lakierowanie elementów nadwozia.
Czy AC obejmuje uszkodzenie reflektora przez wandala?
Może, jeśli uszkodzenie powstało wskutek działania osoby trzeciej objętego ochroną. Współczesne reflektory mogą zawierać rozbudowaną elektronikę i systemy sterowania, dlatego pozornie niewielkie uszkodzenie zewnętrznego elementu może wymagać wymiany większej części zespołu.
Ubezpieczyciel będzie oceniał zakres szkody zgodnie z zasadami przyjętymi w konkretnej polisie.
Czy AC obejmuje przecięte opony?
Może, jednak w przypadku opon trzeba szczególnie dokładnie sprawdzić OWU. Niektóre produkty zawierają dodatkowe zasady dotyczące uszkodzeń ogumienia, zwłaszcza gdy szkoda ogranicza się wyłącznie do opony lub koła.
Jeżeli przecięcie opon jest częścią większego aktu wandalizmu obejmującego również karoserię czy inne elementy, sposób oceny szkody może wyglądać inaczej.
Czy AC obejmuje uszkodzenie kilku elementów jednocześnie?
Może. Jeżeli podczas jednego aktu wandalizmu sprawca porysował kilka drzwi, uszkodził maskę i rozbił reflektor, ubezpieczyciel może traktować całość jako jedno zdarzenie, jeżeli wynikało ono z jednego ciągu działań.
Ma to znaczenie między innymi przy ustalaniu zasad rozliczenia szkody, dlatego podczas zgłoszenia warto wskazać wszystkie zauważone uszkodzenia.
Co jeśli sprawca próbował ukraść samochód?
Próba kradzieży może powodować uszkodzenie zamków, szyb, stacyjki, elektroniki lub elementów nadwozia. Jeżeli auto nie zostało skradzione, ale zostało uszkodzone, sposób rozliczenia zależy od zakresu AC oraz definicji stosowanych przez ubezpieczyciela.
Samą ochronę dotyczącą utraty pojazdu szerzej opisuje artykuł AC od kradzieży samochodu.
Czy kradzież części i wandalizm to to samo?
Nie zawsze. Jeżeli ktoś odrywa element samochodu wyłącznie po to, aby go zniszczyć, może mieć miejsce akt wandalizmu. Jeżeli natomiast zabiera część w celu jej przywłaszczenia, zdarzenie ma również charakter kradzieży.
Dla właściciela najważniejsze jest rzetelne opisanie tego, co zastał przy samochodzie, zamiast samodzielnego kwalifikowania zdarzenia pod konkretny punkt OWU.
Czy AC Mini obejmuje wandalizm?
Może, ale nie jest to regułą. Ograniczone warianty AC często obejmują tylko określony katalog zdarzeń, dlatego wandalizm może znajdować się w jednym produkcie, a być wyłączony w innym.
Jeżeli właścicielowi zależy właśnie na ochronie auta pozostawianego na ulicy, niestrzeżonym parkingu lub w miejscu o podwyższonym ryzyku uszkodzenia przez osoby trzecie, zakres dotyczący wandalizmu powinien zostać sprawdzony przed zawarciem umowy.
Czy pełne AC zawsze obejmuje wandalizm?
Określenie „pełne AC” nie ma jednej uniwersalnej definicji obejmującej wszystkie towarzystwa, dlatego także w szerokim wariancie należy sprawdzić OWU.
Istotne są nie tylko same zdarzenia objęte ochroną, ale również udział własny, sposób naprawy, zasady rozliczenia elementów oraz katalog sytuacji, w których ubezpieczyciel może ograniczyć odpowiedzialność.
Czy niewielką rysę warto zgłaszać z AC?
To zależy od warunków umowy oraz rozmiaru szkody. Przy niewielkim uszkodzeniu znaczenie może mieć udział własny, sposób rozliczenia oraz wpływ szkody na historię ubezpieczeniową.
Nie ma więc jednej odpowiedzi dla wszystkich kierowców. Najpierw trzeba ustalić rzeczywisty koszt naprawy oraz zasady własnego AC, pamiętając jednocześnie o terminach zgłoszenia przewidzianych w OWU.
Czy wandalizm wpływa na historię szkód AC?
Jeżeli szkoda zostanie zlikwidowana z autocasco, może zostać uwzględniona w historii ubezpieczeniowej, nawet jeśli właściciel samochodu nie miał żadnego wpływu na jej powstanie.
To jedna z różnic pomiędzy odpowiedzialnością za zdarzenie a samym faktem korzystania z ochrony AC. Ostateczny wpływ na warunki kolejnej polisy zależy od zasad stosowanych przez ubezpieczyciela.
Czy można naprawić auto przed zgłoszeniem szkody?
Jeżeli właściciel zamierza skorzystać z AC, powinien najpierw sprawdzić procedurę ubezpieczyciela. Rozpoczęcie naprawy przed wykonaniem wymaganych zdjęć lub oględzin może utrudnić późniejszą ocenę szkody.
Jeżeli konieczne jest wykonanie pilnych czynności zabezpieczających, warto wcześniej dokładnie udokumentować stan samochodu oraz zachować uszkodzone elementy, jeśli jest to możliwe.
Jak zgłosić wandalizm z AC?
Po zauważeniu szkody należy przede wszystkim wykonać dokumentację, sprawdzić możliwość zabezpieczenia monitoringu oraz postępować zgodnie z procedurą ubezpieczyciela dotyczącą zgłoszenia szkody i zawiadomienia Policji.
W zgłoszeniu trzeba wskazać, kiedy samochód pozostawiono bez uszkodzeń, kiedy zauważono szkodę oraz jakie elementy zostały zniszczone. Jeżeli istnieją świadkowie albo monitoring, warto również podać te informacje.
Jak szybko trzeba zgłosić wandalizm?
Termin wynika z OWU konkretnej polisy i może różnić się od standardowego terminu stosowanego do innych szkód AC. Z tego powodu zdarzenia nie warto odkładać na później.
Przykładowo PZU wskazuje dla wandalizmu szczególne terminy dotyczące zgłoszenia szkody i powiadomienia Policji, co pokazuje, dlaczego po stwierdzeniu dewastacji samochodu trzeba od razu sprawdzić własne warunki ubezpieczenia.
Kiedy AC może nie zapłacić za wandalizm?
Odmowa może wynikać z tego, że wybrany wariant nie obejmuje wandalizmu, zastosowanie ma konkretne wyłączenie odpowiedzialności albo właściciel nie spełnił obowiązków wynikających z umowy.
Znaczenie może mieć również sposób przedstawienia zdarzenia oraz możliwość potwierdzenia okoliczności szkody. Dlatego przed zawarciem umowy warto sprawdzić wyłączenia odpowiedzialności w polisie komunikacyjnej.
Czy brak monitoringu oznacza odmowę?
Nie można przyjąć takiej zasady. Sam brak nagrania nie oznacza automatycznie, że wandalizm nie może zostać objęty ochroną.
Monitoring jest przede wszystkim dodatkowym dowodem pomagającym ustalić sprawcę i przebieg zdarzenia. Ubezpieczyciel ocenia szkodę na podstawie całości zgromadzonych informacji oraz warunków umowy.
Czy brak świadków uniemożliwia wypłatę?
Nie musi. Wiele aktów wandalizmu ma miejsce właśnie wtedy, gdy przy samochodzie nikogo nie ma.
W takiej sytuacji szczególnie ważne stają się zdjęcia uszkodzeń, sposób ich powstania, ewentualny monitoring oraz dokumentacja związana ze zgłoszeniem zdarzenia.
Co jeśli samochód został zniszczony podczas kłótni?
Jeżeli konkretna osoba w trakcie konfliktu celowo uszkodzi samochód, nadal może to być szkoda wyrządzona umyślnie przez osobę trzecią. Zakres ochrony z AC trzeba jednak ocenić na podstawie konkretnego OWU oraz okoliczności sprawy.
Jeżeli właściciel zna sprawcę, warto przekazać jego dane Policji oraz ubezpieczycielowi.
Co jeśli samochód uszkodził pasażer?
Sytuacja wymaga indywidualnej analizy, ponieważ znaczenie ma zarówno sposób powstania szkody, jak i relacja osoby uszkadzającej pojazd do ubezpieczonego oraz postanowienia OWU.
Nie należy więc zakładać, że każde celowe uszkodzenie przez dowolną osobę automatycznie zostanie potraktowane identycznie.
Jak wybrać AC chroniące przed wandalizmem?
Najważniejsze jest sprawdzenie, czy zakres obejmuje szkody spowodowane przez osoby trzecie oraz akty wandalizmu. Następnie warto zweryfikować udział własny, sposób naprawy, zasady dotyczące szyb, opon i innych elementów, a także obowiązki związane ze zgłoszeniem szkody.
Szczególnie istotne jest to dla samochodów regularnie pozostawianych na ulicy, otwartych parkingach lub w innych miejscach, w których właściciel nie ma pełnej kontroli nad pojazdem.
Najważniejsze wnioski
AC może obejmować celowe uszkodzenie samochodu przez osobę trzecią, w tym porysowanie lakieru, wybicie szyby, uszkodzenie reflektora, urwanie lusterka czy wgniecenie karoserii. Zakres ochrony zależy jednak od konkretnego wariantu oraz OWU.
Po zauważeniu wandalizmu warto możliwie szybko udokumentować samochód, zabezpieczyć informacje o monitoringu, sprawdzić obowiązek zawiadomienia Policji i zgłosić szkodę zgodnie z procedurą ubezpieczyciela.
FAQ - AC a wandalizm samochodu
Czy AC obejmuje porysowanie samochodu kluczem?
Może obejmować, jeśli szkody spowodowane przez osoby trzecie lub wandalizm znajdują się w zakresie polisy.
Czy AC zapłaci za wybitą szybę?
Może, ale sposób rozliczenia zależy od zakresu AC oraz zasad dotyczących szyb w konkretnej umowie.
Czy AC obejmuje urwane lusterko?
Może obejmować, jeżeli lusterko zostało celowo uszkodzone przez osobę trzecią i takie zdarzenie jest objęte ochroną.
Czy trzeba zgłosić wandalizm na Policję?
W wielu przypadkach jest to wymagane lub istotne dla likwidacji szkody. Należy sprawdzić wymagania zapisane w OWU własnego ubezpieczyciela.
Czy AC działa, gdy sprawca wandalizmu jest nieznany?
Może działać. Brak ustalonego sprawcy nie wyklucza automatycznie możliwości skorzystania z własnego AC.
Czy AC Mini obejmuje wandalizm?
Może, ale nie każdy ograniczony wariant AC zawiera takie ryzyko.
Czy graffiti na samochodzie może być objęte AC?
Może, jeżeli zostało naniesione celowo i spowodowało szkodę objętą polisą.
Czy szkoda z wandalizmu wpływa na historię AC?
Może zostać uwzględniona w historii szkód, jeśli zostanie zlikwidowana z autocasco.


 Julia S