Wyjazd na kilka dni lub kilka tygodni nie musi oznaczać utraty ochrony ubezpieczeniowej, ale dłuższa nieobecność może mieć znaczenie dla warunków polisy.
Wyjazd na urlop, delegację albo kilkutygodniowy pobyt za granicą oznacza, że dom przez pewien czas pozostaje bez stałego nadzoru. W tym okresie nadal może dojść do włamania, awarii instalacji, zalania, pożaru albo szkód pogodowych.
Dlatego przy wyborze ubezpieczenia nieruchomości warto sprawdzić, czy dłuższa nieobecność właściciela wpływa na zakres ochrony i czy OWU określa szczególne warunki dla domu pozostającego bez mieszkańców.
Czy ubezpieczenie domu działa podczas urlopu?
Co do zasady sam wyjazd właściciela nie oznacza automatycznie, że polisa przestaje działać. Szczegóły zależą jednak od warunków konkretnej umowy.
Warto sprawdzić przede wszystkim:
- czy polisa określa maksymalny okres nieobecności,
- czy istnieje definicja domu niezamieszkanego,
- czy wymagane są określone zabezpieczenia,
- czy trzeba zakręcić wodę,
- czy alarm musi pozostawać aktywny,
- czy nieruchomość musi być ogrzewana zimą,
- czy dłuższy wyjazd trzeba zgłosić ubezpieczycielowi.
Nie należy zakładać, że wszystkie polisy podchodzą do długiej nieobecności w identyczny sposób.
Ubezpieczenie domu jednorodzinnego podczas nieobecności
Ubezpieczenie domu jednorodzinnego obejmuje zwykle znacznie więcej elementów niż sam lokal mieszkalny w bloku.
Podczas wyjazdu bez nadzoru mogą pozostawać także:
- garaż,
- budynki gospodarcze,
- fotowoltaika,
- ogrodzenie,
- brama,
- ogród,
- sprzęt znajdujący się na posesji.
Dlatego przy domu zakres ochrony powinien być analizowany szerzej niż tylko w kontekście drzwi wejściowych i wyposażenia wnętrza.
Kradzież podczas wyjazdu
Jednym z największych zagrożeń podczas dłuższej nieobecności jest włamanie.
Dom, w którym przez kilka dni nie ma mieszkańców, może być bardziej narażony na obserwację przez złodzieja.
Przy ochronie warto sprawdzić:
- wymagane zamki,
- zabezpieczenie okien,
- drzwi tarasowe,
- bramę,
- alarm,
- monitoring,
- sposób postępowania z kluczami.
Szczegółowe zasady związane z tym ryzykiem opisuje poradnik kradzież z włamaniem a ubezpieczenie nieruchomości.
Czy alarm trzeba włączać przed wyjazdem?
Jeżeli przy zawieraniu polisy zadeklarowano określone zabezpieczenia, trzeba sprawdzić, czy OWU nakłada obowiązek ich używania.
Może to dotyczyć:
- alarmu,
- monitoringu,
- dodatkowych zamków,
- rolet,
- systemu ochrony.
Nie należy deklarować zabezpieczenia tylko po to, aby uzyskać korzystniejsze warunki, jeżeli później nie jest ono faktycznie wykorzystywane.
Klucze pozostawione rodzinie lub sąsiadowi
Przekazanie kluczy zaufanej osobie może pomóc w szybkim wykryciu awarii.
Taka osoba może:
- sprawdzić dom,
- odebrać pocztę,
- zauważyć wyciek,
- zareagować na alarm,
- sprawdzić ogrzewanie,
- zgłosić awarię.
Nie zmienia to jednak warunków samego ubezpieczenia.
Warto po prostu upewnić się, że osoba ma możliwość wejścia do domu w sytuacji awaryjnej.
Zalanie domu podczas urlopu
Awaria instalacji wodnej podczas nieobecności może być szczególnie kosztowna, ponieważ wyciek może trwać wiele godzin albo dni.
Przyczyną może być:
- pęknięcie przewodu,
- uszkodzenie wężyka,
- awaria pralki,
- awaria zmywarki,
- nieszczelność instalacji,
- uszkodzenie zaworu.
Zakres takich szkód opisuje szerzej ubezpieczenie mieszkania od zalania.
Przy domu pozostawianym bez nadzoru warto dodatkowo sprawdzić, czy OWU wskazuje obowiązki związane z instalacją wodną podczas dłuższej nieobecności.
Czy warto zakręcić wodę przed wyjazdem?
Jeżeli dom przez dłuższy czas będzie pusty, zakręcenie głównego zaworu może ograniczyć ryzyko poważnej szkody.
Nie zawsze będzie to możliwe lub potrzebne, szczególnie gdy instalacja musi działać z innymi systemami budynku.
Warto jednak sprawdzić:
- główny zawór,
- wężyki do urządzeń,
- stan instalacji,
- czujniki zalania.
Przy domu wyposażonym w automatykę można również rozważyć system wykrywający wyciek i odcinający wodę.
Zalanie a smart home
Czujniki zalania mogą szybko wysłać powiadomienie na telefon.
System może wykryć wodę:
- pod pralką,
- przy zmywarce,
- w kotłowni,
- przy rozdzielaczu,
- w piwnicy.
Nie oznacza to, że czujnik zastępuje polisę, ale może znacząco ograniczyć rozmiar szkody.
Pożar domu podczas nieobecności
Pożar podczas wyjazdu może zostać wykryty znacznie później niż wtedy, gdy ktoś znajduje się w domu.
Źródłem może być między innymi:
- instalacja elektryczna,
- urządzenie pozostawione pod napięciem,
- instalacja techniczna,
- garaż,
- sąsiedni budynek.
Dlatego przy dłuższej nieobecności warto sprawdzić zakres ubezpieczenia domu od pożaru.
Czy trzeba odłączać urządzenia elektryczne?
Niektóre urządzenia można przed wyjazdem odłączyć od zasilania.
Dotyczy to szczególnie sprzętu, który nie musi pracować podczas nieobecności.
Można sprawdzić:
- ładowarki,
- przedłużacze,
- małe AGD,
- urządzenia grzewcze,
- dodatkową elektronikę.
Nie należy jednak wyłączać urządzeń niezbędnych do prawidłowego funkcjonowania domu, jeśli mogłoby to prowadzić do innych szkód.
Lodówka podczas urlopu
Wiele osób pozostawia lodówkę i zamrażarkę włączoną.
W przypadku awarii zasilania może dojść do rozmrożenia żywności, ale sposób traktowania takiej straty zależy od zakresu konkretnej polisy.
Nie należy zakładać automatycznej ochrony zawartości lodówki bez sprawdzenia warunków umowy.
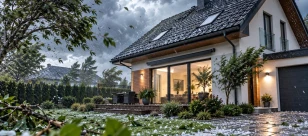
Wichura i grad podczas nieobecności
Podczas urlopu dom może zostać uszkodzony przez gwałtowną pogodę.
Problemem może być:
- zerwana dachówka,
- uszkodzona rynna,
- wybite okno,
- uszkodzona fotowoltaika,
- przewrócone ogrodzenie,
- drzewo na dachu.
Jeżeli właściciela nie ma na miejscu, szkoda może przez pewien czas pozostać niezauważona.
Dlatego warto znać zasady dotyczące ubezpieczenia domu od wichury i gradu.
Co jeśli po wichurze zacznie padać do środka?
W takiej sytuacji czas reakcji ma ogromne znaczenie.
Uszkodzenie kilku dachówek może początkowo być niewielką szkodą, ale kolejne opady mogą zniszczyć:
- ocieplenie,
- sufit,
- podłogę,
- instalację,
- wyposażenie.
Dlatego podczas długiego wyjazdu warto poprosić kogoś o sprawdzenie domu po gwałtownej burzy.
Czy monitoring wpływa na ochronę?
Monitoring może pomóc w szybkim wykryciu:
- włamania,
- uszkodzenia bramy,
- przewróconego drzewa,
- obecności osób na posesji.
Kamery mogą również stanowić materiał pomocny przy dokumentowaniu zdarzenia.
Nie zastępują jednak warunków wynikających z polisy.
Czujniki dymu podczas wyjazdu
Czujnik dymu jest przydatny również wtedy, gdy nikogo nie ma w domu, szczególnie jeżeli współpracuje z systemem alarmowym lub wysyła powiadomienia.
W nowoczesnych systemach smart home możliwe jest otrzymanie informacji o zagrożeniu jeszcze przed powrotem do nieruchomości.
Szybka reakcja może ograniczyć skalę szkody.
Czy dom może być pusty przez miesiąc?
To zależy od OWU.
Niektóre umowy mogą określać szczególne zasady dotyczące długotrwałego niezamieszkiwania nieruchomości.
Dlatego przed kilkutygodniowym lub kilkumiesięcznym wyjazdem trzeba sprawdzić:
- definicję niezamieszkania,
- okres wskazany w OWU,
- obowiązek poinformowania ubezpieczyciela,
- zasady dotyczące ogrzewania,
- zabezpieczenia.
Nie należy przenosić zasad z jednej polisy na inną.
Wyjazd na kilka miesięcy
Dłuższy wyjazd to inna sytuacja niż dwutygodniowy urlop.
Może dotyczyć na przykład:
- pracy za granicą,
- pobytu zimowego poza Polską,
- delegacji,
- czasowego zamieszkania w innym miejscu.
Jeżeli dom ma pozostawać niezamieszkany przez długi okres, warto skontaktować się z ubezpieczycielem lub pośrednikiem i potwierdzić zasady ochrony.
Dom niezamieszkany a dom nieużytkowany
Te pojęcia mogą mieć konkretne znaczenie w OWU.
Dom, w którym właściciel przebywa tylko okresowo, może być traktowany inaczej niż nieruchomość całkowicie wyłączona z użytkowania.
Dlatego ważne jest sprawdzenie definicji stosowanych przez konkretnego ubezpieczyciela.
Ubezpieczenie domu letniskowego a nieobecność
Dom letniskowy z natury może pozostawać pusty przez większą część roku.
Dlatego sposób jego ubezpieczenia może różnić się od standardowego domu zamieszkanego na stałe.
Jeżeli nieruchomość jest używana sezonowo, warto dopasować polisę do rzeczywistego sposobu korzystania z budynku.
Czy ogrzewanie musi działać podczas wyjazdu?
Zimą wyłączenie ogrzewania może prowadzić do zamarznięcia instalacji.
Konsekwencją może być:
- pęknięcie rur,
- zalanie,
- uszkodzenie ogrzewania,
- szkody w wyposażeniu.
Dlatego przed zimowym wyjazdem należy odpowiednio zabezpieczyć budynek.
Wymagania mogą również wynikać z warunków polisy.
Pompa ciepła i kocioł podczas nieobecności
System ogrzewania powinien pracować zgodnie z zaleceniami producenta i warunkami pogodowymi.
Nie warto wyłączać całej instalacji bez sprawdzenia, czy nie doprowadzi to do zamarznięcia lub awarii.
Przydatne może być zdalne monitorowanie temperatury w domu.
Co z fotowoltaiką podczas urlopu?
Instalacja fotowoltaiczna zazwyczaj pracuje niezależnie od obecności domowników.
Podczas wyjazdu może jednak dojść do:
- przepięcia,
- wichury,
- gradu,
- awarii,
- uszkodzenia instalacji.
Jeżeli aplikacja pozwala zdalnie monitorować produkcję, nietypowy spadek może być sygnałem problemu.
Czy trzeba poinformować ubezpieczyciela o wyjeździe?
Przy zwykłym urlopie może nie być takiej potrzeby, ale przy bardzo długiej nieobecności trzeba sprawdzić warunki konkretnej umowy.
Jeżeli OWU przewiduje obowiązki związane z niezamieszkaniem domu, należy ich przestrzegać.
Nie warto opierać się wyłącznie na założeniu, że „polisa przecież jest ważna cały rok”.
Jak przygotować dom przed urlopem?
Przed wyjazdem warto wykonać prostą kontrolę.
Sprawdź:
- zamknięcie okien,
- drzwi tarasowe,
- zamki,
- bramę,
- alarm,
- monitoring,
- instalację wodną,
- urządzenia elektryczne,
- ogrzewanie,
- prognozę pogody.
Dobrze również poprosić zaufaną osobę o możliwość sprawdzenia domu w razie alarmu lub gwałtownej pogody.
Czy warto zostawić włączone światła?
System automatycznego oświetlenia może symulować obecność mieszkańców.
Nie należy jednak pozostawiać przypadkowych urządzeń działających przez całą dobę tylko po to, aby sprawić wrażenie obecności.
Lepszym rozwiązaniem mogą być programatory albo automatyka domowa.
Wartościowe rzeczy podczas wyjazdu
Przed urlopem warto sprawdzić sposób przechowywania:
- biżuterii,
- gotówki,
- elektroniki,
- dokumentów,
- innych cennych przedmiotów.
Niektóre kategorie mienia mogą mieć osobne limity lub wymagania dotyczące zabezpieczenia.
Sama suma ruchomości domowych nie zawsze oznacza identyczną ochronę dla wszystkich wartościowych przedmiotów.
Dokumentacja domu przed długim wyjazdem
Wykonanie kilku zdjęć przed wyjazdem może być dobrym rozwiązaniem.
Można sfotografować:
- wyposażenie,
- elektronikę,
- rowery,
- garaż,
- fotowoltaikę,
- elementy posesji.
W razie szkody zdjęcia mogą pomóc odtworzyć stan nieruchomości sprzed zdarzenia.
Co zrobić, jeśli szkoda wydarzyła się podczas urlopu?
Po otrzymaniu informacji o zdarzeniu warto przede wszystkim ograniczyć dalsze straty.
Jeżeli na miejscu znajduje się rodzina lub sąsiad, może:
- wykonać zdjęcia,
- zakręcić wodę,
- wezwać odpowiednie służby,
- zabezpieczyć uszkodzone okno,
- zgłosić awarię administracji.
Po uzyskaniu informacji o szkodzie należy również sprawdzić sposób zgłoszenia określony przez ubezpieczyciela.
Czy można zgłosić szkodę z zagranicy?
Wiele zgłoszeń można obecnie rozpocząć zdalnie, ale dokładna procedura zależy od ubezpieczyciela.
Najważniejsze jest zebranie:
- zdjęć,
- opisu zdarzenia,
- daty szkody,
- informacji o uszkodzeniach.
Jeżeli na miejscu konieczne są pilne działania, trzeba przede wszystkim ograniczyć możliwość powiększenia szkody.
Czy polisa zadziała, jeśli nikt nie zauważy szkody przez kilka dni?
To zależy od rodzaju zdarzenia i warunków polisy.
Sam fakt, że właściciela nie było w domu, nie pozwala automatycznie stwierdzić, że szkoda nie będzie objęta ochroną.
Znaczenie może mieć jednak:
- przyczyna,
- moment wykrycia,
- zakres szkody,
- działania podjęte po jej ujawnieniu,
- obowiązki wynikające z OWU.
Najczęstsze błędy przed wyjazdem
Pierwszy błąd to pozostawienie otwartych lub niedomkniętych okien.
Drugi to nieaktywowanie zadeklarowanego alarmu.
Trzeci to pozostawienie niesprawnej instalacji wodnej bez kontroli.
Czwarty to całkowite wyłączenie ogrzewania zimą bez zabezpieczenia instalacji.
Piąty to brak osoby, która może szybko zareagować na alarm lub awarię.
Szósty to brak sprawdzenia zasad dotyczących długotrwałej nieobecności w OWU.
Co sprawdzić w polisie przed dłuższym wyjazdem?
Przed wyjazdem warto sprawdzić:
- kradzież z włamaniem,
- zalanie,
- pożar,
- wichurę,
- grad,
- wymagane zabezpieczenia,
- definicję niezamieszkania,
- obowiązki właściciela,
- sumę ubezpieczenia,
- wyłączenia odpowiedzialności.
Szczególnie ważny jest okres, przez jaki dom ma pozostać pusty.
Najważniejsze wnioski
Ubezpieczenie domu podczas wyjazdu może nadal chronić nieruchomość, ale szczegóły zależą od OWU i długości nieobecności.
Najważniejsze ryzyka to kradzież, zalanie, pożar i szkody pogodowe. Właściciel powinien również sprawdzić, czy polisa wymaga aktywowania określonych zabezpieczeń albo nakłada dodatkowe obowiązki przy długiej nieobecności.
Przed urlopem warto zabezpieczyć instalację wodną, zamknąć wszystkie wejścia, uruchomić alarm i pozostawić kontakt z osobą, która w razie problemu może szybko sprawdzić nieruchomość.
FAQ - ubezpieczenie domu podczas wyjazdu
Czy ubezpieczenie domu działa podczas urlopu?
Może działać normalnie, ale szczegółowe zasady zależą od konkretnej polisy oraz długości nieobecności.
Czy wyjazd na dwa tygodnie trzeba zgłaszać ubezpieczycielowi?
Nie należy przyjmować jednej zasady dla wszystkich polis. Obowiązki związane z nieobecnością trzeba sprawdzić w OWU.
Czy polisa obejmuje włamanie podczas urlopu?
Może obejmować, jeśli kradzież z włamaniem znajduje się w zakresie i spełnione zostały wymagania dotyczące zabezpieczeń.
Czy zalanie pustego domu jest objęte ubezpieczeniem?
Może być objęte, jeśli przyczyna szkody znajduje się w zakresie. Znaczenie mogą mieć również obowiązki właściciela podczas dłuższej nieobecności.
Czy przed urlopem trzeba zakręcić wodę?
Warto to rozważyć, jeśli pozwala na to instalacja. Trzeba również sprawdzić, czy konkretna polisa przewiduje związane z tym wymagania.
Czy dom może być pusty przez kilka miesięcy?
Może to wpływać na warunki ochrony. Przy długiej nieobecności trzeba sprawdzić definicję domu niezamieszkanego w OWU.
Czy alarm musi działać podczas wyjazdu?
Jeżeli określone zabezpieczenie zostało wskazane w polisie lub wymagane w OWU, należy stosować się do warunków umowy.
Co zrobić, jeśli podczas urlopu dojdzie do szkody?
Należy ograniczyć dalsze straty, zebrać dokumentację i zgłosić zdarzenie zgodnie z procedurą ubezpieczyciela.


 Julia S