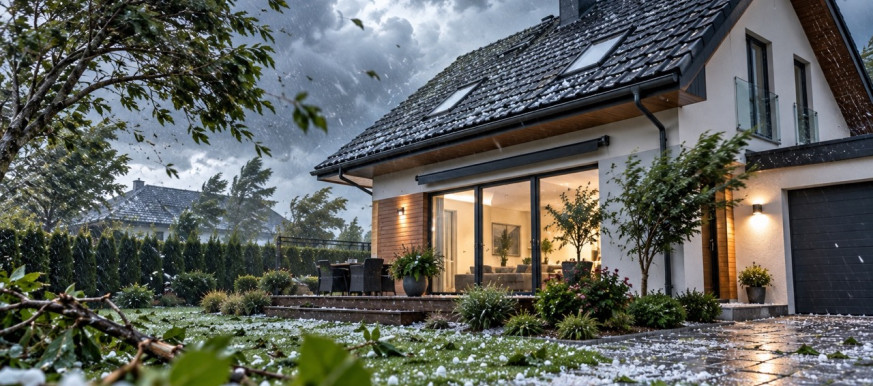
Wichura i grad mogą w kilka minut uszkodzić dach, okna, elewację, fotowoltaikę oraz elementy posesji. Sama polisa domu nie wystarczy - trzeba sprawdzić definicje zdarzeń, zakres ochrony, limity i wyłączenia w OWU.
Ubezpieczenie domu od wichury i gradu ma chronić właściciela przed kosztami szkód spowodowanych gwałtownymi zjawiskami pogodowymi, ale dokładny zakres zależy od konkretnej umowy. Uszkodzeniu może ulec nie tylko dach budynku, lecz również elewacja, okna, rolety, instalacja fotowoltaiczna, ogrodzenie, brama, altana czy wyposażenie znajdujące się na posesji.
Dlatego przed zakupem polisy warto sprawdzić nie tylko, czy w zakresie znajdują się wichura i grad, ale także jakie elementy nieruchomości są ubezpieczone oraz jakie obowiązują limity i wyłączenia.
Punktem wyjścia mogą być ubezpieczenia nieruchomości, jednak przy ochronie przed pogodą szczególnie ważne są szczegółowe definicje zawarte w OWU.
Czy ubezpieczenie domu obejmuje wichurę?
Może obejmować, jeśli wichura znajduje się w katalogu zdarzeń objętych ochroną.
Nie należy jednak zakładać, że każde uszkodzenie powstałe podczas silnego wiatru automatycznie oznacza wypłatę odszkodowania. Ubezpieczyciel może posługiwać się własną definicją wichury, huraganu albo silnego wiatru.
Dlatego warto sprawdzić:
- jak polisa definiuje wichurę,
- jakie elementy domu są chronione,
- czy ochrona dotyczy także budynków dodatkowych,
- czy obejmuje elementy posesji,
- czy istnieją limity,
- jakie obowiązują wyłączenia.
Im dokładniej sprawdzimy zakres przed zawarciem umowy, tym mniejsze ryzyko nieporozumień po szkodzie.
Co może uszkodzić wichura?
Silny wiatr może spowodować bardzo różne szkody.
Najczęściej dotyczą one:
- dachówki,
- blachy dachowej,
- rynien,
- obróbek blacharskich,
- kominów,
- anten,
- okien,
- rolet,
- elewacji,
- fotowoltaiki,
- ogrodzenia,
- bramy,
- altany,
- tarasu,
- drzew i elementów ogrodu.
W skrajnych przypadkach wiatr może zerwać część dachu, przewrócić drzewo na budynek albo doprowadzić do dostania się wody opadowej do wnętrza domu.
Ubezpieczenie dachu od wichury
Dach jest jednym z najbardziej narażonych elementów budynku.
Wichura może:
- zerwać dachówki,
- przesunąć pokrycie,
- uszkodzić kalenicę,
- zerwać rynny,
- uszkodzić komin,
- naruszyć konstrukcję,
- zerwać elementy obróbek.
Przy wyborze ubezpieczenia domu jednorodzinnego warto sprawdzić, czy suma ubezpieczenia pozwala pokryć realny koszt naprawy takich elementów.
Koszt naprawy dachu może być wysoki nie tylko ze względu na materiały, ale także robociznę, rusztowania, zabezpieczenie budynku i konieczność szybkiego wykonania prac.
Grad a ubezpieczenie domu
Grad może spowodować zupełnie inne szkody niż wichura.
Najbardziej narażone mogą być:
- dach,
- dachówki,
- pokrycia z blachy,
- świetliki,
- okna dachowe,
- rolety,
- elewacja,
- parapety,
- instalacja fotowoltaiczna,
- zadaszenie tarasu,
- altana.
Przy bardzo intensywnym gradobiciu uszkodzenia mogą objąć kilka elementów nieruchomości jednocześnie.
Dlatego przy polisie warto sprawdzić, czy grad został wymieniony w zakresie oraz czy ochrona obejmuje również elementy znajdujące się poza główną bryłą budynku.
Gradobicie a dach
Po gradobiciu szkoda nie zawsze jest od razu widoczna.
Dach może wyglądać na cały z poziomu gruntu, podczas gdy uszkodzeniu uległy:
- powierzchnia dachówek,
- elementy uszczelniające,
- blacha,
- świetliki,
- rynny.
Po silnym gradzie warto więc sprawdzić stan dachu, szczególnie jeśli pojawiły się przecieki.
Nie należy jednak samodzielnie wchodzić na dach, jeśli nie jest to bezpieczne. Dokumentację można wykonać z ziemi albo zlecić oględziny specjaliście.
Fotowoltaika po gradzie i wichurze
Instalacja fotowoltaiczna znajduje się bezpośrednio na dachu lub posesji, dlatego jest narażona na działanie pogody.
Uszkodzeniu mogą ulec:
- moduły,
- konstrukcja montażowa,
- przewody,
- falownik,
- zabezpieczenia,
- elementy mocujące.
Jeżeli dom posiada panele, warto sprawdzić, czy są one ujęte w zakresie polisy. Więcej na ten temat opisuje poradnik ubezpieczenie fotowoltaiki przy domu.
Przy droższej instalacji trzeba zwrócić uwagę również na odpowiednią sumę ubezpieczenia.
Czy polisa obejmuje panel pęknięty po gradzie?
Może obejmować, jeżeli grad jest zdarzeniem ubezpieczeniowym, a instalacja fotowoltaiczna znajduje się w zakresie polisy.
Przy zgłoszeniu szkody warto przygotować:
- zdjęcia paneli,
- dokumentację instalacji,
- fakturę,
- informacje o mocy instalacji,
- diagnozę instalatora, jeśli jest potrzebna.
Nie każde pogorszenie wydajności oznacza jednak szkodę od gradu. Przyczynę może być konieczne potwierdzić technicznie.
Zerwany dach i późniejsze zalanie domu
Jedna wichura może spowodować kilka następujących po sobie szkód.
Przykład:
wiatr uszkadza dach, następnie przez powstały otwór do wnętrza dostaje się deszcz i niszczy sufit, podłogę, meble oraz sprzęt.
W takiej sytuacji trzeba udokumentować zarówno pierwotne uszkodzenie dachu, jak i szkody wewnątrz budynku.
Nie należy czekać z zabezpieczeniem domu wyłącznie po to, aby rzeczoznawca zobaczył szkody w pierwotnym stanie. Właściciel powinien w rozsądnym zakresie ograniczać dalsze straty, jednocześnie wykonując zdjęcia przed pracami awaryjnymi.
Okna i rolety po gradobiciu
Grad może uszkodzić także stolarkę okienną.
Szczególnie narażone są:
- szyby,
- okna dachowe,
- rolety zewnętrzne,
- żaluzje fasadowe,
- parapety,
- moskitiery.
Zakres może zależeć od tego, czy konkretny element jest traktowany jako część budynku, stały element czy dodatkowe wyposażenie.
Warto to sprawdzić zwłaszcza w domach wyposażonych w kosztowne rolety elektryczne lub duże przeszklenia.
Elewacja domu po gradzie
Grad może również pozostawić ślady na elewacji.
Uszkodzenia mogą dotyczyć:
- tynku,
- elementów dekoracyjnych,
- okładzin,
- parapetów,
- rynien,
- elementów drewnianych.
Przy zgłoszeniu warto wykonać zdjęcia z różnych odległości. Jedno zdjęcie całej ściany może nie pokazać wszystkich uszkodzeń.
Ogrodzenie i brama po wichurze
Silny wiatr może przewrócić lub uszkodzić:
- przęsła ogrodzenia,
- słupki,
- bramę,
- furtkę,
- automatykę,
- elementy dekoracyjne.
Nie każda polisa traktuje te elementy dokładnie tak samo jak budynek mieszkalny.
Dlatego warto sprawdzić, czy ochrona obejmuje elementy posesji. Osobny poradnik opisuje ubezpieczenie ogrodzenia i bramy.
Altana i taras po wichurze
Lekkie konstrukcje ogrodowe są szczególnie narażone na silny wiatr.
Szkoda może dotyczyć:
- zadaszenia,
- pergoli,
- altany,
- markizy,
- balustrad,
- wyposażenia tarasu.
Przy takich elementach warto sprawdzić, czy zostały uwzględnione jako element posesji albo dodatkowy obiekt.
Więcej informacji znajduje się w poradniku ubezpieczenie tarasu i altany ogrodowej.
Co z meblami ogrodowymi?
Wichura może również zniszczyć albo porwać:
- krzesła,
- stoły,
- parasole,
- leżaki,
- grille,
- donice.
Przy ruchomościach znajdujących się na zewnątrz mogą obowiązywać inne warunki niż dla wyposażenia znajdującego się w domu.
Dlatego należy sprawdzić, czy polisa obejmuje mienie pozostawione na tarasie lub w ogrodzie.
Drzewo przewrócone na dom
Silny wiatr może przewrócić drzewo znajdujące się na własnej lub sąsiedniej posesji.
Szkoda może objąć:
- dach,
- elewację,
- okna,
- ogrodzenie,
- samochód,
- altanę,
- instalację fotowoltaiczną.
W przypadku uszkodzenia domu ważne jest udokumentowanie skutków zdarzenia.
Jeżeli drzewo stwarza dalsze zagrożenie, trzeba przede wszystkim zadbać o bezpieczeństwo i ograniczenie kolejnych szkód.
Wichura a ogród
Szkody pogodowe nie kończą się na budynku.
Silny wiatr może zniszczyć:
- drzewa,
- krzewy,
- meble,
- dekoracje,
- system podlewania,
- elementy małej architektury.
Zakres ochrony takich rzeczy może być ograniczony w porównaniu z ochroną samego domu.
Więcej o elementach znajdujących się poza budynkiem opisuje artykuł ubezpieczenie ogrodu przy domu.
Czy wiatr musi osiągnąć określoną prędkość?
To zależy od definicji zawartej w konkretnej polisie.
Nie powinno się przyjmować jednej wartości właściwej dla wszystkich ubezpieczycieli. OWU może określać, w jaki sposób dane zdarzenie jest kwalifikowane i jakie dowody mogą być wykorzystywane do jego potwierdzenia.
Dlatego przed zakupem warto przeczytać definicję:
- wichury,
- huraganu,
- silnego wiatru,
- gradu.
To jeden z najważniejszych fragmentów umowy przy ochronie pogodowej.
Jak ubezpieczyciel ustala, czy była wichura?
Sposób ustalenia przyczyny szkody zależy od okoliczności oraz procedur ubezpieczyciela.
Znaczenie mogą mieć między innymi:
- charakter uszkodzeń,
- oględziny,
- informacje pogodowe,
- szkody w sąsiedztwie,
- dokumentacja właściciela,
- opinia specjalisty.
Właściciel nie powinien jednak sam przesądzać, czy zdarzenie spełnia konkretną definicję z OWU.
Najlepiej dokładnie opisać przebieg zdarzenia i udokumentować powstałe szkody.
Co zrobić bezpośrednio po wichurze?
Najważniejsze jest bezpieczeństwo.
Nie należy wchodzić na uszkodzony dach ani dotykać zerwanych przewodów elektrycznych.
Jeżeli sytuacja na to pozwala:
- wykonaj zdjęcia,
- nagraj film,
- zabezpiecz otwory,
- przykryj uszkodzony dach,
- przenieś rzeczy z zalewanych pomieszczeń,
- zachowaj uszkodzone elementy,
- zgłoś szkodę.
Jeżeli konieczna jest pilna pomoc straży pożarnej lub innych służb, należy w pierwszej kolejności wykonać ich zalecenia.
Czy można naprawić dach przed oględzinami?
Właściciel powinien ograniczać dalsze szkody.
Jeżeli więc przez uszkodzony dach pada do środka, rozsądne zabezpieczenie budynku może być konieczne jeszcze przed oględzinami.
Warto jednak wcześniej:
- wykonać zdjęcia,
- nagrać uszkodzenia,
- zachować zdemontowane elementy, jeśli jest to możliwe,
- dokumentować wykonane prace,
- zachować rachunki.
Przy większych naprawach warto skontaktować się z ubezpieczycielem i sprawdzić sposób dalszego postępowania.
Jak dokumentować szkody po gradzie?
Po gradobiciu warto dokładnie obejrzeć nieruchomość.
Zdjęcia powinny obejmować:
- cały budynek,
- dach z bezpiecznej perspektywy,
- elewację,
- okna,
- rolety,
- fotowoltaikę,
- rynny,
- ogrodzenie,
- elementy posesji.
Przy uszkodzeniach punktowych warto wykonać zarówno zdjęcie ogólne, jak i zbliżenie.
Jak zgłosić szkodę?
Przy zgłoszeniu zazwyczaj potrzebne będą podstawowe informacje:
- numer polisy,
- data zdarzenia,
- opis sytuacji,
- lista uszkodzeń,
- zdjęcia,
- dane kontaktowe.
W przypadku większych szkód mogą być potrzebne także:
- kosztorysy,
- faktury,
- dokumentacja techniczna,
- opinia wykonawcy,
- dokumentacja instalacji fotowoltaicznej.
Warto przygotować możliwie kompletny materiał już przy pierwszym zgłoszeniu.
Czy trzeba mieć rachunki za uszkodzone elementy domu?
Nie zawsze wszystkie stare rachunki będą dostępne.
Warto jednak przechowywać dokumentację szczególnie drogich elementów, takich jak:
- fotowoltaika,
- okna,
- rolety,
- brama,
- automatyka,
- wyposażenie techniczne.
Pomocne mogą być również zdjęcia wykonane przed szkodą.
Suma ubezpieczenia domu
Przy poważnej wichurze największym problemem może być nie tylko sam zakres, lecz również zbyt niska suma ubezpieczenia.
Jeżeli dom został ubezpieczony na wartość nieodpowiadającą realnym kosztom jego odtworzenia, po dużej szkodzie mogą pojawić się problemy finansowe.
Przy wyborze polisy trzeba więc sprawdzić nie tylko listę zdarzeń, ale również:
- sumę ubezpieczenia budynku,
- sumę ruchomości,
- limity elementów posesji,
- zakres budynków dodatkowych.
Niedoubezpieczenie przy rosnących kosztach remontu
Wartość domu oraz koszty materiałów i robocizny mogą zmieniać się w czasie.
Polisa zawarta kilka lat wcześniej i automatycznie przedłużana bez aktualizacji parametrów może nie odpowiadać aktualnej wartości nieruchomości.
Dlatego przy każdym odnowieniu warto ponownie sprawdzić sumę ubezpieczenia.
Czy polisa obejmuje garaż i budynek gospodarczy po wichurze?
Może obejmować, jeśli obiekty te zostały objęte umową.
Nie należy zakładać, że ubezpieczenie domu automatycznie obejmuje każdy budynek stojący na działce.
Szczególnie trzeba sprawdzić:
- garaż wolnostojący,
- budynek gospodarczy,
- altanę,
- wiatę,
- inne obiekty dodatkowe.
Każdy z nich może mieć inną sumę lub limit.
Kiedy ubezpieczenie może nie zadziałać?
Problemy mogą pojawić się, jeśli szkoda nie wynika ze zdarzenia objętego polisą albo stan techniczny nieruchomości miał istotny wpływ na jej powstanie.
Znaczenie mogą mieć między innymi:
- brak odpowiedniego zakresu,
- wyłączenia odpowiedzialności,
- zły stan techniczny,
- brak wymaganej konserwacji,
- nieszczelny dach istniejący przed zdarzeniem,
- nieprawidłowo zamontowane elementy,
- przekroczenie limitu.
Każdy przypadek trzeba analizować zgodnie z warunkami konkretnej umowy.
Stary dach a szkoda po wichurze
Wiek dachu sam w sobie nie oznacza automatycznie braku ochrony.
Problem może pojawić się jednak wtedy, gdy szkoda wynika głównie z wcześniejszego zużycia, zaniedbania lub braku konserwacji, a nie z samego zdarzenia pogodowego.
Dlatego warto regularnie kontrolować:
- pokrycie,
- rynny,
- obróbki,
- komin,
- mocowania.
Dobrze utrzymana nieruchomość zmniejsza zarówno ryzyko szkody, jak i późniejszych sporów dotyczących jej przyczyny.
Czy trzeba zabezpieczać rzeczy przed zapowiadaną wichurą?
Jeżeli prognozowane są silne podmuchy, warto ograniczyć potencjalne szkody.
Można między innymi:
- schować lekkie meble,
- zamknąć parasole,
- zabezpieczyć trampolinę,
- schować donice i dekoracje,
- zamknąć okna,
- zamknąć bramę,
- zabezpieczyć ruchome elementy.
Takie działania mogą znacząco ograniczyć rozmiar szkody.
Co sprawdzić w OWU przed zakupem polisy?
Przy ochronie domu od wichury i gradu najważniejsze są:
- definicja wichury,
- definicja gradu,
- zakres budynku,
- ochrona dachu,
- ochrona fotowoltaiki,
- ochrona ogrodzenia,
- ochrona budynków dodatkowych,
- ochrona ruchomości,
- limity,
- wyłączenia,
- suma ubezpieczenia.
Nie warto ograniczać się do informacji reklamowej, że polisa chroni od „zdarzeń pogodowych”. To konkretne zapisy OWU określają rzeczywisty zakres.
Najważniejsze wnioski
Ubezpieczenie domu od wichury i gradu może chronić właściciela przed bardzo kosztownymi szkodami, ale zakres różni się w zależności od polisy.
Najważniejsze jest sprawdzenie ochrony dachu, okien, elewacji, fotowoltaiki, ogrodzenia, tarasu, altany oraz pozostałych elementów posesji.
Po szkodzie trzeba zadbać o bezpieczeństwo, ograniczyć dalsze straty i przygotować dobrą dokumentację fotograficzną. Przy zakupie polisy kluczowe są natomiast definicje wichury i gradu, odpowiednia suma ubezpieczenia oraz wyłączenia odpowiedzialności.
FAQ - ubezpieczenie domu od wichury i gradu
Czy ubezpieczenie domu obejmuje zerwany dach po wichurze?
Może obejmować, jeśli wichura znajduje się w zakresie polisy, a uszkodzony dach jest częścią ubezpieczonego budynku. Szczegóły zależą od OWU.
Czy gradobicie jest objęte polisą domu?
Może być objęte jako jedno ze zdarzeń losowych. Trzeba sprawdzić, czy grad występuje w zakresie konkretnej umowy.
Czy polisa obejmuje fotowoltaikę uszkodzoną przez grad?
Może obejmować, jeżeli instalacja fotowoltaiczna jest ubezpieczona, a grad znajduje się w zakresie ochrony.
Czy po wichurze można od razu zabezpieczyć dach?
Takie zabezpieczenie może być konieczne, aby ograniczyć dalsze szkody. Warto wcześniej wykonać dokładną dokumentację i zachować rachunki za prace awaryjne.
Czy ubezpieczenie obejmuje ogrodzenie przewrócone przez wiatr?
Może obejmować, jeśli ogrodzenie znajduje się w zakresie polisy oraz zdarzenie spełnia warunki ochrony.
Czy szkody w altanie po wichurze są ubezpieczone?
Mogą być, jeśli altana została objęta polisą jako element posesji lub dodatkowy obiekt.
Czy stary dach może być ubezpieczony od wichury?
Sam wiek dachu nie przesądza o ochronie. Znaczenie może mieć jego stan techniczny oraz rzeczywista przyczyna szkody.
Co zrobić po gradobiciu?
Warto obejrzeć nieruchomość, zrobić zdjęcia, zabezpieczyć uszkodzone miejsca i zgłosić szkodę zgodnie z procedurą ubezpieczyciela.


 Julia S