Pożar może zniszczyć nie tylko konstrukcję domu, ale również wyposażenie, instalacje, garaż i inne elementy posesji. Przy wyborze polisy warto sprawdzić zakres ochrony od ognia, dymu, sadzy oraz szkód powstałych podczas akcji gaśniczej.
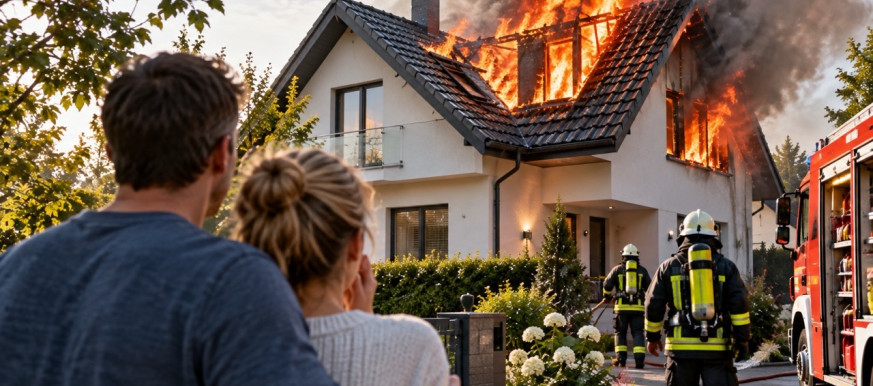
Pożar domu może w bardzo krótkim czasie doprowadzić do szkód o ogromnej wartości. Ogień może uszkodzić dach, ściany, instalacje, stolarkę, wyposażenie, sprzęt RTV i AGD, fotowoltaikę, garaż oraz inne budynki znajdujące się na posesji.
Dlatego przy wyborze ubezpieczenia nieruchomości warto sprawdzić nie tylko, czy polisa obejmuje pożar, ale również jakie elementy majątku są chronione, jaka jest suma ubezpieczenia oraz jakie obowiązują wyłączenia.
Czy ubezpieczenie domu obejmuje pożar?
Pożar może znajdować się w zakresie polisy jako jedno ze zdarzeń losowych. Szczegółowe zasady zależą jednak od konkretnej umowy oraz OWU.
Warto sprawdzić, czy ochrona obejmuje:
- konstrukcję budynku,
- dach,
- ściany i stropy,
- instalacje,
- stałe elementy,
- ruchomości domowe,
- garaż,
- budynki gospodarcze,
- fotowoltaikę,
- pozostałe elementy posesji.
Najważniejsze jest rozróżnienie ochrony samego budynku od ochrony rzeczy znajdujących się w jego wnętrzu.
Ubezpieczenie domu jednorodzinnego a pożar
Ubezpieczenie domu jednorodzinnego powinno uwzględniać nie tylko konstrukcję budynku, ale również zakres ochrony od pożaru, instalacje, stałe elementy i ruchomości domowe.
Po dużym pożarze koszt może obejmować nie tylko remont jednego pomieszczenia, ale także:
- odbudowę części dachu,
- wymianę instalacji,
- remont ścian i stropów,
- wymianę okien,
- odtworzenie wyposażenia,
- osuszanie,
- usuwanie sadzy,
- sprzątanie i wywóz zniszczonych elementów.
Dlatego zakres polisy powinien odpowiadać rzeczywistej wartości domu.
Co może zostać uszkodzone podczas pożaru?
Pożar rzadko oznacza wyłącznie szkody bezpośrednio od płomieni.
Straty mogą powstać wskutek:
- ognia,
- wysokiej temperatury,
- dymu,
- sadzy,
- wody używanej do gaszenia,
- działań ratowniczych,
- uszkodzenia instalacji.
Ogień może zostać ugaszony w jednym pomieszczeniu, ale dym i sadza mogą przedostać się do niemal całego domu.
Czy wyposażenie domu jest objęte ubezpieczeniem?
Może być, jeżeli polisa obejmuje ruchomości domowe.
Do wyposażenia mogą należeć między innymi:
- meble,
- telewizory,
- komputery,
- urządzenia AGD,
- sprzęt audio,
- ubrania,
- wyposażenie kuchni,
- sprzęt sportowy,
- inne rzeczy należące do domowników.
Warto osobno sprawdzić sumę ubezpieczenia ruchomości.
Dom może być bowiem ubezpieczony na wysoką kwotę, podczas gdy wyposażenie zostało objęte znacznie niższą sumą.
Telewizor, komputer i AGD po pożarze
Urządzenie nie musi zostać bezpośrednio spalone, żeby przestało nadawać się do użytkowania.
Elektronika może zostać uszkodzona przez:
- temperaturę,
- sadzę,
- dym,
- wodę,
- wilgoć,
- problemy z instalacją elektryczną.
Po pożarze część sprzętu może wymagać diagnostyki, nawet jeżeli z zewnątrz wygląda na nieuszkodzony.
Pożar instalacji elektrycznej
Źródłem pożaru może być również instalacja elektryczna albo urządzenie podłączone do sieci.
Po zdarzeniu ubezpieczyciel może analizować między innymi:
- przyczynę pożaru,
- stan instalacji,
- miejsce powstania ognia,
- dokumentację służb,
- opinie techniczne.
Jeżeli problem rozpoczął się od instalacji elektrycznej, warto znać również zasady dotyczące przepięcia w ubezpieczeniu nieruchomości.
Przepięcie i pożar są jednak różnymi zdarzeniami i nie należy traktować ich jako tego samego ryzyka.
Dym i sadza po pożarze
Jednym z największych problemów po pożarze może być dym.
Może dostać się do pomieszczeń, których ogień bezpośrednio nie objął.
Uszkodzone mogą zostać:
- ściany,
- sufity,
- tapicerka,
- meble,
- ubrania,
- elektronika,
- instalacja wentylacyjna.
Usuwanie sadzy może wymagać specjalistycznego czyszczenia.
Dlatego przy analizowaniu zakresu polisy warto sprawdzić nie tylko bezpośrednie działanie ognia, ale również szkody będące jego następstwem.
Zalanie domu podczas akcji gaśniczej
Gaszenie pożaru może doprowadzić do bardzo dużych szkód wodnych.
Woda może zniszczyć:
- podłogi,
- sufity,
- ściany,
- meble,
- elektronikę,
- instalacje.
W efekcie część strat może wynikać nie z samego ognia, ale z konieczności prowadzenia akcji ratowniczej.
W OWU warto sprawdzić, jak ubezpieczyciel traktuje takie szkody.
Fotowoltaika a pożar domu
Instalacja fotowoltaiczna może stanowić istotną część wartości wyposażenia technicznego nieruchomości.
Pożar może uszkodzić:
- moduły,
- falownik,
- przewody,
- zabezpieczenia,
- konstrukcję montażową.
Dlatego przy domu wyposażonym w panele warto sprawdzić ubezpieczenie fotowoltaiki przy domu oraz sposób uwzględnienia całej instalacji w sumie ubezpieczenia.
Przy droższej instalacji może mieć znaczenie nie tylko sam zakres ochrony, ale także jej wartość.
Pożar garażu
Pożar może rozpocząć się również poza częścią mieszkalną.
W garażu znajdują się często:
- samochód,
- rowery,
- elektronarzędzia,
- akumulatory,
- ładowarki,
- sprzęt ogrodowy,
- opony,
- wyposażenie warsztatowe.
Jeżeli garaż stanowi osobny obiekt, warto sprawdzić ubezpieczenie garażu wolnostojącego.
Nie należy zakładać, że samo ubezpieczenie domu automatycznie obejmuje każdy dodatkowy budynek stojący na działce.
Czy rzeczy znajdujące się w garażu są chronione?
To osobna kwestia.
Polisa może obejmować konstrukcję garażu, ale zawartość może podlegać innym zasadom lub limitom.
Warto sprawdzić ochronę:
- rowerów,
- sprzętu ogrodowego,
- narzędzi,
- elektronarzędzi,
- opon i felg,
- wyposażenia warsztatu.
Łączna wartość rzeczy przechowywanych w garażu może być znacznie wyższa, niż właściciel początkowo zakłada.
Pożar budynku gospodarczego
Na posesji mogą znajdować się również inne obiekty.
Jeżeli narzędzia, urządzenia lub wyposażenie przechowywane są poza domem, warto sprawdzić ubezpieczenie budynku gospodarczego.
Znaczenie ma zarówno ochrona samego budynku, jak i rzeczy znajdujących się wewnątrz.
Nie każda polisa musi automatycznie obejmować wszystkie obiekty na działce.
Pożar w piwnicy lub komórce lokatorskiej
W budynkach wielorodzinnych szkoda może rozpocząć się w piwnicy albo komórce lokatorskiej.
Ogień, dym i wysoka temperatura mogą uszkodzić:
- rowery,
- narzędzia,
- opony,
- sprzęt sportowy,
- rzeczy sezonowe.
Jeżeli polisa obejmuje pomieszczenia przynależne, warto sprawdzić również limity dla mienia znajdującego się poza samym mieszkaniem.
Pożar domu od urządzenia elektrycznego
Źródłem ognia może być także urządzenie znajdujące się wewnątrz domu.
Może to być między innymi:
- ładowarka,
- przedłużacz,
- sprzęt AGD,
- urządzenie grzewcze,
- elektronika,
- instalacja ładowania.
Po pożarze nie należy bez potrzeby wyrzucać urządzenia, od którego mogła rozpocząć się szkoda.
Może ono mieć znaczenie podczas ustalania przyczyny zdarzenia.
Kominek, piec i kocioł a pożar
W domu jednorodzinnym ważnym elementem jest również system ogrzewania.
Przy urządzeniach grzewczych znaczenie mogą mieć:
- prawidłowa instalacja,
- konserwacja,
- stan techniczny,
- przewody kominowe,
- sposób eksploatacji.
Jeżeli dochodzi do pożaru, przyczyna szkody może być analizowana przez ubezpieczyciela.
Dlatego warto przechowywać dokumentację serwisową oraz potwierdzenia wykonanych kontroli.
Czy brak przeglądów może mieć znaczenie?
Może mieć znaczenie przede wszystkim wtedy, gdy stan techniczny nieruchomości pozostaje w związku z przyczyną szkody.
Nie należy jednak automatycznie zakładać, że każdy brak dokumentu oznacza odmowę wypłaty.
Każdy przypadek powinien być oceniany zgodnie z OWU i rzeczywistą przyczyną pożaru.
Właściciel domu powinien jednak regularnie dbać o instalacje i urządzenia wymagające kontroli.
Pożar domu podczas remontu
Remont może powodować dodatkowe ryzyka.
W domu pojawiają się wtedy:
- elektronarzędzia,
- materiały budowlane,
- przedłużacze,
- tymczasowe instalacje,
- urządzenia grzewcze,
- prace generujące wysoką temperaturę.
Przy większym remoncie warto sprawdzić, czy sposób prowadzenia prac nie wpływa na warunki ubezpieczenia.
Pożar domu w budowie
Budynek w trakcie budowy może wymagać innego zakresu ochrony niż nieruchomość już użytkowana.
Znaczenie mają:
- etap inwestycji,
- stopień wykończenia,
- wykonane instalacje,
- sposób użytkowania,
- przechowywane materiały.
Polisa powinna odpowiadać rzeczywistemu stanowi nieruchomości.
Pożar sąsiedniej nieruchomości
Ogień może przenieść się również z sąsiedniego domu lub budynku gospodarczego.
Własna nieruchomość może zostać uszkodzona przez:
- płomienie,
- temperaturę,
- dym,
- sadzę,
- działania ratownicze.
W takiej sytuacji należy dokładnie udokumentować własne szkody oraz zgłosić je zgodnie z procedurą wynikającą z posiadanej polisy.
Jak ustalić sumę ubezpieczenia domu?
Suma ubezpieczenia ma szczególne znaczenie przy pożarze, ponieważ potencjalna szkoda może być bardzo duża.
Warto osobno przeanalizować wartość:
- budynku,
- stałych elementów,
- wyposażenia,
- instalacji technicznych,
- fotowoltaiki,
- garażu,
- innych budynków na posesji.
Nie wystarczy, że polisa obejmuje pożar. Kwota ochrony również musi być odpowiednia.
Niedoubezpieczenie domu
Koszty remontu i odbudowy mogą zmieniać się z czasem.
Jeżeli suma ubezpieczenia przez wiele lat nie była aktualizowana, może nie odpowiadać realnej wartości nieruchomości.
Dlatego przy odnawianiu polisy warto ponownie sprawdzić:
- powierzchnię domu,
- standard wykończenia,
- wartość instalacji,
- wartość wyposażenia,
- dodatkowe obiekty.
Po dużym pożarze różnica między realnym kosztem odbudowy a poziomem ochrony może mieć bardzo duże znaczenie.
Koszt sprzątania po pożarze
Pożar może generować również wydatki, które nie są klasyczną naprawą budynku.
Mogą to być koszty:
- wywozu pozostałości,
- sprzątania,
- usuwania sadzy,
- osuszania,
- zabezpieczenia budynku,
- demontażu uszkodzonych elementów.
Warto sprawdzić, czy i w jakim zakresie takie koszty znajdują się w polisie.
Dom nienadający się do zamieszkania
Po poważnym pożarze nieruchomość może przez pewien czas nie nadawać się do normalnego użytkowania.
W niektórych polisach mogą występować świadczenia związane z czasowym zakwaterowaniem lub innymi kosztami po szkodzie.
Nie należy jednak zakładać, że jest to standard każdej umowy.
Jeśli taki zakres jest ważny, należy sprawdzić go jeszcze przed zakupem polisy.
Co zrobić bezpośrednio po pożarze?
Najważniejsze jest bezpieczeństwo.
Do uszkodzonego budynku nie należy wchodzić, jeśli służby nie uznały tego za bezpieczne.
Po zakończeniu akcji warto:
- wykonać zdjęcia,
- nagrać uszkodzone pomieszczenia,
- zabezpieczyć dom przed dalszymi szkodami,
- zachować dokumentację służb,
- przygotować listę uszkodzonego mienia,
- zgłosić szkodę.
Nie należy rozpoczynać dużego remontu bez udokumentowania pierwotnego stanu nieruchomości.
Jak zrobić dokumentację po pożarze?
Warto fotografować nie tylko najbardziej zniszczone miejsca.
Dokumentacja powinna obejmować:
- cały budynek,
- poszczególne pomieszczenia,
- dach,
- instalacje,
- meble,
- elektronikę,
- inne ruchomości,
- garaż,
- pozostałe uszkodzone obiekty.
Dobrze wykonać zarówno zdjęcia ogólne, jak i zbliżenia.
Czy wyrzucać spalone rzeczy?
Jeżeli przedmioty nie stwarzają zagrożenia, warto najpierw je udokumentować.
Mogą mieć znaczenie dla ustalenia:
- zakresu szkody,
- wartości mienia,
- przyczyny pożaru.
Jeżeli coś trzeba usunąć ze względów bezpieczeństwa, należy wcześniej zrobić zdjęcia.
Jak przygotować listę zniszczonego wyposażenia?
Po dużym pożarze dokładne odtworzenie wyposażenia z pamięci może być trudne.
Pomóc mogą:
- wcześniejsze zdjęcia,
- faktury,
- potwierdzenia zakupów internetowych,
- historia transakcji,
- dokumenty gwarancyjne,
- numery seryjne.
Warto przechowywać kopie najważniejszych dokumentów również cyfrowo, poza samym domem.
Jak zgłosić szkodę po pożarze?
Przy zgłoszeniu warto przygotować:
- numer polisy,
- datę zdarzenia,
- opis przebiegu,
- dokumentację zdjęciową,
- listę uszkodzonych rzeczy,
- dokumenty otrzymane od służb, jeżeli są dostępne.
Przy dużych szkodach mogą być potrzebne także kosztorysy oraz opinie techniczne.
Kiedy polisa może nie zadziałać?
Zakres odpowiedzialności zależy od konkretnej umowy.
Znaczenie mogą mieć między innymi:
- wyłączenia w OWU,
- zakres ubezpieczonego mienia,
- stan techniczny nieruchomości,
- rzeczywista przyczyna pożaru,
- sposób użytkowania budynku,
- suma ubezpieczenia.
Dlatego nie należy zakładać, że samo wystąpienie pożaru automatycznie przesądza o zakresie odszkodowania.
Najczęstsze błędy przy ubezpieczeniu domu od pożaru
Pierwszym błędem jest ubezpieczenie wyłącznie murów bez odpowiedniej ochrony wyposażenia.
Drugim jest nieuwzględnienie garażu i budynków dodatkowych.
Trzecim jest zbyt niska suma ubezpieczenia.
Czwartym jest brak aktualizacji polisy po montażu fotowoltaiki lub wykonaniu kosztownego remontu.
Piątym jest brak dokumentacji wartościowych elementów wyposażenia.
Co sprawdzić przed zakupem polisy?
Przed zawarciem umowy warto sprawdzić:
- ochronę budynku,
- ruchomości,
- pożar,
- dym i sadzę,
- szkody po akcji gaśniczej,
- garaż,
- budynki dodatkowe,
- fotowoltaikę,
- sumę ubezpieczenia,
- limity,
- wyłączenia,
- dodatkowe koszty po szkodzie.
Najważniejsze jest dopasowanie ochrony do rzeczywistej nieruchomości, a nie wyłącznie wybór najniższej składki.
Najważniejsze wnioski
Ubezpieczenie domu od pożaru powinno chronić nie tylko samą konstrukcję budynku. Warto uwzględnić również ruchomości, instalacje, fotowoltaikę, garaż i inne obiekty na posesji.
Znaczenie mogą mieć także szkody od dymu i sadzy oraz zniszczenia powstałe podczas prowadzenia akcji gaśniczej.
Przed zakupem polisy należy zweryfikować sumę ubezpieczenia, zakres mienia, limity i wyłączenia odpowiedzialności. Po pożarze kluczowe są natomiast bezpieczeństwo, ograniczenie dalszych szkód oraz dokładna dokumentacja.
FAQ - ubezpieczenie domu od pożaru
Czy ubezpieczenie domu obejmuje pożar?
Może obejmować pożar jako jedno ze zdarzeń objętych polisą. Dokładny zakres zależy od warunków konkretnego ubezpieczenia.
Czy polisa pokrywa wyposażenie zniszczone w pożarze?
Może, jeśli ruchomości domowe zostały objęte ochroną i mają odpowiednią sumę ubezpieczenia.
Czy szkody od dymu i sadzy są objęte ubezpieczeniem?
Mogą być traktowane jako następstwo pożaru. Szczegółowe zasady należy sprawdzić w OWU.
Czy polisa obejmuje wodę używaną podczas gaszenia?
Szkody powstałe podczas akcji ratowniczej mogą znajdować się w zakresie ochrony, ale zależy to od konkretnej umowy.
Czy fotowoltaika może być ubezpieczona od pożaru?
Może być, jeżeli instalacja została uwzględniona w ubezpieczeniu nieruchomości.
Czy pożar garażu jest objęty polisą?
Może być, jeśli garaż znajduje się w zakresie umowy. Przy osobnym obiekcie należy sprawdzić, czy został uwzględniony w polisie.
Czy budynek gospodarczy jest chroniony od pożaru?
Może być chroniony, jeśli został objęty ubezpieczeniem. Sam fakt znajdowania się na tej samej działce nie powinien być traktowany jako automatyczna ochrona.
Co zrobić po pożarze?
Po zapewnieniu bezpieczeństwa należy udokumentować szkody, ograniczyć dalsze straty oraz zgłosić zdarzenie ubezpieczycielowi.


 Julia S