Ubezpieczenie ogrodzenia, bramy i elementów posesji może być ważnym dodatkiem do polisy domu. Przed zakupem warto sprawdzić, czy ochrona obejmuje bramę wjazdową, furtkę, domofon, monitoring, oświetlenie, ogrodzenie i szkody pogodowe.
Ubezpieczenie ogrodzenia, bramy i elementów posesji to ważny temat dla właścicieli domów jednorodzinnych. Sama polisa domu nie zawsze oznacza, że wszystkie elementy znajdujące się poza budynkiem są automatycznie objęte ochroną. Ogrodzenie, brama wjazdowa, furtka, domofon, wideodomofon, monitoring, oświetlenie zewnętrzne, altana, pergola, taras czy elementy małej architektury mogą wymagać dokładnego sprawdzenia w OWU.
W praktyce szkoda może powstać przez wichurę, grad, uderzenie pojazdu, przepięcie, kradzież, wandalizm, powódź, pożar albo przewrócone drzewo. Jeśli polisa obejmuje tylko budynek mieszkalny i wyposażenie wewnątrz domu, właściciel może być zaskoczony, że brama, ogrodzenie lub urządzenia zewnętrzne nie są objęte ochroną.
Punktem wyjścia mogą być ubezpieczenia nieruchomości, ale przy domu warto sprawdzić nie tylko sam budynek. Elementy posesji często mają dużą wartość i są bardziej narażone na warunki atmosferyczne niż wyposażenie wewnątrz domu.
Czym są elementy posesji w ubezpieczeniu domu?
Elementy posesji to części nieruchomości znajdujące się poza głównym budynkiem mieszkalnym. Mogą być trwale związane z gruntem, zamontowane przy ogrodzeniu albo stanowić wyposażenie zewnętrzne. Ich zakres zależy od definicji stosowanej przez konkretnego ubezpieczyciela.
Do elementów posesji mogą należeć:
- ogrodzenie,
- brama wjazdowa,
- furtka,
- automatyka bramy,
- domofon,
- wideodomofon,
- monitoring,
- oświetlenie zewnętrzne,
- skrzynka na listy,
- podjazd,
- chodnik,
- taras,
- pergola,
- altana,
- wiata,
- grill murowany,
- mur oporowy,
- elementy małej architektury,
- instalacja ogrodowa,
- system nawadniania.
Najważniejsze jest to, czy dany element został objęty zakresem polisy. Niektóre elementy mogą być w podstawowej ochronie, inne wymagają rozszerzenia, a jeszcze inne mogą być wyłączone albo objęte limitem.
Czy ogrodzenie jest automatycznie objęte polisą domu?
Nie zawsze. Właściciel domu może mieć polisę na budynek mieszkalny, ale ogrodzenie może być traktowane jako osobny element zewnętrzny. Dlatego trzeba sprawdzić, czy ogrodzenie jest wymienione w zakresie ochrony albo mieści się w definicji elementów posesji.
Przy ogrodzeniu warto sprawdzić:
- czy ogrodzenie jest objęte polisą,
- czy ochrona dotyczy całego ogrodzenia,
- czy obejmuje słupki i przęsła,
- czy obejmuje fundament ogrodzenia,
- czy działa przy wichurze,
- czy działa przy uderzeniu pojazdu,
- czy działa przy wandalizmie,
- czy obowiązuje osobny limit.
Ogrodzenie może zostać uszkodzone przez silny wiatr, upadające drzewo, samochód, pożar, grad, powódź albo działanie osób trzecich. Zakres ochrony powinien odpowiadać realnym ryzykom na posesji.
Brama wjazdowa i automatyka bramy
Brama wjazdowa może mieć dużą wartość, szczególnie jeśli jest automatyczna, przesuwna, metalowa, kuta albo połączona z systemem sterowania. W polisie warto rozróżnić samą konstrukcję bramy i jej automatykę. To nie zawsze musi być traktowane tak samo.
Ochrona może dotyczyć:
- skrzydła bramy,
- prowadnic,
- słupków,
- siłownika,
- centrali sterującej,
- pilotów,
- fotokomórek,
- lampy ostrzegawczej,
- domofonu lub wideodomofonu,
- zasilania bramy.
Automatyka bramy może być narażona na przepięcie, zalanie, mróz, uszkodzenie mechaniczne, uderzenie pojazdu albo awarię po burzy. Jeśli zależy Ci na ochronie urządzeń elektrycznych, warto sprawdzić także artykuł przepięcie w domu jednorodzinnym. Przy bramie automatycznej szczególnie ważne są limity i definicja sprzętu zewnętrznego.
Furtka, domofon i wideodomofon
Furtka, domofon i wideodomofon są często pomijane przy wyborze polisy, a mogą generować realne koszty po szkodzie. Uszkodzenie może wynikać z wandalizmu, przepięcia, burzy, uderzenia, kradzieży, zwarcia albo działania warunków atmosferycznych.
Warto sprawdzić, czy polisa obejmuje:
- furtkę,
- zamek elektromagnetyczny,
- elektrozaczep,
- domofon,
- wideodomofon,
- kamerę,
- panel zewnętrzny,
- przewody,
- sterowanie furtką,
- oświetlenie przy wejściu.
Jeżeli domofon lub wideodomofon jest częścią instalacji zewnętrznej, ubezpieczyciel może wymagać, aby był zamontowany na stałe. Rzeczy przenośne albo elementy niezamontowane mogą być traktowane inaczej.
Monitoring i kamery na posesji
Monitoring może pełnić dwie funkcje. Po pierwsze, zwiększa bezpieczeństwo posesji. Po drugie, sam jest elementem majątku, który może zostać uszkodzony lub skradziony. Kamery, rejestrator, przewody, zasilacze i elementy montażowe mogą mieć sporą wartość.
Przy monitoringu warto sprawdzić:
- czy kamery zewnętrzne są objęte ochroną,
- czy rejestrator jest ubezpieczony,
- czy ochrona obejmuje przepięcie,
- czy obejmuje wandalizm,
- czy obejmuje kradzież,
- czy wymagany jest stały montaż,
- czy sprzęt ma osobny limit,
- czy monitoring był zadeklarowany jako zabezpieczenie.
Jeżeli monitoring został wskazany w polisie jako zabezpieczenie antykradzieżowe, trzeba zadbać, aby rzeczywiście działał. Nie warto deklarować systemu, który nie jest używany albo nie jest sprawny.
Oświetlenie zewnętrzne i instalacje ogrodowe
Oświetlenie posesji, lampy ogrodowe, czujniki ruchu, przewody, gniazda zewnętrzne, system sterowania, nawadnianie i inne instalacje ogrodowe mogą być objęte polisą, ale trzeba to sprawdzić osobno. Są narażone na deszcz, mróz, przepięcie, uszkodzenia mechaniczne i wandalizm.
Ochrona może dotyczyć:
- lamp ogrodowych,
- oświetlenia podjazdu,
- czujników ruchu,
- gniazd zewnętrznych,
- przewodów,
- sterowników,
- systemu nawadniania,
- pomp ogrodowych,
- elementów automatyki.
Przy instalacjach zewnętrznych ważne jest, czy zostały wykonane zgodnie z przeznaczeniem i zamontowane na stałe. Polisa może nie obejmować elementów prowizorycznych, przenośnych albo nieprawidłowo podłączonych.
Altana, pergola, wiata i mała architektura
Na wielu posesjach znajdują się dodatkowe elementy, które nie są częścią budynku mieszkalnego, ale mają wartość użytkową i finansową. Altana, pergola, wiata, grill murowany, murki, donice, zadaszenie tarasu czy elementy małej architektury mogą wymagać rozszerzenia polisy.
Warto sprawdzić:
- czy altana jest objęta ochroną,
- czy wiata wymaga osobnego wpisania,
- czy pergola mieści się w zakresie,
- czy zadaszenie tarasu jest stałym elementem,
- czy grill murowany jest ubezpieczony,
- czy obowiązuje limit,
- czy ochrona działa przy wichurze i gradzie,
- czy element musi być trwale związany z gruntem.
Niektóre elementy mogą być objęte tylko wtedy, gdy są trwale zamontowane. Rzeczy lekkie, przenośne albo sezonowe mogą być traktowane inaczej.
Szkody pogodowe na posesji
Elementy posesji są stale narażone na pogodę. Wichura może przewrócić ogrodzenie, grad może uszkodzić bramę lub zadaszenie, a intensywny deszcz może podmyć fragment ogrodzenia albo zniszczyć elementy ogrodu. Przy domu jednorodzinnym ryzyka pogodowe są więc szczególnie ważne.
Jeżeli chcesz szerzej sprawdzić ten zakres, pomocny będzie artykuł ryzyka pogodowe przy nieruchomości. Przy elementach posesji trzeba zwrócić uwagę nie tylko na budynek, ale też na wszystko, co znajduje się poza nim.
W polisie warto sprawdzić:
- wichurę,
- grad,
- deszcz nawalny,
- uderzenie pioruna,
- upadek drzewa,
- napór śniegu,
- powódź,
- podtopienie,
- osunięcie ziemi.
Najważniejsze są definicje i limity. Ubezpieczyciel może wymagać, aby siła wiatru albo charakter zdarzenia spełniały warunki opisane w OWU.
Powódź i podtopienie ogrodzenia
Powódź może uszkodzić nie tylko dom, ale też ogrodzenie, bramę, automatykę, furtkę, podjazd, ogród i elementy zewnętrzne. Przy posesjach położonych nisko, blisko rzeki, rowu, zbiornika wodnego albo na terenach podmokłych ten zakres ma duże znaczenie.
Przy powodzi sprawdź:
- czy powódź jest objęta ochroną,
- czy działa karencja,
- czy ogrodzenie jest w zakresie,
- czy brama jest w zakresie,
- czy elementy zewnętrzne mają limit,
- czy ochrona obejmuje podtopienie,
- czy piwnica i garaż są objęte ochroną,
- czy wyłączone są szkody na terenach szczególnego ryzyka.
Szerzej ten temat opisuje artykuł powódź na posesji. Przy elementach zewnętrznych nie należy zakładać, że skoro dom jest ubezpieczony od powodzi, to automatycznie objęte są wszystkie części posesji.
Kradzież i wandalizm elementów posesji
Elementy zewnętrzne mogą zostać skradzione albo zniszczone przez osoby trzecie. Dotyczy to kamer, domofonów, siłowników bramy, lamp, ozdób, elementów metalowych, automatyki, skrzynki na listy, furtki, a czasem nawet fragmentów ogrodzenia.
Przy kradzieży i wandalizmie warto sprawdzić:
- czy ochrona obejmuje kradzież zewnętrznych elementów,
- czy wymagane jest włamanie,
- czy działa ochrona od wandalizmu,
- czy element musi być trwale zamocowany,
- czy obowiązuje limit,
- czy potrzebne jest zgłoszenie na policję,
- czy monitoring wpływa na warunki,
- czy kradzież bez śladów włamania jest wyłączona.
Przy takich zdarzeniach ważny jest poradnik kradzież z włamaniem w domu jednorodzinnym. Przy elementach posesji trzeba jednak dodatkowo sprawdzić, czy ochrona działa poza samym budynkiem.
Uderzenie pojazdu w ogrodzenie lub bramę
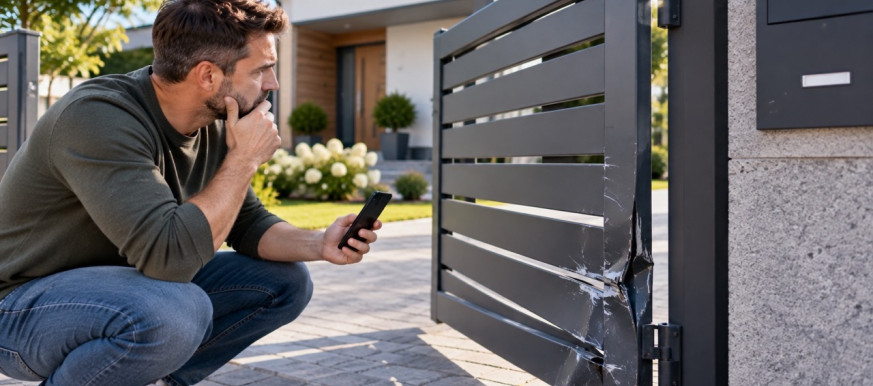
Ogrodzenie albo brama mogą zostać uszkodzone przez samochód. Może to być pojazd domownika, gościa, kuriera, sąsiada albo osoby trzeciej. W takiej sytuacji znaczenie ma to, kto był sprawcą szkody i czy da się skorzystać z jego OC komunikacyjnego. Jeśli sprawca jest nieznany, ważna może być własna polisa nieruchomości.
Po uderzeniu pojazdu w ogrodzenie warto:
- zrobić zdjęcia szkody,
- ustalić sprawcę,
- spisać dane pojazdu,
- wezwać policję, jeśli sprawca uciekł lub sytuacja jest sporna,
- zabezpieczyć uszkodzoną bramę,
- sprawdzić zakres własnej polisy,
- zebrać kosztorys naprawy.
W polisie domu trzeba sprawdzić, czy uderzenie pojazdu jest w zakresie ochrony i czy obejmuje elementy posesji, a nie tylko budynek mieszkalny.
Czy polisa obejmuje bramę automatyczną po przepięciu?
Brama automatyczna może zostać uszkodzona przez przepięcie, szczególnie po burzy lub awarii sieci. Problem może dotyczyć centrali sterującej, siłownika, fotokomórek, pilotów, przewodów lub zasilania. Nie każda polisa obejmie takie uszkodzenie automatycznie.
Przed zakupem sprawdź:
- czy przepięcie jest w zakresie,
- czy automatyka bramy jest objęta ochroną,
- czy brama jest traktowana jako element posesji,
- czy potrzebna jest opinia serwisu,
- czy wymagane są zabezpieczenia przeciwprzepięciowe,
- czy obowiązuje limit,
- czy sprzęt zewnętrzny nie jest wyłączony.
Jeżeli brama jest droga, warto mieć faktury, dokumentację montażu i zdjęcia. Po szkodzie mogą być potrzebne do wyceny.
Czy ogrodzenie trzeba osobno zgłosić do polisy?
To zależy od ubezpieczyciela i konstrukcji polisy. Czasem ogrodzenie mieści się w definicji elementów posesji, czasem wymaga rozszerzenia, a czasem trzeba określić jego wartość osobno. Najbezpieczniej sprawdzić to przed podpisaniem umowy.
Warto przygotować:
- długość ogrodzenia,
- rodzaj materiału,
- wartość wykonania,
- rodzaj bramy,
- rodzaj automatyki,
- informacje o furtce,
- zdjęcia posesji,
- dokumenty zakupu lub montażu,
- informacje o monitoringu.
Jeżeli ogrodzenie jest nowe, metalowe, murowane albo kosztowne, zaniżenie jego wartości może być problemem przy szkodzie.
Elementy posesji przy domu jednorodzinnym
Ochrona ogrodzenia, bramy i elementów posesji najlepiej pasuje do polisy domu jednorodzinnego. Właściciel domu odpowiada za większy obszar niż właściciel mieszkania w bloku. Oprócz budynku ma posesję, wejście, podjazd, ogród, ogrodzenie, bramę i instalacje zewnętrzne.
Szerszy kontekst opisuje artykuł ubezpieczenie domu jednorodzinnego. Ten temat warto potraktować jako rozwinięcie polisy domu, a nie osobny produkt oderwany od całej nieruchomości.
Przy domu sprawdź, czy ochrona obejmuje:
- główny budynek,
- elementy stałe,
- garaż,
- ogrodzenie,
- bramę,
- furtkę,
- monitoring,
- oświetlenie,
- ogród,
- elementy małej architektury,
- OC właściciela.
Elementy posesji przy domu w budowie
Dom w budowie to osobny przypadek. Ogrodzenie placu budowy, brama tymczasowa, materiały budowlane, rusztowania, narzędzia, wykonawcy i niezakończone instalacje mogą być traktowane inaczej niż gotowa posesja. Nie należy zakładać, że polisa gotowego domu działa tak samo na etapie budowy.
Jeżeli nieruchomość jest jeszcze w trakcie prac, sprawdź poradnik ubezpieczenie domu w budowie. Przy budowie ważne jest, czy ogrodzenie i zabezpieczenie terenu są wymagane przez polisę oraz czy materiały i elementy tymczasowe są objęte ochroną.
Po zakończeniu budowy warto zaktualizować polisę i dopisać gotowe elementy posesji, jeśli wcześniej nie były uwzględnione.
OC właściciela a elementy posesji
Elementy posesji mogą powodować nie tylko szkodę majątkową właściciela, ale też odpowiedzialność wobec innych osób. Przykład: fragment ogrodzenia przewraca się na cudzy samochód, śliska nawierzchnia powoduje upadek gościa, pies wydostaje się przez uszkodzoną furtkę, a gałąź lub element posesji wyrządza szkodę sąsiadowi.
W takich sytuacjach ważne może być OC w życiu prywatnym. Może chronić właściciela przed roszczeniami osób trzecich, jeśli szkoda mieści się w zakresie polisy.
Przy OC sprawdź:
- czy obejmuje posesję,
- czy obejmuje szkody poza budynkiem,
- czy dotyczy domowników,
- czy obejmuje zwierzęta,
- czy działa przy szkodach sąsiadów,
- jaka jest suma gwarancyjna,
- jakie są wyłączenia.
OC nie naprawi Twojej bramy czy ogrodzenia, ale może pomóc wtedy, gdy przez element posesji ktoś inny poniesie stratę.
Kiedy polisa może nie zadziałać?
Ubezpieczenie ogrodzenia, bramy i elementów posesji ma wyłączenia. Problem może pojawić się wtedy, gdy dany element nie był wpisany do zakresu, szkoda wynikała z zaniedbania, element był źle zamontowany albo zdarzenie nie mieściło się w definicji polisy.
Polisa może nie zadziałać, gdy:
- ogrodzenie nie jest objęte zakresem,
- brama nie została uwzględniona,
- element nie był trwale zamontowany,
- szkoda wynikała ze złego montażu,
- szkoda powstawała stopniowo,
- element był w złym stanie technicznym,
- nie było wymaganych przeglądów,
- przekroczono limit,
- szkoda dotyczyła zwykłego zużycia,
- wandalizm nie był w zakresie,
- powódź nie została dodana do polisy,
- przepięcie nie obejmowało urządzeń zewnętrznych.
Dlatego przy elementach posesji najważniejsze jest sprawdzenie definicji, limitów i wyłączeń. Sama nazwa polisy domu nie wystarczy.
Jak zgłosić szkodę ogrodzenia lub bramy?
Po szkodzie trzeba zabezpieczyć posesję i przygotować dokumentację. Jeżeli brama nie działa, ogrodzenie zostało uszkodzone albo elementy zewnętrzne zostały skradzione, właściciel powinien zrobić zdjęcia, spisać okoliczności i sprawdzić, czy potrzebne jest zgłoszenie na policję.
Po szkodzie wykonaj te kroki:
- zrób zdjęcia uszkodzeń,
- zabezpiecz posesję,
- ustal przyczynę szkody,
- sprawdź, czy są świadkowie,
- zgłoś kradzież lub wandalizm policji,
- przygotuj dokumenty zakupu,
- zbierz faktury za montaż,
- zleć kosztorys naprawy,
- nie wyrzucaj uszkodzonych elementów przed dokumentacją,
- zgłoś szkodę do ubezpieczyciela.
Przy automatyce bramy, domofonie, kamerach i przepięciu pomocna może być opinia serwisu. Przy szkodach pogodowych przydatne są zdjęcia i informacja o okolicznościach zdarzenia.
Jakie dokumenty mogą być potrzebne?
Ubezpieczyciel może poprosić o dokumenty potwierdzające wartość elementów posesji i przyczynę szkody. Przy ogrodzeniu i bramie szczególnie ważne są faktury za wykonanie, montaż, automatykę oraz zdjęcia sprzed szkody.
Przydatne dokumenty to:
- numer polisy,
- zdjęcia posesji przed szkodą,
- zdjęcia po szkodzie,
- faktury za ogrodzenie,
- faktury za bramę,
- faktury za automatykę,
- dokumenty montażu,
- opinia serwisu,
- kosztorys naprawy,
- zgłoszenie na policję,
- dane sprawcy, jeśli jest znany,
- protokół z administracji lub zarządcy, jeśli dotyczy.
Nie zawsze właściciel ma komplet dokumentów, ale im lepsza dokumentacja, tym łatwiej ustalić wartość szkody.
Jak dobrać sumę ubezpieczenia?
Suma ubezpieczenia elementów posesji powinna odpowiadać ich realnej wartości. Ogrodzenie, brama automatyczna, domofon, monitoring, oświetlenie i podjazd mogą kosztować więcej, niż właściciel zakłada przy szybkim wyborze polisy.
Przy wycenie uwzględnij:
- koszt ogrodzenia,
- koszt bramy,
- koszt automatyki,
- koszt furtki,
- koszt domofonu,
- koszt monitoringu,
- koszt oświetlenia,
- koszt montażu,
- koszt naprawy po szkodzie,
- wartość elementów dodatkowych.
Zbyt niska suma lub niski limit na elementy zewnętrzne może spowodować, że wypłata nie wystarczy na naprawę. Przy droższych elementach posesji warto to sprawdzić przed zakupem polisy.
Najczęstsze błędy przy ubezpieczeniu elementów posesji
Pierwszy błąd to założenie, że polisa domu automatycznie obejmuje wszystko na działce. W praktyce elementy posesji mogą mieć osobne limity albo wymagać rozszerzenia.
Drugi błąd to brak sprawdzenia bramy automatycznej. Sama konstrukcja bramy i automatyka mogą być traktowane inaczej.
Trzeci błąd to nieuwzględnienie monitoringu, domofonu i oświetlenia. To elementy narażone na przepięcie, wandalizm i warunki pogodowe.
Czwarty błąd to zaniżenie wartości ogrodzenia. Po szkodzie może się okazać, że koszt odbudowy jest znacznie wyższy niż limit w polisie.
Piąty błąd to brak dokumentów. Zdjęcia, faktury i kosztorysy są bardzo ważne przy zgłoszeniu szkody.
Jak wybrać ubezpieczenie ogrodzenia, bramy i posesji?
Przy wyborze polisy trzeba sprawdzić, czy elementy zewnętrzne są w zakresie i jakie mają limity. Właściciel domu powinien przeanalizować nie tylko budynek, ale też wszystko, co znajduje się wokół niego.
Przed zakupem sprawdź:
- czy polisa obejmuje ogrodzenie,
- czy obejmuje bramę,
- czy obejmuje automatykę bramy,
- czy obejmuje furtkę,
- czy obejmuje domofon i wideodomofon,
- czy obejmuje monitoring,
- czy obejmuje oświetlenie zewnętrzne,
- czy obejmuje altanę lub pergolę,
- czy obejmuje szkody pogodowe,
- czy obejmuje kradzież i wandalizm,
- czy obejmuje przepięcie,
- czy obejmuje powódź,
- jakie są limity,
- jakie są wyłączenia.
Dobra polisa powinna być dopasowana do konkretnej posesji. Innego zakresu potrzebuje dom z prostym ogrodzeniem, innego nieruchomość z bramą automatyczną, monitoringiem, oświetleniem, altaną i rozbudowanym ogrodem.
Najważniejsze wnioski
Ubezpieczenie ogrodzenia, bramy i elementów posesji może chronić te części nieruchomości, które znajdują się poza głównym budynkiem. Chodzi między innymi o ogrodzenie, bramę, furtkę, automatykę, domofon, monitoring, oświetlenie zewnętrzne, altanę, pergolę, podjazd i elementy małej architektury.
Najważniejsze jest sprawdzenie, czy konkretne elementy są objęte ochroną i jakie mają limity. Szczególną uwagę trzeba zwrócić na wichurę, grad, powódź, przepięcie, kradzież, wandalizm i uderzenie pojazdu.
Polisa domu jednorodzinnego powinna obejmować nie tylko sam budynek, ale też realne elementy posesji, które mają wartość i mogą zostać uszkodzone. Przed zakupem warto przygotować listę tych elementów, ich wartość, zdjęcia i dokumenty montażu.
FAQ - najczęstsze pytania o ubezpieczenie ogrodzenia i bramy
Czy ogrodzenie jest objęte ubezpieczeniem domu?
Może być objęte, ale nie zawsze automatycznie. Trzeba sprawdzić, czy ogrodzenie mieści się w zakresie polisy albo w definicji elementów posesji.
Czy polisa obejmuje bramę wjazdową?
Może obejmować bramę, ale warto sprawdzić, czy ochrona dotyczy także automatyki, siłownika, fotokomórek i sterowania.
Czy automatyka bramy jest chroniona od przepięcia?
Może być chroniona, jeśli polisa obejmuje przepięcie oraz urządzenia zewnętrzne. W OWU trzeba sprawdzić limity i wymagane dokumenty.
Czy monitoring na posesji jest objęty polisą?
Może być objęty, jeśli został uwzględniony w zakresie ochrony. Ważne jest, czy kamery są zamontowane na stałe i czy obowiązuje limit dla sprzętu zewnętrznego.
Czy polisa obejmuje szkody po wichurze?
Może obejmować, jeśli wichura jest w zakresie i uszkodzony element posesji jest objęty ochroną. Trzeba sprawdzić definicję wichury i limity.
Czy ogrodzenie jest chronione od powodzi?
Może być chronione, ale powódź często wymaga osobnego zakresu. Należy sprawdzić, czy ochrona obejmuje także elementy zewnętrzne posesji.
Czy kradzież kamery lub domofonu jest objęta polisą?
Może być objęta, jeśli polisa obejmuje kradzież lub wandalizm elementów zewnętrznych. Często znaczenie ma trwały montaż i zgłoszenie zdarzenia policji.
Co zrobić po uszkodzeniu bramy lub ogrodzenia?
Trzeba zrobić zdjęcia, zabezpieczyć posesję, ustalić przyczynę szkody, zebrać dokumenty zakupu lub montażu i zgłosić szkodę do ubezpieczyciela.


 Julia S