Ubezpieczenie ogrodu przy domu warto sprawdzić osobno, bo polisa nieruchomości nie zawsze obejmuje rośliny, meble i sprzęt stojący na zewnątrz. Najważniejsze są limity, kradzież, wandalizm, wichura, grad, zalanie, ogrodzenie, oświetlenie, system podlewani
Ubezpieczenie ogrodu przy domu to temat, który często jest pomijany przy zakupie polisy nieruchomości. Właściciel skupia się na budynku, dachu, instalacjach i wyposażeniu domu, a dopiero po szkodzie okazuje się, że ogród również ma dużą wartość. Rośliny, trawnik, meble ogrodowe, robot koszący, kosiarka, system podlewania, oświetlenie, monitoring, donice, pergole, elementy małej architektury i sprzęt ogrodowy mogą kosztować więcej, niż początkowo się wydaje.
Problem polega na tym, że nie każda polisa obejmuje ogród w takim samym zakresie jak dom. Część elementów może być traktowana jako elementy posesji, część jako ruchomości, część jako stałe elementy, a część może wymagać osobnego rozszerzenia albo mieć niski limit odpowiedzialności.
Punktem wyjścia mogą być ubezpieczenia nieruchomości, ale przy ogrodzie trzeba dokładnie sprawdzić, co znajduje się w zakresie ochrony. Sama polisa domu nie zawsze oznacza, że ubezpieczone są wszystkie rzeczy stojące na działce.
Co oznacza ubezpieczenie ogrodu przy domu?
Ubezpieczenie ogrodu przy domu może obejmować wybrane elementy znajdujące się na posesji poza głównym budynkiem mieszkalnym. Chodzi nie tylko o rośliny, ale też o wyposażenie, sprzęt, instalacje i elementy użytkowe ogrodu. Zakres zależy od tego, jak ubezpieczyciel definiuje ogród, elementy posesji, małą architekturę, ruchomości i stałe elementy.
Ochrona może dotyczyć:
- roślin,
- drzew,
- krzewów,
- trawnika,
- rabat,
- donic,
- mebli ogrodowych,
- grilla,
- sprzętu ogrodowego,
- kosiarki,
- robota koszącego,
- systemu podlewania,
- oświetlenia ogrodowego,
- monitoringu,
- altany,
- pergoli,
- ogrodzenia,
- bramy,
- furtki,
- oczka wodnego,
- małej architektury,
- narzędzi przechowywanych poza domem.
Nie każdy z tych elementów będzie automatycznie ubezpieczony. Dlatego przy ogrodzie najważniejsze jest sprawdzenie definicji, limitów i wyłączeń.
Czy ogród jest automatycznie objęty polisą domu?
Nie zawsze. Polisa domu może obejmować budynek mieszkalny, stałe elementy i ruchomości domowe, ale ogród może mieć osobne warunki. Część elementów zewnętrznych może być objęta tylko do określonego limitu, a część może wymagać rozszerzenia.
Szerszy kontekst ochrony całej nieruchomości opisuje poradnik ubezpieczenie domu jednorodzinnego. Przy ogrodzie trzeba jednak zejść poziom niżej i sprawdzić, czy polisa obejmuje także to, co znajduje się poza bryłą domu.
Przy zakupie polisy sprawdź:
- czy ogród jest objęty ochroną,
- czy rośliny są w zakresie,
- czy meble ogrodowe są ubezpieczone,
- czy sprzęt ogrodowy ma ochronę,
- czy kosiarka i robot koszący są objęte,
- czy system podlewania jest ubezpieczony,
- czy oświetlenie ogrodowe jest w zakresie,
- czy kradzież z ogrodu jest objęta,
- czy wandalizm jest objęty,
- czy obowiązują limity.
Największy błąd to założenie, że „posesja” oznacza automatycznie wszystko, co znajduje się na działce. W praktyce zakres może być znacznie węższy.
Jakie elementy ogrodu można ubezpieczyć?
Ogród składa się z różnych grup elementów. Część z nich jest trwale związana z gruntem, część można przenieść, a część ma charakter techniczny. Dla polisy ma to duże znaczenie.
Do elementów ogrodu mogą należeć:
- nasadzenia,
- trawnik,
- drzewa i krzewy,
- rabaty,
- żywopłot,
- donice,
- system automatycznego podlewania,
- oświetlenie ogrodowe,
- monitoring,
- robot koszący,
- kosiarka,
- narzędzia,
- meble ogrodowe,
- grill,
- palenisko,
- pergola,
- altana,
- domek narzędziowy,
- oczko wodne,
- fontanna,
- ścieżki,
- murki,
- schody ogrodowe,
- ogrodzenie,
- brama i furtka.
Przy każdym z tych elementów trzeba sprawdzić, czy jest objęty ochroną jako część nieruchomości, element posesji, ruchomość, wyposażenie ogrodu albo osobny przedmiot ubezpieczenia.
Rośliny, drzewa i krzewy w polisie
Rośliny są jednym z najtrudniejszych elementów do ubezpieczenia, ponieważ ich wartość bywa trudna do udokumentowania. Dotyczy to zwłaszcza większych drzew, krzewów ozdobnych, żywopłotów, nasadzeń projektowanych przez firmę ogrodniczą i drogich roślin ozdobnych.
Polisa może obejmować rośliny tylko w określonym zakresie albo z limitem. Często trzeba sprawdzić, czy ochrona dotyczy zniszczenia przez zdarzenia losowe, wandalizm, pożar, uderzenie pojazdu, wichurę, grad albo inne zdarzenia wymienione w OWU.
Przy roślinach sprawdź:
- czy nasadzenia są objęte ochroną,
- czy drzewa i krzewy mają limit,
- czy ochrona obejmuje żywopłot,
- czy obejmuje rośliny w donicach,
- czy obejmuje rośliny ozdobne,
- czy działa przy wandalizmie,
- czy działa przy wichurze,
- czy działa przy pożarze,
- czy obowiązuje udział własny lub limit.
Nie każda szkoda w roślinach będzie objęta polisą. Naturalne usychanie, choroby roślin, brak podlewania albo niewłaściwa pielęgnacja mogą być wyłączone.
Trawnik i rabaty ogrodowe
Trawnik i rabaty mogą mieć dużą wartość, zwłaszcza jeśli ogród był projektowany i zakładany przez specjalistyczną firmę. Koszt przygotowania terenu, nawodnienia, ziemi, roślin, obrzeży i trawy może być znaczący. Mimo to polisa nie zawsze obejmuje takie elementy w pełnym zakresie.
Trawnik i rabaty mogą zostać uszkodzone przez:
- zalanie,
- podtopienie,
- pożar,
- wichurę,
- grad,
- osuwisko,
- wandalizm,
- uderzenie pojazdu,
- prace ratownicze,
- awarię instalacji,
- zwierzęta.
Warto sprawdzić, czy polisa obejmuje odtworzenie terenu po szkodzie. Czasem ochrona może dotyczyć budynku i elementów stałych, ale już nie pełnego odtworzenia ogrodu.
Meble ogrodowe
Meble ogrodowe to jeden z najczęstszych elementów pozostających na zewnątrz. Mogą stać na trawniku, tarasie, pod pergolą, w altanie albo przy domu. W polisie trzeba sprawdzić, czy są traktowane jako ruchomości i czy ochrona działa poza budynkiem.
Jeżeli ogród łączy się z tarasem lub altaną, warto sprawdzić poradnik ubezpieczenie tarasu i altany ogrodowej. Meble stojące na otwartym terenie mogą być traktowane inaczej niż te znajdujące się w zamykanej altanie albo w domu.
Przy meblach ogrodowych sprawdź:
- czy są objęte ochroną jako ruchomości,
- czy ochrona działa na zewnątrz,
- czy obowiązuje limit,
- czy polisa obejmuje kradzież,
- czy wymagane jest zabezpieczenie mebli,
- czy meble trzeba schować poza sezonem,
- czy szkody pogodowe są objęte,
- czy poduszki i dodatki są w zakresie.
Przy drogich meblach warto zachować faktury i zdjęcia. To ułatwia potwierdzenie wartości po szkodzie.
Sprzęt ogrodowy i narzędzia
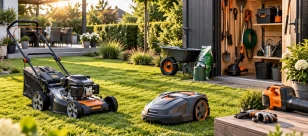
Sprzęt ogrodowy może mieć dużą wartość. Kosiarka, robot koszący, podkaszarka, piła, nożyce akumulatorowe, myjka ciśnieniowa, dmuchawa, ładowarki, akumulatory i narzędzia mogą wymagać osobnej ochrony jako ruchomości albo wyposażenie budynków pomocniczych.
Warto sprawdzić:
- czy sprzęt ogrodowy jest objęty ochroną,
- czy działa ochrona od kradzieży,
- czy sprzęt musi być przechowywany w zamkniętym miejscu,
- czy robot koszący jest traktowany jak sprzęt ogrodowy,
- czy obowiązuje limit,
- czy akumulatory i ładowarki są w zakresie,
- czy sprzęt firmowy jest wyłączony,
- czy potrzebne są faktury.
Jeżeli sprzęt jest przechowywany w narzędziowni, komórce albo składziku, pomocny będzie artykuł ubezpieczenie budynku gospodarczego. W takim przypadku trzeba sprawdzić zarówno ochronę budynku, jak i rzeczy w środku.
Robot koszący w ogrodzie
Robot koszący to coraz częstszy element wyposażenia ogrodu. Może być narażony na kradzież, uszkodzenie przez wodę, przepięcie, uderzenie, wandalizm albo awarię. Polisa domu nie zawsze obejmuje go automatycznie, zwłaszcza jeśli urządzenie pracuje na zewnątrz bez bezpośredniego nadzoru.
Przy robocie koszącym sprawdź:
- czy jest objęty ochroną jako sprzęt ogrodowy,
- czy działa ochrona od kradzieży,
- czy kradzież z otwartego terenu jest objęta,
- czy stacja dokująca jest ubezpieczona,
- czy przewody graniczne są w zakresie,
- czy przepięcie jest objęte,
- czy zalanie urządzenia jest objęte,
- czy wymagane są zabezpieczenia,
- czy obowiązuje limit dla sprzętu.
Warto mieć fakturę, numer seryjny i zdjęcia urządzenia. Przy kradzieży potrzebne może być zgłoszenie na policję.
System podlewania i nawadniania
System automatycznego podlewania może być kosztowną instalacją ogrodową. Składa się z przewodów, zraszaczy, elektrozaworów, sterownika, pompy, czujników wilgotności, czujnika deszczu i elementów zasilania. Część instalacji znajduje się pod ziemią, część na zewnątrz, a część w budynku lub skrzynce technicznej.
Przy systemie podlewania sprawdź:
- czy instalacja jest objęta ochroną,
- czy polisa obejmuje sterownik,
- czy obejmuje pompę,
- czy obejmuje przewody,
- czy obejmuje zraszacze,
- czy działa ochrona od przepięcia,
- czy działa ochrona od mrozu,
- czy działa ochrona od uszkodzeń mechanicznych,
- czy szkody stopniowe są wyłączone.
Warto pamiętać, że szkoda w systemie podlewania może dotyczyć zarówno samej instalacji, jak i szkód wtórnych w ogrodzie. Przykład: awaria podlewania może zniszczyć rośliny albo doprowadzić do zalania fragmentu posesji.
Oświetlenie ogrodowe i monitoring
Oświetlenie ogrodowe, lampy LED, czujniki ruchu, monitoring, kamery, wideodomofon, sterowanie smart home i zewnętrzne gniazdka zwiększają komfort, ale też są narażone na przepięcie, wilgoć, kradzież, wandalizm i uszkodzenia pogodowe.
Przy tych elementach sprawdź:
- czy oświetlenie ogrodowe jest objęte polisą,
- czy monitoring zewnętrzny jest w zakresie,
- czy kamery są traktowane jako element stały,
- czy czujniki i przewody są objęte,
- czy działa ochrona od przepięcia,
- czy działa ochrona od kradzieży,
- czy obowiązuje limit,
- czy potrzebna jest dokumentacja montażu.
Jeżeli sprzęt jest zamontowany na stałe, może być traktowany inaczej niż urządzenia przenośne. Warto to sprawdzić w OWU.
Ogrodzenie, brama i furtka
Ogród jest zwykle powiązany z ogrodzeniem, bramą i furtką. Te elementy chronią posesję, ale same również mogą ulec uszkodzeniu. Wichura, uderzenie pojazdu, wandalizm, kradzież elementów, przepięcie automatyki bramy albo uszkodzenie przez drzewo mogą oznaczać kosztowną naprawę.
Szerzej ten temat opisuje artykuł ubezpieczenie ogrodzenia i bramy. Przy ogrodzie warto sprawdzić, czy polisa obejmuje nie tylko samą roślinność i wyposażenie, ale także elementy graniczne posesji.
W praktyce sprawdź:
- czy ogrodzenie jest w zakresie,
- czy brama jest objęta ochroną,
- czy automatyka bramy jest ubezpieczona,
- czy furtka jest objęta,
- czy działa ochrona od wandalizmu,
- czy działa ochrona od uderzenia pojazdu,
- czy obowiązuje osobny limit.
Ogrodzenie może mieć znaczenie także przy kradzieży z ogrodu. Jeżeli ubezpieczyciel wymaga zabezpieczeń, trzeba wiedzieć, jakie warunki trzeba spełnić.
Kradzież z ogrodu
Kradzież z ogrodu to częsty problem, ale nie zawsze łatwy do likwidacji z polisy. Rzeczy stojące na otwartym terenie są bardziej dostępne niż przedmioty znajdujące się w zamkniętym domu. Ubezpieczyciel może rozróżniać kradzież zwykłą, kradzież z włamaniem i rabunek.
Z ogrodu mogą zostać skradzione:
- meble ogrodowe,
- robot koszący,
- kosiarka,
- grill,
- narzędzia,
- rowery,
- donice,
- lampy,
- elementy dekoracyjne,
- sprzęt sportowy,
- elementy automatyki,
- monitoring.
Przy tym ryzyku pomocny będzie artykuł kradzież z włamaniem na posesji. Przy ogrodzie szczególnie ważne jest to, czy polisa obejmuje rzeczy pozostawione na zewnątrz i czy wymagane są ślady włamania.
Wandalizm w ogrodzie
Wandalizm może dotyczyć roślin, mebli, lamp, donic, ogrodzenia, automatyki, altany, oczka wodnego, trawnika, rzeźb ogrodowych albo systemu podlewania. Nie każda polisa obejmuje takie zdarzenia automatycznie, dlatego ten zakres warto sprawdzić osobno.
Przy wandalizmie sprawdź:
- czy dewastacja jest w zakresie,
- czy ochrona obejmuje ogród,
- czy obejmuje rośliny,
- czy obejmuje wyposażenie,
- czy obejmuje monitoring,
- czy potrzebne jest zgłoszenie policji,
- czy obowiązuje limit,
- czy wyłączone są szkody bez ustalonego sprawcy.
Wandalizm jest szczególnie ważny przy domach letniskowych, posesjach przy drodze, działkach rekreacyjnych i nieruchomościach rzadziej nadzorowanych.
Wichura, grad i szkody pogodowe
Ogród jest mocno narażony na pogodę. Wichura może połamać drzewa, uszkodzić meble, przewrócić donice, zniszczyć pergolę albo uszkodzić ogrodzenie. Grad może zniszczyć rośliny, zadaszenia, lampy i elementy dekoracyjne. Intensywne opady mogą zalać trawnik, rabaty i instalacje ogrodowe.
Jeżeli chcesz sprawdzić ten zakres szerzej, zobacz poradnik ryzyka pogodowe przy nieruchomości. Przy ogrodzie trzeba jednak dokładnie sprawdzić, czy ochrona dotyczy także elementów znajdujących się poza budynkiem.
Najważniejsze ryzyka pogodowe to:
- wichura,
- grad,
- deszcz nawalny,
- powódź,
- podtopienie,
- uderzenie pioruna,
- upadek drzewa,
- osunięcie ziemi,
- napór śniegu.
Przy ogrodzie definicje zdarzeń mają duże znaczenie. Polisa może obejmować uszkodzenie budynku przez wichurę, ale mieć ograniczony zakres dla roślin i wyposażenia ogrodu.
Pożar w ogrodzie
Pożar w ogrodzie może powstać od grilla, paleniska, instalacji elektrycznej, zwarcia, iskier, suchej roślinności albo ognia przeniesionego z sąsiedniej posesji. Szkoda może dotyczyć altany, tarasu, mebli, ogrodzenia, roślin, drewna opałowego, składziku albo elementów małej architektury.
Przy pożarze sprawdź:
- czy polisa obejmuje ogród,
- czy obejmuje altanę,
- czy obejmuje meble ogrodowe,
- czy obejmuje rośliny,
- czy obejmuje ogrodzenie,
- czy obejmuje sprzęt,
- czy są wyłączenia dla otwartego ognia,
- czy sposób użytkowania grilla ma znaczenie.
Przy grillu, palenisku i kuchni ogrodowej trzeba zwrócić uwagę na bezpieczne użytkowanie. Szkoda wynikająca z rażącego zaniedbania może być problemem przy wypłacie.
Zalanie, podtopienie i powódź w ogrodzie
Ogród może zostać zniszczony przez deszcz nawalny, cofnięcie wody, podtopienie, powódź, awarię systemu podlewania albo źle działające odwodnienie. Szkoda może dotyczyć trawnika, rabat, roślin, systemu nawadniania, altany, sprzętu i oświetlenia.
Przy szkodach wodnych sprawdź:
- czy polisa obejmuje powódź,
- czy obejmuje podtopienie,
- czy obejmuje deszcz nawalny,
- czy obejmuje awarię instalacji ogrodowej,
- czy obejmuje system podlewania,
- czy obejmuje rośliny,
- czy obejmuje mienie przechowywane w ogrodzie,
- czy obowiązują limity.
W praktyce szkody wodne w ogrodzie bywają trudniejsze do udokumentowania niż szkody w budynku. Dlatego warto robić zdjęcia ogrodu i zachowywać dokumenty większych prac ogrodniczych.
Oczko wodne, fontanna i pompy ogrodowe
Oczko wodne, fontanna, kaskada, pompa, filtr, oświetlenie wodne i instalacja elektryczna mogą mieć własną wartość. Nie każda polisa obejmuje je automatycznie. Problem może pojawić się przy przepięciu, mrozie, zalaniu, uszkodzeniu mechanicznym albo kradzieży elementów.
Przy takich elementach sprawdź:
- czy oczko wodne jest objęte ochroną,
- czy fontanna jest w zakresie,
- czy pompa jest ubezpieczona,
- czy filtr jest ubezpieczony,
- czy działa ochrona od przepięcia,
- czy działa ochrona od mrozu,
- czy działa ochrona od kradzieży,
- czy obowiązuje limit dla elementów ogrodowych.
Jeżeli w ogrodzie są drogie urządzenia techniczne, warto zgłosić je ubezpieczycielowi i sprawdzić, czy mieszczą się w zakresie ochrony.
Donice, dekoracje i mała architektura
W ogrodzie często znajdują się donice, rzeźby, murki, pergole, ławki, palisady, ścieżki, obrzeża, lampy, figury, fontanny, elementy placu zabaw i inne dekoracje. Część z nich może mieć dużą wartość, ale w polisie mogą być traktowane jako elementy małej architektury albo wyposażenie posesji.
Warto sprawdzić:
- czy mała architektura jest objęta ochroną,
- czy donice są ubezpieczone,
- czy dekoracje ogrodowe są w zakresie,
- czy plac zabaw jest objęty,
- czy ławki i murki mają ochronę,
- czy obowiązuje limit,
- czy działa ochrona od kradzieży i wandalizmu,
- czy działa ochrona od wichury i gradu.
Przy drogich elementach ogrodu warto zachować faktury i zdjęcia. Po szkodzie ułatwia to udokumentowanie strat.
Ogród przy domu letniskowym
Ogród przy domu letniskowym wymaga szczególnej uwagi. Taka nieruchomość może stać pusta przez część roku, a szkody w ogrodzie mogą zostać zauważone późno. Dotyczy to kradzieży, wandalizmu, uszkodzeń przez pogodę, zalania, zniszczenia roślin i uszkodzenia wyposażenia.
Przy ogrodzie sezonowym sprawdź:
- czy ochrona działa poza sezonem,
- czy dłuższa nieobecność ma znaczenie,
- czy meble trzeba schować,
- czy sprzęt musi być w zamkniętym budynku,
- czy rośliny są objęte ochroną,
- czy wandalizm jest w zakresie,
- czy ogrodzenie jest objęte,
- czy obowiązują limity dla działek rekreacyjnych.
Ogród przy domku letniskowym może wymagać innej ochrony niż ogród przy domu całorocznym. Szczególnie ważne są zabezpieczenia i obowiązki właściciela poza sezonem.
Czy sprzęt firmowy w ogrodzie jest objęty polisą?
Jeżeli w ogrodzie lub budynku gospodarczym przechowywany jest sprzęt wykorzystywany w działalności gospodarczej, trzeba bardzo dokładnie sprawdzić warunki polisy. Standardowe ubezpieczenie prywatnego domu może nie obejmować mienia firmowego albo może mieć dla niego ograniczenia.
Dotyczy to między innymi:
- narzędzi firmowych,
- sprzętu ogrodniczego używanego zawodowo,
- maszyn,
- materiałów,
- urządzeń serwisowych,
- sprzętu budowlanego,
- towaru,
- wyposażenia firmy.
Jeżeli ogród, garaż lub budynek gospodarczy są wykorzystywane do działalności, warto zgłosić to ubezpieczycielowi. W przeciwnym razie po szkodzie może pojawić się problem z wypłatą.
Jak dobrać sumę ubezpieczenia ogrodu?
Suma ubezpieczenia powinna odpowiadać realnej wartości elementów ogrodu. Warto uwzględnić nie tylko rośliny, ale też sprzęt, instalacje, meble, oświetlenie, robot koszący, system podlewania, ogrodzenie i elementy małej architektury.
Przy wycenie uwzględnij:
- koszt założenia ogrodu,
- trawnik,
- rośliny,
- drzewa i krzewy,
- system podlewania,
- oświetlenie,
- monitoring,
- meble ogrodowe,
- sprzęt ogrodowy,
- robota koszącego,
- grill,
- donice,
- fontannę,
- oczko wodne,
- elementy dekoracyjne,
- ogrodzenie,
- bramę,
- furtkę.
Zbyt niska suma ubezpieczenia może sprawić, że wypłata nie wystarczy na odtworzenie ogrodu po szkodzie. Przy droższych elementach warto sprawdzić osobne limity.
Jakie dokumenty warto mieć?
Po szkodzie ubezpieczyciel może poprosić o dokumenty potwierdzające wartość ogrodu i wyposażenia. Przy ogrodzie dokumentacja jest szczególnie ważna, ponieważ wiele elementów kupuje się stopniowo.
Warto mieć:
- zdjęcia ogrodu,
- zdjęcia roślin,
- faktury za projekt ogrodu,
- faktury za rośliny,
- faktury za meble ogrodowe,
- faktury za sprzęt ogrodowy,
- fakturę za robota koszącego,
- dokumenty systemu podlewania,
- dokumenty oświetlenia,
- zdjęcia elementów małej architektury,
- numery seryjne urządzeń,
- kosztorys prac ogrodniczych,
- zgłoszenie policji przy kradzieży lub wandalizmie.
Nie zawsze trzeba mieć komplet dokumentów, ale im lepiej udokumentowana wartość, tym łatwiej przejść przez likwidację szkody.
Kiedy ubezpieczenie ogrodu może nie zadziałać?
Polisa może nie zadziałać, jeśli ogród lub jego elementy nie są objęte zakresem, szkoda dotyczy naturalnego zużycia, niewłaściwej pielęgnacji, chorób roślin, braku zabezpieczeń albo rzeczy pozostawionych na otwartym terenie bez wymaganej ochrony.
Problemy mogą pojawić się, gdy:
- ogród nie jest w zakresie polisy,
- rośliny są wyłączone,
- meble stały na otwartym terenie,
- sprzęt nie był przechowywany w zamkniętym miejscu,
- kradzież nie spełniała warunków włamania,
- wandalizm nie był w zakresie,
- szkoda wynikała z braku konserwacji,
- rośliny uschły z powodu braku podlewania,
- system podlewania nie był zabezpieczony przed mrozem,
- przekroczono limit,
- brakowało dokumentów.
Dlatego przed zakupem polisy warto zapytać wprost o ogród, rośliny, wyposażenie zewnętrzne i sprzęt ogrodowy.
Najczęstsze błędy przy ubezpieczeniu ogrodu
Pierwszy błąd to założenie, że ogród automatycznie jest częścią ubezpieczenia domu. Polisa może obejmować budynek, ale niekoniecznie nasadzenia, meble i sprzęt.
Drugi błąd to brak sprawdzenia limitów. Ogród może być objęty ochroną, ale tylko do niewielkiej kwoty.
Trzeci błąd to nieuwzględnienie robota koszącego i sprzętu ogrodowego. To często drogie urządzenia, które mogą wymagać osobnej ochrony.
Czwarty błąd to brak dokumentacji. Przy ogrodzie faktury, zdjęcia i kosztorysy są bardzo pomocne.
Piąty błąd to pozostawianie drogich rzeczy na otwartym terenie bez sprawdzenia, czy kradzież jest objęta polisą.
Jak wybrać ubezpieczenie ogrodu przy domu?
Przy wyborze polisy trzeba zacząć od listy elementów, które mają być chronione. Innej ochrony wymaga prosty trawnik z meblami, innej ogród z automatyką, robotem koszącym, oświetleniem, systemem podlewania i drogimi nasadzeniami.
Przed zakupem sprawdź:
- czy ogród jest objęty ochroną,
- czy polisa obejmuje rośliny,
- czy obejmuje drzewa i krzewy,
- czy obejmuje trawnik,
- czy obejmuje meble ogrodowe,
- czy obejmuje sprzęt ogrodowy,
- czy obejmuje robota koszącego,
- czy obejmuje system podlewania,
- czy obejmuje oświetlenie,
- czy obejmuje monitoring,
- czy działa przy kradzieży,
- czy działa przy wandalizmie,
- czy działa przy wichurze,
- czy działa przy gradzie,
- czy działa przy zalaniu,
- czy działa przy pożarze,
- jakie są limity,
- jakie są wyłączenia.
Dobra polisa powinna odpowiadać realnej wartości ogrodu i sposobowi jego użytkowania. Jeżeli ogród był projektowany, ma automatykę albo kosztowne wyposażenie, warto potraktować go jako istotną część nieruchomości.
Najważniejsze wnioski
Ubezpieczenie ogrodu przy domu warto sprawdzić osobno, ponieważ polisa nieruchomości nie zawsze obejmuje wszystkie elementy znajdujące się na działce. Szczególną uwagę trzeba zwrócić na rośliny, trawnik, meble ogrodowe, sprzęt, robota koszącego, system podlewania, oświetlenie, monitoring, ogrodzenie i elementy małej architektury.
Najważniejsze ryzyka to kradzież, wandalizm, wichura, grad, pożar, zalanie, podtopienie, przepięcie i uszkodzenia mechaniczne. Przy ogrodzie bardzo ważne są limity, definicje, miejsce przechowywania rzeczy i dokumentacja wartości.
Jeżeli ogród ma dużą wartość, został zaprojektowany przez firmę, ma automatykę albo drogi sprzęt, warto zgłosić te elementy ubezpieczycielowi i dopasować sumę ubezpieczenia. To ogranicza ryzyko problemów po szkodzie.
FAQ - najczęstsze pytania o ubezpieczenie ogrodu
Czy ogród jest objęty polisą domu?
Może być objęty, ale nie zawsze automatycznie. Trzeba sprawdzić, czy polisa obejmuje elementy posesji, rośliny, ruchomości ogrodowe i sprzęt znajdujący się poza domem.
Czy polisa obejmuje rośliny w ogrodzie?
Może obejmować, ale często z limitem albo tylko przy wybranych zdarzeniach. Naturalne usychanie, choroby roślin i brak pielęgnacji zwykle mogą być problemem przy wypłacie.
Czy meble ogrodowe są ubezpieczone?
Mogą być ubezpieczone jako ruchomości, ale trzeba sprawdzić, czy ochrona działa poza budynkiem i czy nie obowiązuje limit dla rzeczy pozostawionych na zewnątrz.
Czy robot koszący jest objęty polisą?
Może być objęty jako sprzęt ogrodowy, ale trzeba sprawdzić zakres kradzieży, uszkodzeń, przepięcia, zalania i limit odpowiedzialności.
Czy kradzież z ogrodu jest objęta ubezpieczeniem?
Może być objęta, ale zależy od warunków polisy. Ważne jest, czy chodzi o kradzież zwykłą, kradzież z włamaniem, rzeczy na otwartym terenie i wymagane zabezpieczenia.
Czy system podlewania można ubezpieczyć?
Można, jeśli polisa obejmuje instalacje ogrodowe albo elementy posesji. Trzeba sprawdzić sterownik, pompę, przewody, zraszacze, przepięcie, mróz i uszkodzenia mechaniczne.
Czy ogrodzenie jest częścią ubezpieczenia ogrodu?
Może być objęte jako element posesji, ale często ma osobne warunki i limity. Warto sprawdzić także bramę, furtkę i automatykę.
Co sprawdzić przed zakupem polisy?
Najważniejsze są: rośliny, meble, sprzęt ogrodowy, robot koszący, system podlewania, oświetlenie, monitoring, ogrodzenie, kradzież, wandalizm, szkody pogodowe, limity i wyłączenia.


 Julia S