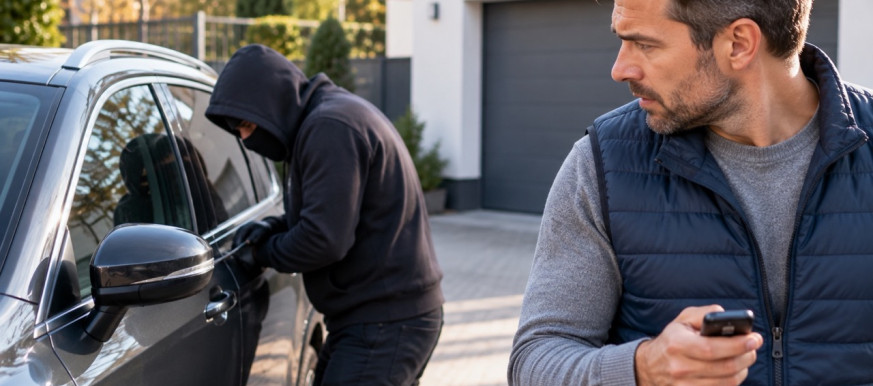
Kradzież samochodu może oznaczać utratę całego pojazdu, dlatego ochrona od kradzieży jest jednym z ważniejszych elementów autocasco. Sama obecność AC nie oznacza jednak automatycznie, że każda kradzież zostanie objęta ochroną.
Kierowcy często zakładają, że zakup autocasco oznacza pełną ochronę samochodu również w razie kradzieży. W praktyce zakres AC może się różnić, dlatego przed zawarciem umowy trzeba sprawdzić, czy kradzież pojazdu znajduje się w zakresie ochrony oraz jakie warunki muszą zostać spełnione.
Wybierając ubezpieczenie samochodu, warto zwrócić uwagę nie tylko na samą obecność AC, ale również na definicję kradzieży, wymagane zabezpieczenia, zasady dotyczące kluczyków oraz wyłączenia odpowiedzialności. To właśnie te elementy mogą mieć kluczowe znaczenie po utracie pojazdu.
Czy AC obejmuje kradzież samochodu?
Autocasco może obejmować kradzież samochodu, ale nie należy zakładać, że taki zakres znajduje się w każdej polisie. AC jest ubezpieczeniem dobrowolnym, dlatego jego warunki mogą być różnie konstruowane przez poszczególnych ubezpieczycieli.
Przed zakupem trzeba sprawdzić, czy ochrona obejmuje kradzież całego pojazdu, jego części oraz wyposażenia. Warto również zweryfikować, na jakim terytorium ochrona obowiązuje i jakie sytuacje zostały wyłączone.
Osoby, które dopiero wybierają zakres ochrony samochodu, powinny najpierw poznać różnice opisane w artykule OC a AC - czym różnią się te ubezpieczenia.
Czy samo OC chroni samochód przed kradzieżą?
Obowiązkowe OC posiadacza pojazdu nie służy do pokrywania szkody polegającej na kradzieży własnego samochodu. Jego podstawową funkcją jest ochrona odpowiedzialności cywilnej za szkody wyrządzone innym osobom w związku z ruchem pojazdu.
Jeżeli właściciel chce zabezpieczyć finansowo własny samochód przed kradzieżą, musi sprawdzić zakres dobrowolnego ubezpieczenia AC. Nie należy więc utożsamiać posiadania obowiązkowego OC z ochroną wartości własnego auta.
Co oznacza kradzież w warunkach AC?
W OWU ubezpieczyciel może określać, jakie zdarzenia traktuje jako kradzież oraz jakie warunki muszą być spełnione. Znaczenie może mieć sposób utraty pojazdu, okoliczności zdarzenia oraz zachowanie właściciela przed kradzieżą.
Dlatego pojęcie kradzieży należy analizować na podstawie definicji znajdującej się w konkretnej umowie. Nie warto opierać się wyłącznie na potocznym rozumieniu tego słowa.
Czy AC obejmuje kradzież całego samochodu?
Jeżeli kradzież pojazdu została objęta zakresem polisy, ochrona może dotyczyć utraty całego samochodu. Ubezpieczyciel będzie jednak badał okoliczności zdarzenia oraz zgodność z warunkami określonymi w umowie.
Znaczenie mogą mieć między innymi sposób zabezpieczenia samochodu, liczba posiadanych kluczyków oraz informacje przekazane przy zawieraniu polisy. Każdy przypadek powinien być oceniany na podstawie konkretnego OWU.
Czy AC obejmuje kradzież części samochodu?
Zakres ochrony może obejmować również określone elementy pojazdu, ale nie jest to automatyczne. Kradzież reflektorów, lusterek, elementów karoserii czy innych części może być rozliczana na innych zasadach niż kradzież całego samochodu.
Warto również sprawdzić, jak traktowane jest wyposażenie dodatkowe. Jeżeli do auta zamontowano drogie elementy, których nie uwzględniono przy zawieraniu umowy, zakres ochrony może nie odpowiadać rzeczywistej konfiguracji pojazdu.
Kradzież samochodu a kluczyki
Kluczyki mają bardzo duże znaczenie przy likwidacji szkody kradzieżowej. Ubezpieczyciel może wymagać przekazania kompletów kluczyków lub innych urządzeń służących do otwierania i uruchamiania samochodu, jeżeli takie wymagania wynikają z warunków polisy.
Problem może pojawić się wtedy, gdy właściciel deklarował określoną liczbę kluczyków, a po kradzieży nie jest w stanie ich przedstawić. Dlatego po zgubieniu albo kradzieży jednego kompletu warto sprawdzić, jakie obowiązki przewiduje umowa i czy trzeba poinformować ubezpieczyciela.
Co jeśli jeden kluczyk został wcześniej zgubiony?
Nie należy czekać do kradzieży samochodu, aby wyjaśniać tę sytuację. Jeżeli właściciel zgubi kluczyk, powinien sprawdzić warunki polisy i ustalić, czy wymagane jest wykonanie określonych czynności, na przykład zabezpieczenie pojazdu lub zgłoszenie zmiany ubezpieczycielowi.
Sposób postępowania zależy od OWU. Najważniejsze jest to, aby informacje dotyczące zabezpieczeń i kluczyków odpowiadały rzeczywistemu stanowi.
Kradzież samochodu z kluczykami w środku
Pozostawienie kluczyków w samochodzie może mieć poważne znaczenie dla odpowiedzialności ubezpieczyciela. Polisy mogą zawierać obowiązki dotyczące zabezpieczenia kluczyków przed dostępem osób nieuprawnionych oraz właściwego zabezpieczenia samego pojazdu.
Nie można jednak przyjąć jednej zasady dla wszystkich przypadków. Znaczenie mają dokładne okoliczności zdarzenia oraz postanowienia konkretnej umowy.
Czy trzeba mieć dodatkowe zabezpieczenia przeciwkradzieżowe?
Ubezpieczyciel może wymagać określonych zabezpieczeń, szczególnie przy niektórych pojazdach. Mogą to być zabezpieczenia fabryczne albo dodatkowe systemy wskazane w warunkach ubezpieczenia.
Jeżeli przy zawieraniu polisy właściciel zadeklarował konkretne zabezpieczenie, powinno ono faktycznie znajdować się w samochodzie i działać zgodnie z przeznaczeniem. Podawanie niezgodnych informacji może powodować problemy podczas likwidacji szkody.
Immobilizer, alarm i inne systemy
Nowoczesne samochody są często wyposażone w kilka systemów utrudniających kradzież, jednak sama liczba zabezpieczeń nie przesądza o działaniu polisy. Dla ubezpieczyciela znaczenie ma przede wszystkim to, czy spełniono wymagania wynikające z umowy.
Warto przy zakupie AC dokładnie ustalić, które zabezpieczenia zostały zapisane w dokumentach. Jeżeli później system zostanie usunięty, uszkodzony lub zmieniony, należy sprawdzić, czy ma to wpływ na ochronę.
Czy miejsce parkowania wpływa na ochronę?
Nie należy zakładać, że samochód musi zawsze stać w garażu, aby AC od kradzieży działało. Jeżeli jednak przy zawieraniu umowy ubezpieczyciel pyta o sposób lub miejsce parkowania, odpowiedź powinna odpowiadać rzeczywistości.
Właściciel powinien też sprawdzić, czy polisa przewiduje szczególne obowiązki dotyczące pozostawiania pojazdu. Warunki mogą różnić się w zależności od produktu.
Kradzież samochodu z parkingu
Kradzież może nastąpić zarówno na parkingu przy domu, jak i w centrum miasta, przy hotelu czy centrum handlowym. Samo miejsce zdarzenia nie przesądza jeszcze o wypłacie świadczenia.
Po kradzieży najważniejsze jest odpowiednie udokumentowanie zdarzenia oraz wykonanie czynności wymaganych przez ubezpieczyciela. Należy także możliwie szybko zgłosić kradzież odpowiednim służbom.
Kradzież samochodu z garażu
Fakt, że pojazd został skradziony z garażu, również nie oznacza automatycznie wypłaty ani odmowy świadczenia. Ubezpieczyciel może analizować sposób dostania się sprawcy do pojazdu, stan zabezpieczeń oraz inne okoliczności wynikające ze zgłoszenia.
W przypadku każdej kradzieży kluczowe znaczenie mają dokumentacja i zgodność stanu faktycznego z warunkami ubezpieczenia.
Co zrobić bezpośrednio po kradzieży auta?
Po stwierdzeniu kradzieży należy przede wszystkim działać zgodnie z procedurami wymaganymi przez prawo i warunki polisy. Zgłoszenie zdarzenia ubezpieczycielowi powinno nastąpić zgodnie z terminami oraz sposobem określonym w umowie.
Warto przygotować dokumenty dotyczące pojazdu, polisy, kluczyków oraz okoliczności zdarzenia. Nie należy również usuwać lub zmieniać informacji, które mogą mieć znaczenie dla ustalenia przebiegu kradzieży.
Jakie dokumenty mogą być potrzebne?
Zakres wymaganych dokumentów zależy od ubezpieczyciela i konkretnej sytuacji. Mogą być potrzebne dokumenty związane z samochodem, potwierdzenie zgłoszenia kradzieży oraz informacje dotyczące kluczyków i zabezpieczeń.
Najlepiej sprawdzić listę wymaganych dokumentów bezpośrednio w procedurze likwidacji szkody. Brak jednego z nich nie powinien być oceniany na podstawie domysłów - znaczenie mają zapisy umowy i rzeczywiste okoliczności.
Czy ubezpieczyciel może odmówić wypłaty po kradzieży?
Może dojść do odmowy, jeżeli wystąpią okoliczności przewidziane w umowie lub przepisach. Nie każda sytuacja prowadzi jednak automatycznie do utraty świadczenia, dlatego każdą decyzję należy analizować indywidualnie.
Szczególnie ważne jest zapoznanie się z wyłączeniami odpowiedzialności w polisie komunikacyjnej, ponieważ właśnie tam znajdują się sytuacje mogące ograniczać zakres ochrony.
Jakie błędy mogą powodować problemy?
Problemy mogą wynikać z podania nieprawidłowych informacji przy zawieraniu polisy, nieprzestrzegania obowiązków dotyczących zabezpieczeń albo niezgodności pomiędzy deklarowaną i faktyczną liczbą kluczyków. Znaczenie może mieć również sposób postępowania właściciela przed i po zdarzeniu.
Nie należy jednak zakładać, że każde uchybienie automatycznie pozbawia właściciela świadczenia. Decydują konkretne warunki umowy oraz okoliczności szkody.
Kradzież auta pozostawionego z otwartymi drzwiami
Pozostawienie niezabezpieczonego samochodu może mieć wpływ na ocenę szkody. Polisy wymagają zwykle zachowania określonych zasad zabezpieczania pojazdu przed kradzieżą.
Jeżeli samochód pozostawiono otwarty, a kluczyki były łatwo dostępne, ubezpieczyciel może szczegółowo analizować, czy właściciel wykonał obowiązki przewidziane w umowie. Nie powinno się jednak formułować ogólnej zasady bez sprawdzenia konkretnego OWU.
Kradzież po pozostawieniu dokumentów w samochodzie
Sposób przechowywania dokumentów może być określony w warunkach polisy. Z tego powodu warto sprawdzić, jakie obowiązki nakłada na właściciela dana umowa i czy pozostawienie określonych dokumentów w pojeździe może mieć znaczenie przy likwidacji szkody.
Najbezpieczniej kierować się zasadami wskazanymi w OWU, a nie informacjami dotyczącymi innych polis lub innych ubezpieczycieli.
Kradzież auta za granicą
AC może zapewniać ochronę również poza Polską, ale trzeba sprawdzić zakres terytorialny konkretnej polisy. Nie każda umowa musi działać w tych samych państwach ani na identycznych zasadach.
Przed zagranicznym wyjazdem warto więc zweryfikować terytorium ochrony i procedurę zgłaszania kradzieży. Szczególnie istotne może być ustalenie, jakie dokumenty trzeba uzyskać na miejscu.
Kradzież samochodu w leasingu
W przypadku auta leasingowanego sytuacja jest szczególna, ponieważ właścicielem pojazdu jest leasingodawca, a użytkownik korzysta z samochodu na podstawie umowy leasingu. Kradzież może więc prowadzić nie tylko do postępowania ubezpieczeniowego, ale również do rozliczeń wynikających z umowy leasingowej.
Zakres ochrony takiego pojazdu szerzej opisuje artykuł ubezpieczenie samochodu w leasingu.
Czy AC zawsze pokryje wszystkie zobowiązania leasingowe?
Nie należy tego zakładać. Sposób rozliczenia zależy od wartości ustalonej zgodnie z warunkami polisy, zasad likwidacji szkody oraz umowy zawartej z leasingodawcą.
Dlatego przy samochodzie finansowanym zewnętrznie warto patrzeć nie tylko na sam fakt objęcia auta ochroną od kradzieży, ale również na możliwe konsekwencje finansowe utraty pojazdu.
Kradzież samochodu premium
W przypadku samochodów o wysokiej wartości szczególnego znaczenia nabierają wymagane zabezpieczenia, sposób ustalania wartości oraz zakres ochrony wyposażenia. Właściciel powinien dokładnie sprawdzić, czy deklaracje dotyczące pojazdu odpowiadają jego rzeczywistej konfiguracji.
Więcej kwestii związanych z takimi samochodami opisuje poradnik ubezpieczenie auta premium.
Kradzież samochodu elektrycznego
Z punktu widzenia ochrony kradzieżowej samochód elektryczny również wymaga dokładnego sprawdzenia zakresu AC. Warto zwrócić uwagę nie tylko na ochronę całego pojazdu, ale także na sposób traktowania jego wyposażenia oraz elementów związanych z użytkowaniem auta.
Szczegóły dotyczące polis dla takich pojazdów opisuje artykuł ubezpieczenie auta elektrycznego.
Jak ustalana jest wartość samochodu po kradzieży?
Sposób ustalania świadczenia zależy od warunków konkretnej polisy. Znaczenie może mieć wartość pojazdu przyjęta w umowie oraz zasady obowiązujące w chwili szkody.
W niektórych produktach mogą występować dodatkowe rozwiązania dotyczące sposobu określania wartości auta. Nie należy jednak zakładać, że identyczny mechanizm działa w każdym AC.
Czy wyposażenie dodatkowe jest objęte ochroną?
Może być, jeżeli zostało objęte zakresem zgodnie z warunkami polisy. Dotyczyć to może elementów zamontowanych dodatkowo po zakupie samochodu albo wyposażenia, które nie jest standardową częścią danego modelu.
Jeżeli pojazd był modyfikowany lub doposażany, warto sprawdzić dokumenty polisy jeszcze przed wystąpieniem szkody. Zakres ochrony powinien odpowiadać faktycznemu wyposażeniu samochodu.
Co z rzeczami pozostawionymi w samochodzie?
AC samochodu nie musi automatycznie obejmować prywatnych rzeczy znajdujących się wewnątrz pojazdu. Laptop, telefon, torba czy inne przedmioty mogą nie być traktowane tak samo jak elementy samego samochodu.
Jeżeli ochrona takich rzeczy jest dla właściciela istotna, należy sprawdzić to oddzielnie w warunkach odpowiedniego ubezpieczenia.
Czy AC od kradzieży działa bez ograniczeń czasowych?
Ochrona działa w okresie wskazanym w umowie. Należy zwrócić uwagę na dokładny początek i koniec odpowiedzialności, szczególnie jeżeli zawierana jest nowa polisa albo następuje zmiana ubezpieczyciela.
Warto upewnić się, że nie powstaje przerwa w ochronie. Jest to szczególnie istotne w przypadku pojazdu, dla którego właściciel chce zachować ciągłą ochronę od kradzieży.
Na co zwrócić uwagę przed zakupem AC od kradzieży?
Najważniejsze jest sprawdzenie zakresu ochrony oraz obowiązków właściciela pojazdu. Warto przeczytać definicję kradzieży, wymagania dotyczące zabezpieczeń, zasady dotyczące kluczyków, zakres terytorialny i wyłączenia odpowiedzialności.
Należy również sprawdzić sposób ustalania wartości samochodu i zakres ochrony wyposażenia. Dzięki temu właściciel wie jeszcze przed wystąpieniem szkody, jakie warunki obowiązują w jego polisie.
Najczęstsze błędy właścicieli samochodów
Jednym z częstszych błędów jest założenie, że każde AC automatycznie obejmuje kradzież w pełnym zakresie. Kolejnym jest brak sprawdzenia wymaganych zabezpieczeń oraz nieuwzględnienie zmian dotyczących kluczyków czy dodatkowego wyposażenia samochodu.
Problemem może być również skupianie się wyłącznie na nazwie produktu bez przeczytania OWU. W przypadku szkody kradzieżowej szczegóły zapisane w umowie mogą mieć znacznie większe znaczenie niż ogólne hasło „pełne AC”.
Najważniejsze wnioski
AC może zapewniać ochronę w razie kradzieży samochodu, ale zakres i warunki odpowiedzialności zależą od konkretnej polisy. Przed zawarciem umowy trzeba sprawdzić, czy ochrona obejmuje cały pojazd, jego części i wyposażenie oraz jakie wymagania dotyczą zabezpieczeń i kluczyków.
Po kradzieży istotne jest szybkie wykonanie wymaganych czynności, zachowanie dokumentów oraz postępowanie zgodnie z procedurą ubezpieczyciela. Nie warto również zakładać, że zasady znane z jednej polisy będą identyczne u innego ubezpieczyciela.
Dobrze dobrane AC powinno odpowiadać rzeczywistej wartości i sposobowi użytkowania samochodu. Szczególnej uwagi wymagają pojazdy leasingowane, samochody premium oraz auta z dodatkowym wyposażeniem.
FAQ - AC od kradzieży samochodu
Czy AC zawsze obejmuje kradzież auta?
Nie. Zakres autocasco zależy od konkretnej umowy, dlatego trzeba sprawdzić, czy kradzież została objęta ochroną.
Czy OC wypłaci świadczenie po kradzieży własnego samochodu?
Obowiązkowe OC nie służy do ochrony własnego pojazdu przed kradzieżą. Taką ochronę może zapewniać odpowiednio skonstruowane AC.
Czy brak jednego kluczyka może mieć znaczenie?
Może mieć znaczenie, jeżeli polisa określa obowiązki dotyczące liczby kluczyków i ich zabezpieczenia. Po zgubieniu klucza warto sprawdzić warunki umowy.
Czy AC działa, gdy samochód zostanie skradziony za granicą?
Może działać, jeżeli dane państwo znajduje się w zakresie terytorialnym polisy i spełnione zostaną pozostałe warunki ochrony.
Czy AC obejmuje kradzież części samochodu?
Może obejmować, ale zakres trzeba sprawdzić w konkretnej umowie. Kradzież części może być traktowana inaczej niż utrata całego pojazdu.
Czy wyposażenie dodatkowe jest chronione?
Może być chronione, jeżeli zostało uwzględnione zgodnie z warunkami polisy. Warto sprawdzić to szczególnie po doposażeniu samochodu.
Czy pozostawienie kluczyków w aucie może wpłynąć na wypłatę?
Może mieć znaczenie dla oceny odpowiedzialności ubezpieczyciela. Decydują jednak dokładne okoliczności oraz zapisy konkretnego OWU.
Co trzeba sprawdzić w AC przed zakupem?
Najważniejsze są zakres ochrony od kradzieży, wymagane zabezpieczenia, zasady dotyczące kluczyków, zakres terytorialny, sposób ustalania wartości samochodu oraz wyłączenia odpowiedzialności.


 Julia S