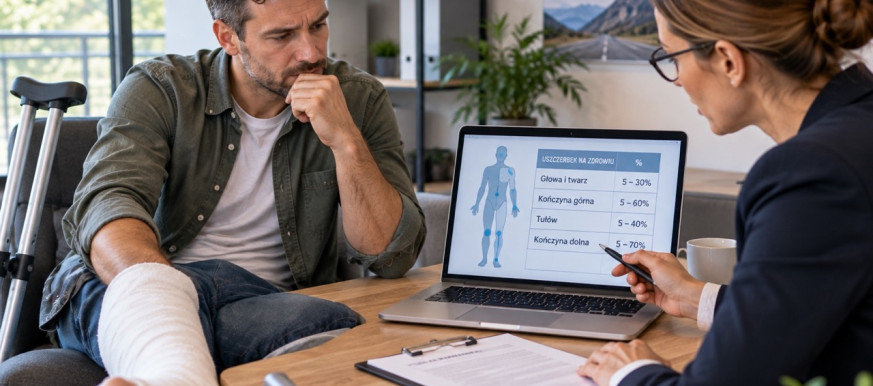
Po wypadku jednym z najczęstszych pytań jest to, jaki procent uszczerbku na zdrowiu zostanie ustalony przez ubezpieczyciela. Sam procent nie zawsze wystarcza jednak do określenia świadczenia.
Po wypadku wiele osób próbuje jeszcze przed zakończeniem leczenia ustalić, ile procent uszczerbku otrzyma za złamanie, uraz kolana, skręcenie stawu czy uszkodzenie kręgosłupa.
Nie istnieje jednak jedna uniwersalna tabela obowiązująca we wszystkich polisach. W przypadku ubezpieczeń NNW znaczenie mają warunki konkretnej umowy, sposób oceny trwałych następstw urazu oraz mechanizm obliczania świadczenia.
Co oznacza procent uszczerbku na zdrowiu?
Procent uszczerbku jest sposobem określenia trwałych następstw wypadku zgodnie z zasadami danej polisy.
Nie należy utożsamiać go bezpośrednio z:
- długością leczenia,
- długością zwolnienia lekarskiego,
- liczbą wizyt u lekarza,
- czasem rehabilitacji,
- liczbą wykonanych badań,
- samym faktem wystąpienia złamania.
Najważniejsze są następstwa urazu oraz sposób ich oceny przewidziany w warunkach ubezpieczenia.
Czym jest tabela uszczerbku NNW?
Tabela uszczerbku określa sposób przypisywania określonych wartości procentowych poszczególnym urazom lub ich trwałym następstwom.
Może obejmować między innymi urazy dotyczące:
- kończyn,
- stawów,
- kręgosłupa,
- narządów wewnętrznych,
- wzroku,
- słuchu,
- innych części organizmu.
Tabela może zawierać konkretną wartość albo przedział, w którym oceniany jest dany uszczerbek.
Czy każda polisa NNW ma taką samą tabelę?
Nie.
Ubezpieczyciele mogą stosować różne tabele, definicje i zasady oceny.
Dlatego znalezienie w internecie informacji, że za określony uraz przysługuje konkretny procent, nie oznacza jeszcze, że właśnie taki wynik zostanie zastosowany w danej polisie.
Trzeba sprawdzić dokumenty dotyczące konkretnego ubezpieczenia.
Od czego zależy procent uszczerbku?
Znaczenie mogą mieć między innymi:
- rodzaj urazu,
- miejsce urazu,
- sposób leczenia,
- przebieg rehabilitacji,
- trwałe ograniczenia,
- powikłania,
- dokumentacja medyczna,
- zasady tabeli stosowanej przez ubezpieczyciela.
Dlatego dwie osoby z podobną diagnozą nie muszą automatycznie otrzymać takiej samej oceny.
Trwały uszczerbek a sam uraz
Uraz i trwały uszczerbek nie są dokładnie tym samym.
Można doznać poważnego urazu, który po leczeniu nie pozostawi trwałych następstw.
Możliwe jest również, że z pozoru mniej poważny uraz spowoduje długotrwałe ograniczenie sprawności.
Właśnie dlatego ocena często następuje po zakończeniu lub odpowiednio zaawansowanym etapie leczenia.
Jak procent uszczerbku wpływa na świadczenie?
To zależy od konstrukcji konkretnej polisy.
Ubezpieczenie może przewidywać na przykład:
- świadczenie zależne od procentu uszczerbku,
- określoną wartość świadczenia za każdy procent,
- stałe świadczenia za określone urazy,
- dodatkowe świadczenia niezależne od trwałego uszczerbku,
- progresję przy poważniejszych następstwach wypadku.
Dlatego nie można ustalić wypłaty wyłącznie na podstawie informacji o samym procencie.
Dlaczego suma ubezpieczenia jest ważna?
Suma ubezpieczenia jest jednym z parametrów wpływających na zakres finansowy ochrony.
Jeżeli konstrukcja polisy wiąże wysokość świadczenia z procentem uszczerbku i sumą ubezpieczenia, identyczny uraz przy różnych polisach może prowadzić do różnych świadczeń.
Dlatego przy wyborze ubezpieczenia NNW dla dorosłych warto sprawdzić nie tylko zakres urazów, ale również sposób obliczania świadczeń.
Czy jeden procent uszczerbku zawsze oznacza taki sam poziom świadczenia?
Nie.
Mechanizm wypłaty może różnić się między produktami.
Polisa może stosować:
- prosty mechanizm procentowy,
- inne przeliczniki,
- progresję,
- oddzielną tabelę świadczeń.
Z tego powodu samo porównanie procentów nie wystarcza do porównania dwóch polis.
Czy złamanie zawsze oznacza trwały uszczerbek?
Nie należy przyjmować takiej zasady.
Po prawidłowym leczeniu złamanie może zakończyć się pełnym odzyskaniem sprawności.
W innej sytuacji mogą pozostać:
- ograniczenia ruchomości,
- dolegliwości,
- deformacje,
- inne trwałe następstwa.
Ocena zależy więc od skutków urazu i warunków polisy.
Złamanie ręki - jaki procent uszczerbku?
Nie można wskazać jednej wartości właściwej dla każdego przypadku.
Znaczenie może mieć:
- która kość została złamana,
- charakter złamania,
- leczenie operacyjne lub zachowawcze,
- zakres ruchomości po leczeniu,
- występujące powikłania.
Dlatego sama diagnoza „złamanie ręki” jest zbyt ogólna.
Złamanie nogi - czy procent zawsze będzie taki sam?
Nie.
Złamanie może dotyczyć różnych kości i różnych części kończyny.
Może również pozostawić różne następstwa.
Ocena nie powinna więc wynikać wyłącznie z nazwy urazu.
Skręcenie kostki a uszczerbek
Skręcenie stawu może przebiegać bardzo różnie.
W jednym przypadku po leczeniu pacjent odzyskuje pełną sprawność.
W innym mogą pozostać:
- niestabilność stawu,
- ograniczenie ruchomości,
- przewlekłe dolegliwości,
- inne następstwa.
Właśnie dlatego nie istnieje jeden procent właściwy dla każdego skręcenia.
Uszkodzenie kolana
Urazy kolana są dobrym przykładem sytuacji, w której sama nazwa urazu niewiele mówi o jego konsekwencjach.
Znaczenie może mieć uszkodzenie:
- więzadeł,
- łąkotki,
- chrząstki,
- innych struktur stawu.
Istotne jest również to, jaka sprawność pozostaje po zakończeniu leczenia.
Uraz barku
Podobnie może wyglądać sytuacja przy urazach barku.
Dla oceny mogą mieć znaczenie między innymi:
- zakres ruchomości,
- stabilność stawu,
- trwałe ograniczenia,
- powikłania.
Nie należy więc korzystać z przypadkowej internetowej tabeli i zakładać, że konkretny uraz zawsze oznacza taki sam procent.
Uraz kręgosłupa
Ocena następstw urazu kręgosłupa może wymagać szczegółowej dokumentacji.
Znaczenie może mieć również wcześniejszy stan zdrowia.
Jeżeli dolegliwości występowały już przed wypadkiem, konieczne może być ustalenie, które następstwa pozostają w związku z konkretnym zdarzeniem.
Uraz głowy
Urazy głowy mogą mieć bardzo różny przebieg.
Samo wystąpienie wstrząśnienia lub innego urazu nie pozwala automatycznie wskazać procentu uszczerbku.
Znaczenie mają skutki zdrowotne oraz kryteria przewidziane w polisie.
Blizna po wypadku a uszczerbek
Niektóre następstwa urazu mogą mieć charakter trwały mimo zakończenia zasadniczego leczenia.
Dotyczyć to może również blizn.
To, czy i w jaki sposób dana blizna jest uwzględniana, zależy od tabeli i zasad konkretnego ubezpieczyciela.
Kiedy można ocenić trwały uszczerbek?
Zwykle trzeba znać wynik leczenia.
Bezpośrednio po wypadku nie zawsze wiadomo:
- czy sprawność wróci całkowicie,
- czy pozostanie ograniczenie ruchomości,
- czy pojawią się powikłania,
- jak zakończy się rehabilitacja.
Dlatego ostateczna ocena może nastąpić na późniejszym etapie.
Czy trzeba czekać ze zgłoszeniem szkody?
Nie należy automatycznie odkładać zgłoszenia do zakończenia całego leczenia.
Ubezpieczyciel może przyjmować zgłoszenie wcześniej, a później uzupełniać dokumentację.
Procedurę szerzej opisuje artykuł zgłoszenie wypadku do ubezpieczenia NNW.
Trzeba sprawdzić zasady obowiązujące w konkretnej polisie.
Kto ustala procent uszczerbku?
Sposób oceny określają zasady stosowane przez danego ubezpieczyciela.
Podstawą może być dokumentacja medyczna.
W określonych sytuacjach mogą być stosowane dodatkowe procedury związane z oceną następstw urazu.
Najważniejsze jest to, aby ustalony procent odnosił się do zasad konkretnej polisy.
Jakie dokumenty mogą być potrzebne?
W zależności od urazu mogą to być:
- karta informacyjna z leczenia,
- wypis ze szpitala,
- wyniki badań,
- dokumentacja z poradni,
- opis zabiegu,
- dokumentacja rehabilitacji,
- zalecenia lekarza.
Więcej informacji znajduje się w poradniku dotyczącym dokumentów potrzebnych przy zgłoszeniu szkody z NNW.
Czy dokumentacja z rehabilitacji jest ważna?
Może być istotna.
Pokazuje przebieg powrotu do sprawności oraz problemy występujące po urazie.
Nie oznacza to jednak, że sama liczba zabiegów rehabilitacyjnych bezpośrednio określa procent uszczerbku.
Czy długość leczenia wpływa na procent?
Nie w prosty sposób.
Długie leczenie nie musi oznaczać wysokiego trwałego uszczerbku.
Po wielu miesiącach pacjent może odzyskać pełną sprawność.
Z drugiej strony niektóre urazy mogą pozostawić trwałe następstwa mimo stosunkowo krótszego leczenia.
Czy długość zwolnienia lekarskiego ma znaczenie?
Zwolnienie lekarskie dokumentuje niezdolność do pracy w określonym okresie, ale nie jest automatycznie odpowiednikiem trwałego uszczerbku.
To dwa różne zagadnienia.
Czy operacja zwiększa procent uszczerbku?
Sam fakt przeprowadzenia operacji nie oznacza automatycznie określonego procentu.
Operacja jest elementem procesu leczenia.
Ostateczna ocena może zależeć od tego, jakie trwałe następstwa pozostały po zakończeniu leczenia.
Czy pobyt w szpitalu jest doliczany do procentu?
Nie należy łączyć tych dwóch świadczeń automatycznie.
Hospitalizacja może być osobnym elementem ochrony.
Polisa może przewidywać oddzielnie:
- świadczenie za trwały uszczerbek,
- świadczenie za pobyt w szpitalu,
- świadczenie za operację,
- rehabilitację.
Każdy z tych elementów może mieć własne zasady.
Czy można dostać świadczenie bez trwałego uszczerbku?
W określonych polisach może być to możliwe.
Jeżeli umowa przewiduje świadczenie na przykład za konkretny uraz, hospitalizację lub operację, brak trwałego uszczerbku nie musi automatycznie oznaczać braku wszystkich świadczeń.
Trzeba sprawdzić pełny zakres polisy.
Czym różni się tabela uszczerbku od tabeli świadczeń?
Tabela uszczerbku służy przede wszystkim do oceny trwałych następstw zdrowotnych.
Tabela świadczeń może określać sposób wypłaty za konkretne zdarzenia.
Nie każdy produkt musi posługiwać się dokładnie takim samym rozwiązaniem.
Co oznacza progresja w NNW?
Niektóre umowy mogą przewidywać mechanizm zwiększający poziom świadczenia przy poważniejszych następstwach wypadku.
W takim przypadku zależność pomiędzy procentem uszczerbku a świadczeniem nie musi być całkowicie liniowa.
Warunki progresji powinny wynikać z dokumentów konkretnej polisy.
Czy wysoki procent zawsze oznacza proporcjonalnie wyższe świadczenie?
Nie zawsze.
W zależności od konstrukcji polisy mogą działać dodatkowe zasady.
Dlatego przed zakupem trzeba sprawdzić nie tylko maksymalną sumę, ale również sposób naliczania świadczenia.
Czy dziecko ma taki sam sposób oceny jak dorosły?
To zależy od produktu.
Polisy dla dzieci mogą mieć własne zakresy, tabele lub zasady świadczeń.
W przypadku ochrony kilku członków gospodarstwa domowego warto również sprawdzić warunki NNW dla rodziny.
Czy można mieć ustalone 0% po wypadku?
Może dojść do takiej sytuacji, jeśli po zakończeniu leczenia nie stwierdzono trwałych następstw odpowiadających kryteriom danej tabeli.
Samo wystąpienie wypadku nie oznacza automatycznie powstania trwałego uszczerbku.
Nie przesądza to jednak jeszcze o innych świadczeniach przewidzianych w polisie.
Co zrobić, jeśli nie zgadzasz się z oceną?
Warto dokładnie przeczytać decyzję ubezpieczyciela.
Należy sprawdzić:
- jaki procent został ustalony,
- jaka tabela została zastosowana,
- jakie dokumenty zostały uwzględnione,
- czy dokumentacja jest kompletna,
- jaka jest procedura reklamacyjna.
Jeżeli określone wyniki badań lub dokumentacja medyczna nie zostały uwzględnione, mogą mieć znaczenie przy dalszym postępowaniu.
Czy można odwołać się od ustalonego procentu?
Należy sprawdzić procedurę przewidzianą przez ubezpieczyciela.
Przy składaniu reklamacji warto odnieść się do konkretnych dokumentów medycznych oraz zasad wynikających z polisy.
Samo stwierdzenie, że procent wydaje się zbyt niski, może być niewystarczające.
Czy opinia lekarza ma znaczenie?
Dokumentacja medyczna może być bardzo istotna.
Znaczenie mają przede wszystkim informacje dotyczące:
- rozpoznania,
- przebiegu leczenia,
- ograniczeń sprawności,
- trwałych następstw.
Ostateczny sposób oceny zależy jednak od zasad konkretnej polisy.
Jak samodzielnie sprawdzić sposób obliczania świadczenia?
W pierwszej kolejności należy odnaleźć w dokumentach polisy:
- sumę ubezpieczenia,
- tabelę uszczerbku,
- sposób naliczania świadczenia,
- dodatkowe świadczenia,
- zasady progresji, jeżeli występuje.
Dopiero zestawienie tych informacji pozwala zrozumieć, w jaki sposób procent uszczerbku wpływa na wypłatę.
Dlaczego nie warto korzystać z przypadkowego kalkulatora w internecie?
Kalkulator może nie uwzględniać warunków konkretnej umowy.
Może bazować na:
- innej tabeli,
- innym sposobie naliczania,
- innym zakresie świadczeń.
Dlatego może służyć najwyżej jako materiał poglądowy, a nie jako podstawa do określenia należnego świadczenia.
Dlaczego przy wyborze NNW trzeba sprawdzić tabelę?
Dwie polisy mogą mieć podobny zakres ogólny, ale różnić się szczegółowymi zasadami dotyczącymi urazów.
Tabela pomaga ustalić, jak ubezpieczyciel klasyfikuje konkretne następstwa.
Warto więc zapoznać się z nią jeszcze przed zakupem polisy, a nie dopiero po wypadku.
Najczęstsze błędy przy ocenie świadczenia z NNW
Pierwszym błędem jest szukanie jednej uniwersalnej tabeli dla wszystkich ubezpieczycieli.
Drugim jest zakładanie, że konkretne złamanie zawsze oznacza ten sam procent.
Trzecim jest utożsamianie długości leczenia z trwałym uszczerbkiem.
Czwartym jest ocenianie polisy wyłącznie na podstawie sumy ubezpieczenia.
Piątym jest brak pełnej dokumentacji medycznej.
Szóstym jest założenie, że brak trwałego uszczerbku automatycznie wyklucza wszystkie inne świadczenia.
Na co zwrócić uwagę przy wyborze NNW?
Przed zawarciem polisy warto sprawdzić:
- definicję nieszczęśliwego wypadku,
- tabelę uszczerbków,
- sposób naliczania świadczenia,
- sumę ubezpieczenia,
- zakres złamań i urazów,
- świadczenia za hospitalizację,
- rehabilitację,
- operacje,
- wyłączenia odpowiedzialności.
Dzięki temu łatwiej zrozumieć, jak polisa może zadziałać po rzeczywistym wypadku.
Najważniejsze wnioski
Nie istnieje jedna uniwersalna odpowiedź na pytanie, ile procent uszczerbku przysługuje za konkretny uraz.
Ocena zależy od rodzaju i trwałych następstw urazu oraz tabeli stosowanej w konkretnej polisie.
Sam procent nie zawsze określa również ostateczną wysokość świadczenia. Trzeba uwzględnić sposób przeliczania określony w umowie oraz ewentualne dodatkowe świadczenia.
Dlatego przy NNW warto analizować trzy elementy łącznie: tabelę uszczerbków, sumę ubezpieczenia oraz mechanizm wypłaty.
FAQ - procent uszczerbku na zdrowiu z NNW
Ile procent uszczerbku jest za złamanie?
Nie ma jednej wartości obowiązującej dla każdego złamania. Znaczenie mają rodzaj urazu, jego trwałe następstwa oraz tabela stosowana w konkretnej polisie.
Czy każdy ubezpieczyciel ma tę samą tabelę uszczerbku?
Nie należy tego zakładać. Tabele oraz sposób oceny mogą różnić się między produktami.
Kiedy ustala się procent uszczerbku?
Ocena często następuje po zakończeniu lub odpowiednio zaawansowanym etapie leczenia, kiedy można określić trwałe następstwa urazu.
Czy długość leczenia decyduje o procencie?
Nie. Czas leczenia nie jest automatycznie równoważny z trwałym uszczerbkiem.
Czy po operacji procent uszczerbku jest wyższy?
Nie można przyjąć takiej zasady. Znaczenie mają przede wszystkim trwałe następstwa urazu i zasady konkretnej polisy.
Czy przy 0% uszczerbku można otrzymać inne świadczenie?
Może być to możliwe, jeżeli polisa przewiduje inne świadczenia, na przykład związane z określonym urazem, hospitalizacją lub operacją.
Czy można odwołać się od ustalonego procentu?
Należy sprawdzić procedurę reklamacyjną ubezpieczyciela i zweryfikować, czy uwzględniono pełną dokumentację medyczną.
Od czego zależy wypłata z NNW?
Może zależeć między innymi od procentu uszczerbku, sumy ubezpieczenia, sposobu naliczania świadczenia i dodatkowych warunków konkretnej polisy.


 Julia S