Ubezpieczenie mieszkania od przepięcia może chronić sprzęt domowy po nagłym skoku napięcia. Przed zakupem polisy warto sprawdzić, czy obejmuje elektronikę, AGD, burzę, awarię sieci, limity i wymagane dokumenty.
Ubezpieczenie mieszkania od przepięcia to ważny element ochrony, jeśli w domu znajduje się sprzęt elektroniczny, AGD, komputer, telewizor, router, konsola, piekarnik, lodówka, pompa ciepła, system alarmowy albo urządzenia smart home. Wystarczy nagły skok napięcia, awaria instalacji lub burza, żeby kilka urządzeń przestało działać jednocześnie.
Przepięcie może być kosztowne, bo szkoda często nie dotyczy jednej rzeczy. Uszkodzeniu może ulec telewizor, komputer, sprzęt audio, zmywarka, pralka, ładowarki, router, sterownik ogrzewania albo urządzenia podłączone do instalacji elektrycznej. Dlatego przy wyborze polisy mieszkaniowej warto sprawdzić nie tylko ochronę murów i stałych elementów, ale też zakres dla sprzętu domowego.
Punktem wyjścia mogą być ubezpieczenia nieruchomości, ale przy przepięciu najważniejsze są szczegóły: definicja zdarzenia, zakres dla ruchomości, limity, wyłączenia i dokumenty potrzebne do zgłoszenia szkody.
Czym jest przepięcie w ubezpieczeniu mieszkania?
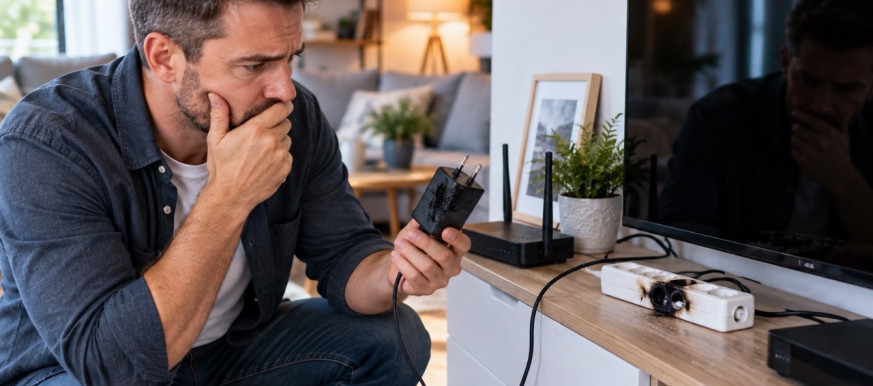
Przepięcie to nagły wzrost napięcia w instalacji elektrycznej, który może uszkodzić urządzenia podłączone do prądu. W polisie mieszkaniowej przepięcie może być traktowane jako osobne ryzyko albo jako element szerszej ochrony sprzętu domowego.
W praktyce przepięcie może być związane z:
- awarią sieci elektrycznej,
- wyładowaniem atmosferycznym,
- nagłym skokiem napięcia,
- uszkodzeniem instalacji,
- problemem po stronie dostawcy energii,
- awarią urządzenia elektrycznego,
- zwarciem,
- pracami na sieci.
Najważniejsze jest to, jak dane zdarzenie definiuje ubezpieczyciel. Jedna polisa może obejmować przepięcie po burzy, inna również skoki napięcia niezwiązane bezpośrednio z piorunem. Dlatego przed zakupem trzeba sprawdzić OWU, a nie tylko nazwę pakietu.
Jakie urządzenia może chronić polisa od przepięcia?
Polisa od przepięcia może obejmować różne urządzenia, ale zakres zależy od tego, czy w umowie chronione są ruchomości domowe, sprzęt RTV, AGD, elektronika, stałe elementy oraz urządzenia zamontowane na stałe.
Ochrona może dotyczyć między innymi:
- telewizora,
- komputera,
- laptopa,
- monitora,
- routera,
- konsoli,
- sprzętu audio,
- dekodera,
- lodówki,
- pralki,
- zmywarki,
- piekarnika,
- płyty indukcyjnej,
- mikrofalówki,
- ładowarek,
- systemu alarmowego,
- wideodomofonu,
- sterowników ogrzewania,
- urządzeń smart home.
Jeżeli chcesz szerzej zabezpieczyć domowe wyposażenie, sprawdź poradnik ubezpieczenie sprzętu RTV i AGD. Przy przepięciu trzeba jednak dodatkowo sprawdzić, czy szkoda elektryczna jest wprost objęta ochroną.
Przepięcie po burzy a uderzenie pioruna
Przepięcie po burzy często kojarzy się z uderzeniem pioruna, ale w polisie mogą to być różne sytuacje. Uderzenie pioruna może oznaczać bezpośrednie wyładowanie atmosferyczne, natomiast przepięcie może dotyczyć nagłego wzrostu napięcia w instalacji. Różnica ma znaczenie, bo nie każda polisa obejmuje oba zdarzenia tak samo.
Przed zakupem sprawdź:
- czy polisa obejmuje przepięcie,
- czy obejmuje uderzenie pioruna,
- czy ochroną objęte są urządzenia podłączone do prądu,
- czy wymagane są zabezpieczenia przeciwprzepięciowe,
- czy sprzęt musi być odłączony podczas burzy,
- czy obowiązuje limit dla elektroniki,
- czy potrzebna jest opinia serwisu.
Nie warto zakładać, że ochrona od burzy automatycznie obejmuje każdy uszkodzony sprzęt. Kluczowe są definicje w OWU.
Przepięcie a zwarcie
Przepięcie i zwarcie mogą prowadzić do podobnych skutków, czyli uszkodzenia sprzętu, ale w polisie mogą być traktowane inaczej. Przepięcie dotyczy nagłego wzrostu napięcia, a zwarcie może wynikać z awarii urządzenia, instalacji albo błędnego podłączenia.
Dla właściciela mieszkania najważniejsze jest to, czy polisa obejmuje:
- szkody elektryczne,
- przepięcie,
- zwarcie,
- uszkodzenie sprzętu,
- instalację elektryczną,
- stałe elementy,
- ruchomości domowe.
Jeżeli uszkodzi się tylko jedno urządzenie, ubezpieczyciel może wymagać potwierdzenia przyczyny szkody. Jeżeli po skoku napięcia przestaje działać kilka urządzeń, łatwiej wykazać związek z awarią instalacji lub sieci, ale dokumenty nadal są ważne.
Czy polisa obejmuje sprzęt podłączony do gniazdka?
Najczęściej przepięcie dotyczy urządzeń podłączonych do instalacji elektrycznej. Może to być sprzęt stale podłączony do prądu, taki jak lodówka, router, piekarnik, płyta indukcyjna, zmywarka, pralka, telewizor czy system alarmowy. Problem może dotyczyć także ładowarek, laptopów i elektroniki użytkowanej na co dzień.
W polisie warto sprawdzić:
- czy urządzenie musi być podłączone do sieci,
- czy ochrona obejmuje sprzęt w trybie czuwania,
- czy obejmuje sprzęt ładowany,
- czy dotyczy tylko urządzeń w mieszkaniu,
- czy obejmuje sprzęt służbowy,
- czy obejmuje sprzęt starszy,
- czy wymagane są dowody zakupu.
Jeżeli korzystasz z listwy przeciwprzepięciowej, zachowaj informacje o jej zakupie. Nie zawsze jest to warunek wypłaty, ale może pokazać, że sprzęt był zabezpieczony.
Przepięcie a instalacja elektryczna w mieszkaniu
Szkoda po przepięciu może dotyczyć nie tylko urządzeń, ale też instalacji elektrycznej, gniazdek, oświetlenia, sterowników, rozdzielni albo elementów zamontowanych na stałe. To ważne zwłaszcza w mieszkaniach po remoncie, domach jednorodzinnych i lokalach z rozbudowanym systemem smart home.
Przy instalacji elektrycznej sprawdź:
- czy stałe elementy są objęte ochroną,
- czy instalacja elektryczna jest w zakresie,
- czy szkoda musi być nagła,
- czy wymagane są przeglądy,
- czy wyłączone są szkody wynikające ze zużycia,
- czy prace remontowe zmieniają odpowiedzialność,
- czy potrzebna jest opinia elektryka.
Jeżeli instalacja była stara, uszkodzona albo wykonana nieprawidłowo, ubezpieczyciel może dokładniej badać przyczynę szkody.
Przepięcie a sprzęt w wynajmowanym mieszkaniu
W wynajmowanym mieszkaniu trzeba rozdzielić sprzęt właściciela i sprzęt najemcy. Właściciel może ubezpieczyć swoje wyposażenie, na przykład lodówkę, pralkę, zmywarkę, piekarnik czy telewizor. Najemca powinien natomiast zadbać o własne rzeczy: komputer, konsolę, router, telefon, sprzęt audio czy monitor.
Jeżeli wynajmujesz lokal, sprawdź poradnik ochrona sprzętu w wynajmowanym mieszkaniu. Przy przepięciu ważne jest, kto jest właścicielem uszkodzonego sprzętu i czy dana osoba ma własną ochronę.
Najemca nie powinien zakładać, że polisa właściciela obejmuje jego prywatny komputer lub elektronikę. Z kolei właściciel nie powinien zakładać, że sprzęt przekazany lokatorowi jest automatycznie objęty każdą polisą.
Przepięcie w mieszkaniu pod wynajem
Właściciel mieszkania pod wynajem powinien sprawdzić, czy jego polisa obejmuje sprzęt i wyposażenie oddane najemcy do używania. Przepięcie może uszkodzić sprzęt należący do właściciela, ale używany przez lokatora. W takiej sytuacji znaczenie ma nie tylko zakres ochrony, ale też sposób użytkowania lokalu.
Jeżeli lokal jest wynajmowany, pomocny będzie artykuł wyposażenie właściciela w wynajmowanym mieszkaniu. Przy sprzęcie elektrycznym warto sprawdzić, czy polisa dopuszcza wynajem i czy obejmuje wyposażenie pozostawione w lokalu.
Właściciel powinien mieć spis wyposażenia, zdjęcia sprzętu, numery seryjne i dokumenty zakupu. To ułatwia zgłoszenie szkody po przepięciu.
Przepięcie a zalanie sprzętu
Przepięcie i zalanie to różne ryzyka, choć oba mogą uszkodzić sprzęt. Przepięcie wynika z problemu elektrycznego, a zalanie z działania wody. W praktyce urządzenie może zostać uszkodzone przez wodę, zwarcie po zalaniu albo skok napięcia po awarii instalacji. Polisa może traktować te sytuacje inaczej.
Jeśli chcesz sprawdzić szkody wodne, zobacz artykuł ubezpieczenie mieszkania od zalania. Przy sprzęcie domowym warto mieć jasność, czy uszkodzenie wynikało z wody, elektryki czy kilku zdarzeń naraz.
Po szkodzie nie warto samodzielnie wyrzucać urządzenia przed dokumentacją. Zdjęcia, opinia serwisu i opis przyczyny mogą mieć duże znaczenie.
Czy polisa obejmuje sprzęt firmowy?
Praca z domu sprawia, że w mieszkaniu często znajduje się laptop służbowy, monitor, drukarka, telefon firmowy lub sprzęt wykorzystywany do działalności gospodarczej. Ubezpieczenie mieszkania nie zawsze obejmuje taki sprzęt w standardzie.
Przed zakupem sprawdź:
- czy polisa obejmuje sprzęt służbowy,
- czy działalność gospodarcza jest wyłączona,
- czy sprzęt firmowy wymaga osobnego rozszerzenia,
- czy komputer używany do pracy jest traktowany jako rzecz prywatna,
- czy potrzebna jest osobna polisa firmowa,
- czy sprzęt należy do Ciebie, czy do pracodawcy.
To ważne, bo po przepięciu może się okazać, że prywatny laptop jest objęty ochroną, ale sprzęt firmowy już nie.
Czy listwa przeciwprzepięciowa jest wymagana?
Listwa przeciwprzepięciowa, ogranicznik przepięć albo inne zabezpieczenie elektryczne mogą pomóc zmniejszyć ryzyko uszkodzenia sprzętu. Nie zawsze są jednak wymagane przez polisę. Wszystko zależy od OWU i deklaracji złożonych przy zakupie ubezpieczenia.
Warto sprawdzić:
- czy polisa wymaga zabezpieczeń przeciwprzepięciowych,
- czy wymóg dotyczy całego mieszkania,
- czy dotyczy tylko drogiego sprzętu,
- czy zabezpieczenie musi mieć określone parametry,
- czy trzeba mieć dokument zakupu listwy,
- czy brak zabezpieczenia ogranicza wypłatę.
Nie warto deklarować zabezpieczeń, których w rzeczywistości nie ma. Jeżeli ubezpieczyciel pyta o ochronę przeciwprzepięciową, odpowiedź powinna być zgodna ze stanem faktycznym.
Jakie dokumenty są potrzebne po przepięciu?
Po przepięciu ubezpieczyciel może poprosić o dokumenty potwierdzające przyczynę i wartość szkody. W przypadku elektroniki ważne są dowody zakupu, numery seryjne, opinia serwisu i informacja, co dokładnie przestało działać.
Przydatne dokumenty to:
- numer polisy,
- opis zdarzenia,
- data i godzina szkody,
- lista uszkodzonych urządzeń,
- zdjęcia sprzętu,
- faktury lub paragony,
- numery seryjne,
- opinia serwisu,
- kosztorys naprawy,
- informacja od elektryka,
- potwierdzenie awarii sieci, jeśli jest dostępne,
- dokumentacja od zarządcy budynku, jeśli dotyczy instalacji wspólnej.
Nie zawsze masz wszystkie dokumenty, ale im lepiej udokumentujesz sprzęt, tym łatwiej będzie ustalić wysokość szkody.
Czy trzeba mieć opinię serwisu?
Przy uszkodzonym sprzęcie opinia serwisu może być bardzo pomocna. Serwis może wskazać, czy urządzenie zostało uszkodzone w wyniku przepięcia, czy przyczyną była zwykła awaria, zużycie albo uszkodzenie mechaniczne. Dla ubezpieczyciela to ważna informacja.
Opinia serwisu może zawierać:
- nazwę urządzenia,
- model,
- numer seryjny,
- opis uszkodzenia,
- możliwą przyczynę awarii,
- koszt naprawy,
- informację, czy naprawa jest opłacalna,
- datę przyjęcia sprzętu.
Jeżeli sprzęt jest drogi, nie warto od razu wyrzucać go po awarii. Ubezpieczyciel może chcieć zobaczyć urządzenie albo dokumenty z serwisu.
Kiedy ubezpieczenie od przepięcia może nie zadziałać?
Polisa od przepięcia ma wyłączenia. Nie każda awaria sprzętu będzie traktowana jako szkoda ubezpieczeniowa. Ubezpieczyciel może odmówić wypłaty, jeśli urządzenie zepsuło się z powodu zużycia, wady fabrycznej, złej instalacji, nieprawidłowego użytkowania albo zdarzenia wyłączonego z ochrony.
Polisa może nie zadziałać, gdy:
- nie było przepięcia,
- sprzęt zepsuł się ze starości,
- urządzenie miało wadę techniczną,
- szkoda wynikała z nieprawidłowego użytkowania,
- sprzęt nie był objęty ochroną,
- przekroczono limit,
- brak jest dokumentów potwierdzających szkodę,
- sprzęt był firmowy i wyłączony z polisy,
- instalacja była wykonana nieprawidłowo,
- zdarzenie powstało podczas prac remontowych poza zakresem ochrony.
Dlatego ważne jest rozróżnienie między zwykłą awarią sprzętu a szkodą po przepięciu.
Limity odpowiedzialności za sprzęt
Przy przepięciu limity mają duże znaczenie. Polisa może mieć osobną sumę dla ruchomości, osobny limit dla elektroniki, osobny limit dla przepięcia albo maksymalną kwotę wypłaty za jedno zdarzenie. To trzeba sprawdzić przed zakupem.
Zwróć uwagę na:
- sumę ubezpieczenia ruchomości,
- limit na elektronikę,
- limit na sprzęt AGD,
- limit na przepięcie,
- udział własny,
- amortyzację sprzętu,
- sposób wyceny,
- maksymalną wypłatę za jedno zdarzenie.
Jeżeli masz drogi komputer, sprzęt audio, telewizor, konsolę i urządzenia smart home, standardowy limit może być za niski.
Przepięcie a kradzież sprzętu
Przepięcie i kradzież to dwa zupełnie różne ryzyka. Przepięcie dotyczy uszkodzenia sprzętu przez skok napięcia. Kradzież dotyczy utraty rzeczy w wyniku działania osoby trzeciej, zwykle po pokonaniu zabezpieczeń. Oba ryzyka mogą dotyczyć tego samego sprzętu, ale wymagają innego zakresu ochrony.
Jeżeli chcesz sprawdzić ochronę przed kradzieżą, przeczytaj poradnik ubezpieczenie mieszkania od kradzieży z włamaniem. Przy elektronice warto mieć ochronę zarówno od przepięcia, jak i od kradzieży, ale trzeba sprawdzić limity dla obu ryzyk.
Przepięcie a OC w życiu prywatnym
OC w życiu prywatnym nie jest typową ochroną Twojego sprzętu po przepięciu. OC dotyczy szkód wyrządzonych innym osobom. Może mieć znaczenie, jeśli przez awarię lub Twoje działanie powstanie szkoda u osoby trzeciej, ale nie zastępuje ochrony własnego mienia.
Jeżeli chcesz zabezpieczyć się przed roszczeniami innych osób, sprawdź poradnik OC właściciela mieszkania. Jeśli zależy Ci na własnym sprzęcie, kluczowa będzie ochrona ruchomości, sprzętu RTV i AGD oraz przepięcia.
Jak zgłosić szkodę po przepięciu?
Po przepięciu trzeba zebrać dokumenty i nie naprawiać sprzętu bez wcześniejszego udokumentowania szkody. Najpierw warto spisać, co przestało działać, kiedy zauważono problem i czy w okolicy wystąpiła burza, awaria sieci lub problem z instalacją.
Po szkodzie wykonaj te kroki:
- odłącz uszkodzone urządzenia,
- sprawdź, czy problem dotyczy kilku sprzętów,
- zrób zdjęcia urządzeń,
- zapisz datę i godzinę zdarzenia,
- sprawdź, czy była burza lub awaria sieci,
- skontaktuj się z ubezpieczycielem,
- przygotuj dowody zakupu,
- uzyskaj opinię serwisu, jeśli jest potrzebna,
- zachowaj uszkodzony sprzęt do czasu decyzji,
- nie wyrzucaj dokumentów i akcesoriów.
Szybkie zgłoszenie i dobra dokumentacja zwiększają szansę na sprawną likwidację szkody.
Najczęstsze błędy przy ubezpieczeniu od przepięcia
Pierwszy błąd to założenie, że każda awaria sprzętu jest przepięciem. Ubezpieczyciel może wymagać potwierdzenia przyczyny uszkodzenia.
Drugi błąd to brak ochrony ruchomości. Jeśli polisa obejmuje tylko mury i stałe elementy, sprzęt domowy może nie być chroniony.
Trzeci błąd to zbyt niski limit na elektronikę. Wartość sprzętu w mieszkaniu często jest wyższa, niż właściciel zakłada.
Czwarty błąd to brak dokumentów. Faktury, zdjęcia i numery seryjne pomagają potwierdzić wartość urządzeń.
Piąty błąd to nieuwzględnienie sprzętu firmowego. Laptop służbowy albo sprzęt wykorzystywany w działalności może wymagać osobnego zakresu.
Więcej typowych problemów opisuje artykuł najczęstsze błędy przy ubezpieczeniu mieszkania. Przy przepięciu największe znaczenie mają zakres ruchomości, limity i dokumentacja szkody.
Jak wybrać ubezpieczenie mieszkania od przepięcia?
Przy wyborze polisy trzeba sprawdzić, czy przepięcie jest w zakresie i jak szeroko działa ochrona. Sama informacja o ubezpieczeniu mieszkania nie wystarczy, jeśli zależy Ci na elektronice i sprzęcie domowym.
Przed zakupem sprawdź:
- czy polisa obejmuje przepięcie,
- czy obejmuje uderzenie pioruna,
- czy chroni ruchomości domowe,
- czy chroni sprzęt RTV i AGD,
- czy obejmuje elektronikę,
- czy obejmuje urządzenia smart home,
- czy działa przy awarii sieci,
- czy działa przy burzy,
- jakie są limity,
- czy wymagane są zabezpieczenia,
- czy sprzęt firmowy jest wyłączony,
- jakie dokumenty są potrzebne po szkodzie.
Dobra polisa powinna odpowiadać realnej wartości urządzeń w mieszkaniu. Jeśli masz drogi sprzęt, komputer do pracy, elektronikę, system alarmowy lub urządzenia smart home, sprawdź szczegóły przed podpisaniem umowy.
Najważniejsze wnioski
Ubezpieczenie mieszkania od przepięcia może chronić sprzęt domowy po nagłym skoku napięcia. Najczęściej chodzi o elektronikę, AGD, sprzęt RTV, komputer, router, konsolę, system alarmowy, urządzenia smart home i elementy podłączone do instalacji elektrycznej.
Przed zakupem trzeba sprawdzić, czy polisa obejmuje przepięcie, uderzenie pioruna, awarię sieci, ruchomości domowe, sprzęt elektroniczny i stałe elementy. Ważne są też limity, udział własny, dokumenty zakupu, opinia serwisu i wyłączenia.
Polisa może nie zadziałać, jeśli awaria nie była skutkiem przepięcia, sprzęt był wyłączony z ochrony, limit był za niski, szkoda dotyczyła sprzętu firmowego bez rozszerzenia albo brakowało dokumentów potwierdzających zdarzenie i wartość urządzenia.
FAQ - najczęstsze pytania o ubezpieczenie mieszkania od przepięcia
Czy ubezpieczenie mieszkania obejmuje przepięcie?
Może obejmować, jeśli przepięcie znajduje się w zakresie polisy. Trzeba sprawdzić, czy ochrona dotyczy sprzętu RTV, AGD, elektroniki, ruchomości i stałych elementów.
Czy przepięcie po burzy jest objęte polisą?
Może być objęte, ale trzeba sprawdzić, czy polisa obejmuje zarówno przepięcie, jak i uderzenie pioruna. W OWU mogą to być osobne ryzyka.
Czy polisa obejmuje telewizor uszkodzony przez skok napięcia?
Może obejmować, jeśli telewizor jest objęty ochroną ruchomości lub sprzętu RTV i szkoda spełnia definicję przepięcia.
Czy potrzebna jest opinia serwisu?
Często może być potrzebna lub bardzo pomocna. Serwis może potwierdzić przyczynę uszkodzenia i koszt naprawy.
Czy ubezpieczenie obejmuje sprzęt firmowy w domu?
Nie zawsze. Sprzęt firmowy, służbowy albo wykorzystywany w działalności może być wyłączony z ochrony lub wymagać osobnego rozszerzenia.
Czy listwa przeciwprzepięciowa jest obowiązkowa?
Nie zawsze. Jeśli jednak polisa wymaga określonych zabezpieczeń albo zostały one zadeklarowane przy zakupie, trzeba ich używać zgodnie z warunkami umowy.
Czy zwykła awaria sprzętu to przepięcie?
Nie. Zwykła awaria, zużycie lub wada urządzenia mogą nie być objęte polisą od przepięcia. Liczy się przyczyna szkody.
Co zrobić po przepięciu?
Trzeba odłączyć uszkodzony sprzęt, zrobić dokumentację, spisać listę urządzeń, zebrać faktury, zgłosić szkodę do ubezpieczyciela i w razie potrzeby uzyskać opinię serwisu.


 Julia S