Piwnica lub komórka lokatorska mogą być objęte polisą mieszkania, ale dla rzeczy przechowywanych poza lokalem często obowiązują dodatkowe warunki i limity. Szczególną uwagę warto zwrócić na kradzież, zalanie, zabezpieczenie drzwi oraz wartość rowerów, nar
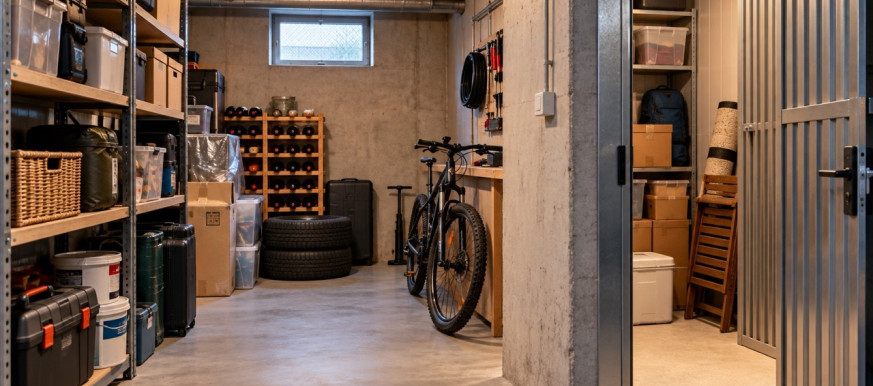
Piwnica i komórka lokatorska często pełnią rolę dodatkowego magazynu. Właściciele mieszkań przechowują tam rowery, opony, elektronarzędzia, sprzęt sportowy, walizki, meble, wyposażenie sezonowe oraz wiele innych rzeczy, których łączna wartość może być znaczna.
Problem pojawia się zwykle dopiero po włamaniu, zalaniu albo pożarze. Wtedy okazuje się, że samo ubezpieczenie mieszkania nie musi oznaczać identycznej ochrony dla wszystkich rzeczy znajdujących się poza lokalem.
Dlatego przy wyborze ubezpieczenia nieruchomości warto sprawdzić nie tylko zakres ochrony samego mieszkania, ale również pomieszczeń przynależnych i przechowywanych w nich ruchomości.
Czy piwnica jest objęta ubezpieczeniem mieszkania?
Piwnica może być objęta polisą mieszkania, jeżeli mieści się w definicji pomieszczenia przynależnego albo innego pomieszczenia wskazanego w warunkach ubezpieczenia.
Nie każda polisa musi jednak definiować takie miejsce w identyczny sposób.
Przed zawarciem umowy warto sprawdzić:
- czy piwnica jest objęta zakresem,
- czy musi być przypisana do konkretnego mieszkania,
- czy znajduje się pod tym samym adresem,
- czy ochrona obejmuje jej wyposażenie,
- czy obowiązują osobne limity,
- jakie zabezpieczenia są wymagane.
Najważniejsze jest rozróżnienie ochrony samego pomieszczenia od ochrony rzeczy znajdujących się wewnątrz.
Czy komórka lokatorska jest objęta polisą?
Komórka lokatorska również może być traktowana jako pomieszczenie przynależne do mieszkania. Dotyczy to zarówno komórek znajdujących się w piwnicy, jak i tych położonych na piętrze, w garażu podziemnym czy innej części budynku.
Zakres ochrony zależy jednak od konkretnej polisy.
Warto sprawdzić:
- status komórki,
- jej lokalizację,
- sposób zabezpieczenia,
- zakres ochrony ruchomości,
- limity odpowiedzialności,
- ryzyka objęte polisą.
Nie należy zakładać, że wszystko, co znajduje się w komórce, jest automatycznie chronione do takiej samej kwoty jak wyposażenie mieszkania.
Co można przechowywać w ubezpieczonej piwnicy?
W piwnicy lub komórce często znajdują się rzeczy zaliczane do ruchomości domowych.
Mogą to być między innymi:
- rowery,
- hulajnogi,
- narty,
- snowboard,
- opony,
- felgi,
- elektronarzędzia,
- narzędzia ręczne,
- walizki,
- sprzęt turystyczny,
- meble,
- dekoracje,
- wyposażenie sezonowe,
- sprzęt sportowy.
Każda polisa może jednak zawierać własne definicje oraz wyłączenia.
Dlatego przy bardziej wartościowych rzeczach trzeba sprawdzić nie tylko ogólną ochronę komórki, ale również to, czy konkretna kategoria mienia znajduje się w zakresie.
Kradzież z piwnicy lub komórki lokatorskiej
Kradzież jest jednym z najważniejszych ryzyk związanych z pomieszczeniami przynależnymi.
W piwnicy złodziej może mieć łatwiejszy dostęp do rzeczy niż w mieszkaniu. Z tego powodu bardzo ważne są wymagania dotyczące zabezpieczeń.
Ubezpieczyciel może zwracać uwagę między innymi na:
- konstrukcję drzwi,
- rodzaj zamka,
- kłódkę,
- sposób zamknięcia,
- ślady włamania,
- sposób wejścia sprawcy.
Więcej na temat takich warunków opisuje poradnik kradzież z włamaniem a ubezpieczenie mieszkania.
Kradzież zwykła a kradzież z włamaniem
To rozróżnienie może mieć kluczowe znaczenie.
Jeżeli rzecz po prostu znika z niezabezpieczonego pomieszczenia, sytuacja może być oceniana inaczej niż wtedy, gdy sprawca pokonał zamek, wyłamał drzwi albo przeciął kłódkę.
Dlatego przy wyborze polisy należy sprawdzić:
- jaki rodzaj kradzieży znajduje się w zakresie,
- czy wymagane jest przełamanie zabezpieczeń,
- jakie zabezpieczenia musi mieć komórka,
- czy konieczne są widoczne ślady włamania.
Nie wystarczy wiedzieć, że polisa „obejmuje kradzież”. Trzeba znać warunki, na jakich ta ochrona działa.
Ubezpieczenie roweru w komórce lokatorskiej
Rower jest jednym z najczęściej przechowywanych w komórkach wartościowych przedmiotów.
Przy zwykłym rowerze warto sprawdzić:
- czy jest traktowany jako ruchomość domowa,
- czy obowiązuje limit,
- czy musi być dodatkowo przypięty,
- jakie zabezpieczenia musi mieć pomieszczenie,
- czy wymagany jest numer ramy.
Przy droższym rowerze dobrze zachować:
- fakturę,
- zdjęcia,
- numer ramy,
- dokumentację wyposażenia.
Po kradzieży takie materiały mogą pomóc w udokumentowaniu wartości szkody.
Rower elektryczny w piwnicy
Rower elektryczny może kosztować znacznie więcej niż tradycyjny rower.
Przy e-bike'u warto dodatkowo sprawdzić:
- limit odpowiedzialności,
- ochronę akumulatora,
- ochronę ładowarki,
- wymagane zabezpieczenia,
- sposób kwalifikowania roweru w OWU.
Nie należy automatycznie zakładać, że każdy rower elektryczny będzie traktowany dokładnie tak samo jak klasyczny rower.
Opony i felgi w komórce lokatorskiej
Komplet opon i felg również może mieć dużą wartość.
Warto sprawdzić, czy polisa obejmuje:
- opony sezonowe,
- felgi,
- kompletne koła,
- akcesoria samochodowe przechowywane poza pojazdem.
Przy droższych felgach warto mieć zdjęcia oraz dokument zakupu.
Znaczenie może mieć również limit dla rzeczy znajdujących się w pomieszczeniach przynależnych.
Elektronarzędzia w piwnicy
W piwnicach przechowywane są często:
- wkrętarki,
- wiertarki,
- szlifierki,
- pilarki,
- myjki,
- zestawy akumulatorów,
- ładowarki,
- narzędzia ręczne.
Pojedyncze urządzenie może kosztować kilkaset złotych, ale komplet wyposażenia warsztatowego może mieć znacznie większą wartość.
Dlatego przed zakupem polisy warto policzyć wartość całego wyposażenia, a nie tylko najdroższego urządzenia.
Sprzęt prywatny a sprzęt firmowy
To ważne rozróżnienie.
Sprzęt wykorzystywany prywatnie może być traktowany inaczej niż urządzenia należące do firmy albo wykorzystywane do działalności gospodarczej.
Problem może dotyczyć:
- elektronarzędzi,
- sprzętu budowlanego,
- urządzeń serwisowych,
- materiałów,
- towaru,
- sprzętu pracodawcy.
Jeżeli piwnica służy także jako magazyn firmowy, warto sprawdzić to z ubezpieczycielem przed zawarciem polisy.
Zalanie piwnicy
Drugim bardzo istotnym ryzykiem jest zalanie.
Piwnice są szczególnie podatne na szkody wodne, ponieważ znajdują się zwykle na najniższym poziomie budynku.
Do szkody może dojść wskutek:
- pęknięcia rury,
- awarii instalacji,
- cofnięcia kanalizacji,
- intensywnych opadów,
- podtopienia,
- powodzi,
- awarii instalacji w innej części budynku.
Więcej o tym ryzyku opisuje artykuł ubezpieczenie mieszkania od zalania.
Czy polisa obejmuje rzeczy zalane w piwnicy?
Może obejmować, jeśli zarówno pomieszczenie, jak i znajdujące się w nim ruchomości są objęte właściwym zakresem.
Trzeba jednak sprawdzić:
- przyczynę zalania,
- rodzaj mienia,
- limit odpowiedzialności,
- ewentualne wyłączenia,
- ochronę od powodzi.
Nie każde pojawienie się wody jest kwalifikowane w identyczny sposób.
Powódź a zalanie piwnicy
Powódź i zalanie nie powinny być traktowane jako dokładnie to samo ryzyko.
Inaczej może być oceniana szkoda spowodowana pęknięciem instalacji, a inaczej zalanie wodą pochodzącą z rzeki lub gwałtownych opadów.
Dlatego przy mieszkaniu z piwnicą warto sprawdzić osobno:
- zalanie,
- powódź,
- podtopienie,
- deszcz nawalny,
- cofnięcie kanalizacji.
Szczególne znaczenie ma to w budynkach położonych w miejscach narażonych na okresowe problemy z wodą.
Przechowywanie rzeczy bezpośrednio na podłodze
Wartościowych przedmiotów lepiej nie przechowywać bezpośrednio na podłodze piwnicy.
Nawet niewielkie zalanie może wtedy zniszczyć:
- kartony,
- książki,
- ubrania,
- sprzęt sportowy,
- elektronarzędzia,
- walizki.
Dobrym rozwiązaniem są regały lub półki, które ograniczają ryzyko szkody przy niewielkiej ilości wody.
Nie zastępuje to ubezpieczenia, ale może ograniczyć rozmiar strat.
Pożar w piwnicy
Do pożaru może dojść zarówno w samej piwnicy, jak i w sąsiednim pomieszczeniu, garażu podziemnym czy części wspólnej budynku.
Szkodzie mogą ulec nie tylko rzeczy bezpośrednio objęte ogniem.
Problemem może być także:
- dym,
- sadza,
- wysoka temperatura,
- woda użyta podczas akcji gaśniczej.
Przy wyborze polisy warto sprawdzić, czy ochrona ruchomości w komórce obejmuje również skutki takich zdarzeń.
Pożar samochodu w garażu podziemnym
W nowych budynkach komórki lokatorskie często znajdują się obok garażu.
Pożar samochodu może spowodować:
- zadymienie,
- wysoką temperaturę,
- uszkodzenie instalacji,
- zalanie podczas akcji gaśniczej,
- zniszczenie rzeczy w sąsiednich pomieszczeniach.
Dlatego lokalizacja komórki również może mieć znaczenie przy ocenie ryzyka.
Dewastacja komórki lokatorskiej
Podczas włamania sprawca może nie tylko ukraść rzeczy, ale też zniszczyć samo pomieszczenie.
Uszkodzeniu mogą ulec:
- drzwi,
- zamki,
- kłódki,
- regały,
- ściany,
- inne elementy wyposażenia.
Warto więc sprawdzić, czy zakres polisy obejmuje również dewastację lub wandalizm.
Jakie drzwi powinna mieć komórka?
Nie ma jednej odpowiedzi właściwej dla wszystkich polis.
Wymagania mogą różnić się w zależności od ubezpieczyciela.
Warto sprawdzić:
- czy drzwi mogą być ażurowe,
- jaki zamek jest wymagany,
- czy dopuszczalna jest kłódka,
- jak zabezpieczone powinny być zawiasy,
- czy możliwy jest dostęp do wnętrza bez otwierania drzwi.
Jest to szczególnie ważne w starszych budynkach, gdzie piwnice mają lekkie, drewniane lub ażurowe drzwi.
Czy sama kłódka wystarczy?
Może wystarczyć w jednej polisie, ale nie musi wystarczyć w innej.
Dlatego zamiast zgadywać, trzeba sprawdzić wymagania dotyczące minimalnych zabezpieczeń.
Jeżeli w komórce znajduje się drogi rower lub elektronarzędzia, ten punkt powinien być zweryfikowany szczególnie dokładnie.
Komórka lokatorska w garażu podziemnym
Komórka zlokalizowana w garażu może być narażona na:
- włamanie,
- pożar,
- zalanie,
- zadymienie,
- uszkodzenia mechaniczne.
Nie należy utożsamiać jednak komórki z samym miejscem parkingowym.
Zamykane pomieszczenie może podlegać innym warunkom niż otwarta przestrzeń przy samochodzie.
Czy rzeczy pozostawione na miejscu parkingowym są ubezpieczone?
Nie należy zakładać, że ochrona komórki lokatorskiej automatycznie obejmuje rzeczy pozostawione poza nią.
Dotyczy to na przykład:
- opon,
- roweru,
- wózka dziecięcego,
- narzędzi,
- sprzętu samochodowego.
Przed pozostawieniem takich rzeczy na miejscu postojowym warto sprawdzić, czy polisa obejmuje mienie znajdujące się w otwartej części garażu.
Limit dla rzeczy w piwnicy
To jeden z najważniejszych elementów polisy.
Możliwe jest, że suma ubezpieczenia ruchomości w mieszkaniu jest wysoka, ale dla rzeczy w piwnicy obowiązuje znacznie niższy limit.
Dlatego trzeba sprawdzić nie tylko, czy komórka jest ubezpieczona, ale również:
do jakiej kwoty chronione są rzeczy znajdujące się w środku?
Ma to szczególne znaczenie przy:
- e-bike'u,
- drogim rowerze,
- felgach,
- sprzęcie narciarskim,
- elektronarzędziach,
- sprzęcie fotograficznym lub turystycznym.
Jak oszacować wartość zawartości?
Dobrym rozwiązaniem jest zrobienie prostej listy.
Warto policzyć:
- rowery,
- opony i felgi,
- narzędzia,
- sprzęt sportowy,
- walizki,
- meble,
- sprzęt sezonowy.
Po podsumowaniu wartości może się okazać, że w niewielkiej komórce znajduje się mienie warte kilkanaście tysięcy złotych.
Dzięki takiej kalkulacji łatwiej ocenić, czy limit w polisie jest wystarczający.
Jak dokumentować wyposażenie piwnicy?
Nie trzeba prowadzić szczegółowej ewidencji każdego przedmiotu, ale przy droższych rzeczach warto zachować dokumenty.
Pomocne mogą być:
- faktury,
- paragony,
- potwierdzenia płatności,
- zdjęcia,
- numery seryjne,
- numer ramy roweru,
- zdjęcia całej komórki.
Po kradzieży trudno odtworzyć z pamięci wszystkie przedmioty przechowywane przez kilka lat.
Kilka zdjęć wykonanych wcześniej może znacznie ułatwić przygotowanie listy szkód.
Co zrobić po włamaniu?
Po zauważeniu włamania nie należy od razu naprawiać drzwi ani usuwać wszystkich śladów.
Warto:
- wykonać zdjęcia,
- udokumentować uszkodzone zabezpieczenia,
- sprawdzić zawartość,
- sporządzić listę skradzionych rzeczy,
- sprawdzić monitoring,
- zgłosić zdarzenie policji,
- zawiadomić ubezpieczyciela.
Przy droższych urządzeniach należy przygotować numery seryjne i dokumenty zakupu.
Co zrobić po zalaniu?
W przypadku zalania warto przede wszystkim ograniczyć dalsze szkody.
Jeżeli jest to możliwe i bezpieczne:
- przenieś wartościowe rzeczy wyżej,
- wykonaj zdjęcia,
- zgłoś awarię zarządcy,
- ustal źródło wody,
- nie wyrzucaj od razu uszkodzonych rzeczy,
- zgłoś szkodę ubezpieczycielowi.
Dokumentacja powinna pokazywać zarówno przyczynę szkody, jak i jej zakres.
Polisa wspólnoty a prywatne rzeczy
Właściciel mieszkania może błędnie zakładać, że skoro budynek jest ubezpieczony przez wspólnotę, jego prywatne rzeczy również mają ochronę.
Polisa wspólnoty może obejmować budynek oraz określone części wspólne, ale nie musi obejmować:
- prywatnego roweru,
- elektronarzędzi,
- opon,
- sprzętu sportowego,
- innych ruchomości mieszkańca.
Dlatego własna polisa mieszkania nadal może być potrzebna.
Dwie polisy dotyczące tej samej nieruchomości
W określonych przypadkach ochrona może wynikać z kilku umów.
Może istnieć na przykład polisa wspólnoty oraz indywidualna polisa właściciela.
Nie oznacza to jednak automatycznie podwójnego odszkodowania za tę samą stratę.
Więcej o takim przypadku opisuje poradnik dwie polisy ubezpieczenia mieszkania.
Kiedy polisa może nie zadziałać?
Problemy mogą wystąpić wtedy, gdy:
- piwnica nie jest objęta zakresem,
- komórka nie spełnia definicji z OWU,
- drzwi nie spełniają wymagań zabezpieczenia,
- kradzież nie odpowiada definicji objętej polisą,
- określone mienie jest wyłączone,
- przekroczony został limit,
- szkoda pochodzi z ryzyka nieobjętego ochroną,
- sprzęt był wykorzystywany w działalności gospodarczej.
Dlatego warunki warto przeanalizować jeszcze przed zakupem polisy.
Jak wybrać ubezpieczenie mieszkania z komórką lokatorską?
Jeżeli korzystasz z piwnicy lub komórki, przy porównywaniu polis sprawdź:
- czy pomieszczenie jest w zakresie,
- czy ubezpieczone są ruchomości,
- jaki obowiązuje limit,
- czy chroniony jest rower,
- czy chronione są opony,
- czy chronione są narzędzia,
- jakie zabezpieczenia są wymagane,
- czy działa ochrona od włamania,
- czy działa ochrona od zalania,
- czy obejmuje powódź,
- czy obejmuje pożar i dewastację.
To znacznie ważniejsze niż samo stwierdzenie, że piwnica „jest w polisie”.
Najważniejsze wnioski
Ubezpieczenie piwnicy i komórki lokatorskiej może być częścią polisy mieszkania, ale zakres ochrony trzeba sprawdzić dokładnie w OWU.
Najważniejsze są cztery elementy: miejsce ubezpieczenia, zakres ruchomości, wymagane zabezpieczenia i limity odpowiedzialności.
Szczególnej uwagi wymagają drogie rowery, e-bike'i, elektronarzędzia, opony, felgi i sprzęt sportowy. Jeżeli ich łączna wartość jest wysoka, standardowy limit dla pomieszczenia przynależnego może okazać się niewystarczający.
FAQ - ubezpieczenie piwnicy i komórki lokatorskiej
Czy komórka lokatorska jest objęta polisą mieszkania?
Może być objęta jako pomieszczenie przynależne. Trzeba jednak sprawdzić definicję w OWU oraz zakres ochrony rzeczy przechowywanych w środku.
Czy polisa obejmuje kradzież roweru z piwnicy?
Może obejmować, jeśli rower znajduje się w zakresie, pomieszczenie było odpowiednio zabezpieczone i zdarzenie spełnia warunki ochrony od kradzieży.
Czy rzeczy w piwnicy mają taki sam limit jak w mieszkaniu?
Nie zawsze. Dla pomieszczeń przynależnych może obowiązywać osobny limit odpowiedzialności.
Czy można ubezpieczyć e-bike w komórce lokatorskiej?
Może być objęty polisą, ale warto sprawdzić limit, definicję roweru oraz wymagania dotyczące zabezpieczenia.
Czy zalanie piwnicy jest objęte polisą?
Może być, jeśli przyczyna szkody znajduje się w zakresie i ochrona obejmuje również ruchomości przechowywane w piwnicy.
Czy opony i felgi mogą być ubezpieczone?
Mogą znajdować się w zakresie ruchomości, ale trzeba sprawdzić definicje i limity konkretnej polisy.
Czy narzędzia firmowe w piwnicy są chronione?
Nie należy tego zakładać. Mienie wykorzystywane w działalności gospodarczej może podlegać innym zasadom albo wyłączeniom.
Czy wystarczy zamknąć komórkę na kłódkę?
Zależy od wymagań konkretnego ubezpieczyciela. Minimalne zabezpieczenia trzeba sprawdzić w OWU przed zawarciem umowy.


 Julia S