

Po rozwodzie mieszkanie często przez pewien czas pozostaje wspólne, mimo że byli małżonkowie prowadzą już osobne gospodarstwa domowe.
Ubezpieczenie mieszkania po rozwodzie i podziale majątku - co dzieje się z polisą?
 Julia S
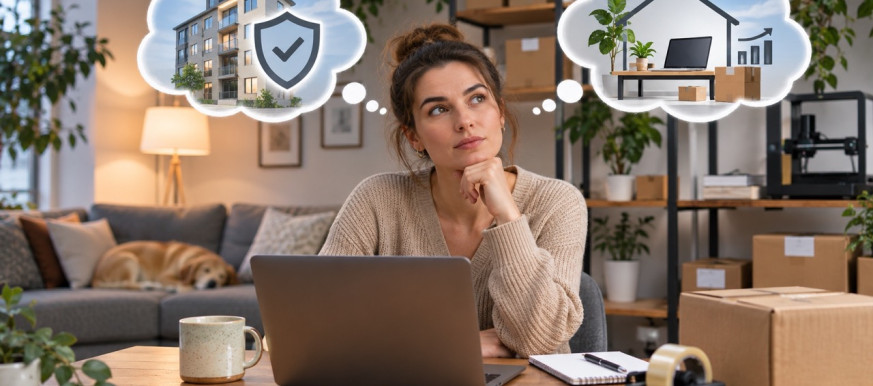
Mieszkanie może być jednocześnie miejscem do życia, biurem, magazynem i adresem firmy. Gdy te funkcje zaczynają się mieszać, zwykła polisa mieszkaniowa nie zawsze działa dokładnie tak samo jak w lokalu wykorzystywanym wyłącznie prywatnie.
Coraz więcej firm działa pod tym samym adresem, pod którym ich właściciele mieszkają na co dzień. W takiej sytuacji przed zakupem polisy warto ustalić, czy ubezpieczyciel traktuje lokal nadal jako typowo mieszkalny i jak działalność wpływa na zakres ochrony.
Tak, w wielu ofertach jest to możliwe. Sam fakt prowadzenia działalności w domu lub mieszkaniu nie oznacza automatycznie, że nieruchomości nie można objąć polisą mieszkaniową.
Znaczenie mają jednak warunki konkretnego ubezpieczenia. Towarzystwo może brać pod uwagę rodzaj działalności, część powierzchni wykorzystywaną do celów zawodowych, znajdujące się w lokalu mienie firmowe oraz to, czy działalność została zgłoszona przed zawarciem umowy.
Aktualne OWU pokazują, że rozwiązania różnią się między ubezpieczycielami. Allianz przewiduje możliwość ubezpieczenia domu lub mieszkania, w którym działalność gospodarcza prowadzona jest na części powierzchni, jeżeli fakt ten zostanie zgłoszony i potwierdzony w polisie. UNIQA również przewiduje szczególne zasady dla lokali wykorzystywanych do działalności, a Warta osobno reguluje między innymi mienie związane z jednoosobową działalnością gospodarczą.
Dlatego przy wyborze ubezpieczenia nieruchomości trzeba podać sposób faktycznego wykorzystania lokalu i sprawdzić OWU konkretnej oferty.
Często może wystarczyć, szczególnie gdy mieszkanie nadal służy przede wszystkim celom mieszkalnym, a działalność ma charakter biurowy.
Przykładem może być programista, grafik, księgowy, konsultant lub osoba prowadząca sklep internetowy bez magazynu i bez obsługi klientów w mieszkaniu. Ryzyko związane z takim sposobem użytkowania lokalu może być zupełnie inne niż w przypadku gabinetu kosmetycznego, warsztatu, pracowni wykorzystującej maszyny albo miejsca, w którym regularnie przebywają klienci.
Nie należy jednak samodzielnie zakładać, że „praca przy komputerze” zawsze jest obojętna dla polisy. Ubezpieczyciel może zadawać pytania o działalność już podczas kalkulacji składki, a sposób jej prowadzenia może mieć znaczenie dla warunków ochrony.
Najważniejsze jest więc nie to, jak przedsiębiorca sam określa swoją pracę, ale jak dany rodzaj działalności został zdefiniowany w OWU i we wniosku ubezpieczeniowym.
Jeżeli ubezpieczyciel pyta o prowadzenie działalności w nieruchomości, należy podać informacje zgodnie ze stanem faktycznym.
Niektóre produkty wymagają wyraźnego zgłoszenia działalności, szczególnie gdy określona część powierzchni domu lub mieszkania jest przeznaczona na cele firmowe. Przykładowo Allianz wymaga zgłoszenia takiego sposobu użytkowania przed zawarciem umowy i potwierdzenia go w polisie w sytuacjach opisanych w OWU.
Również aktualne OWU UNIQA przewidują szczególne zasady dla domów i mieszkań, których istotna część powierzchni przeznaczona jest do prowadzenia działalności gospodarczej lub zawodowej.
Nie oznacza to jednak, że istnieje jeden procent powierzchni obowiązujący we wszystkich polisach. Limity i definicje trzeba sprawdzać osobno dla każdej oferty.
Sam adres firmy nie daje pełnej odpowiedzi na to pytanie. Dla ubezpieczyciela ważne jest również faktyczne wykorzystanie nieruchomości.
Inaczej może wyglądać sytuacja osoby, która jedynie wskazała mieszkanie jako adres działalności i wykonuje pracę u klientów, a inaczej przedsiębiorcy, który codziennie prowadzi w lokalu gabinet, przyjmuje klientów albo przechowuje duże ilości towaru.
Podczas zawierania umowy trzeba odpowiadać zgodnie z pytaniami ubezpieczyciela. Jeżeli formularz wymaga informacji o działalności, sposobie użytkowania lokalu, przeznaczeniu pomieszczeń lub rodzaju wykonywanej pracy, danych tych nie należy pomijać.
Może mieć bardzo duże znaczenie.
W części produktów mieszkaniowych ubezpieczyciele wprost odnoszą się do tego, jaka część powierzchni nieruchomości jest wykorzystywana w działalności. Progi nie są jednak identyczne.
Przykładowo Allianz w aktualnych warunkach przewiduje możliwość objęcia ochroną mieszkania lub domu, w którym działalność gospodarcza prowadzona jest na powierzchni nieprzekraczającej określonego w OWU udziału, jeżeli działalność została zgłoszona. Z kolei UNIQA stosuje własne zasady dotyczące nieruchomości, w których działalność obejmuje znaczną część powierzchni.
Dlatego nie powinno się kierować zasadą „do połowy mieszkania zawsze można prowadzić firmę”. Taki warunek może występować w jednym produkcie, a w innym wyglądać inaczej.
Nie zawsze.
To jeden z najważniejszych elementów całego zagadnienia. Laptop kupiony prywatnie i używany sporadycznie do pracy może być traktowany inaczej niż komputer, drukarka, aparat fotograficzny, specjalistyczna maszyna czy narzędzia będące majątkiem firmy.
Niektóre polisy przewidują możliwość objęcia określonego sprzętu firmowego ochroną. Inne wyłączają przedmioty służące wyłącznie działalności gospodarczej albo nakładają na nie dodatkowe limity.
Warta przykładowo wskazuje w aktualnych OWU wyłączenie dotyczące przedmiotów służących wyłącznie działalności gospodarczej, ale jednocześnie przewiduje określone wyjątki, między innymi dla mienia wykorzystywanego przy jednoosobowej działalności gospodarczej.
Szerzej zasady dotyczące rzeczy znajdujących się w lokalu opisujemy w artykule ubezpieczenie wyposażenia mieszkania.
Nie należy tego zakładać.
Towar handlowy nie musi być traktowany tak samo jak prywatne ruchomości domowe. Jeżeli przedsiębiorca prowadzi sklep internetowy i przechowuje w mieszkaniu większą ilość produktów przeznaczonych do sprzedaży, może to wymagać odrębnego zakresu ochrony.
Znaczenie mogą mieć zarówno definicje mienia w OWU, jak i limity odpowiedzialności. Standardowa suma ubezpieczenia ruchomości domowych nie oznacza automatycznie, że obejmuje również zapas towarów firmy.
Przy działalności, w której w domu znajduje się magazyn, warto przed zawarciem umowy wyraźnie ustalić z ubezpieczycielem, czy takie mienie może zostać objęte polisą mieszkaniową, czy potrzebne będzie ubezpieczenie przeznaczone dla działalności gospodarczej.
To również zależy od OWU.
Komputer powierzony pracownikowi przez pracodawcę nie jest jego własnością. Polisa może więc traktować go jako mienie osoby trzeciej, mienie służbowe albo w ogóle wyłączać z ochrony w standardowym zakresie.
Nie należy zakładać, że skoro laptop znajduje się w ubezpieczonym mieszkaniu, automatycznie zostanie wypłacone odszkodowanie za jego kradzież, zalanie lub przepięcie.
Warto sprawdzić definicję ruchomości, mienia powierzonego i sprzętu firmowego oraz obowiązujące limity.
Najczęściej trzeba odróżnić dwie zupełnie różne odpowiedzialności.
OC w życiu prywatnym ma chronić odpowiedzialność wynikającą z czynności prywatnych. Nie należy automatycznie utożsamiać go z OC działalności gospodarczej.
Aktualne warunki PZU pokazują to bardzo wyraźnie: czynności życia prywatnego nie obejmują między innymi wykonywania działalności gospodarczej czy zawodowej. Dla szkód powstałych w związku z firmą mogą być potrzebne rozwiązania dotyczące odpowiedzialności cywilnej przedsiębiorcy.
Przykładowo zalanie sąsiada wskutek zwykłej awarii prywatnej pralki to inna sytuacja niż szkoda wyrządzona klientowi podczas wykonywania usługi.
Więcej o prywatnej odpowiedzialności opisujemy w artykule OC w życiu prywatnym przy ubezpieczeniu mieszkania.
Regularne przyjmowanie klientów może istotnie zmieniać sposób wykorzystania lokalu.
Gabinet psychologiczny, kancelaria, salon kosmetyczny, studio masażu czy punkt usługowy nie są tym samym ryzykiem co okazjonalna praca przy komputerze.
Pojawia się między innymi odpowiedzialność za bezpieczeństwo klientów, dodatkowe wyposażenie, większa liczba osób przebywających w nieruchomości oraz możliwość wystąpienia szkód związanych bezpośrednio z wykonywaną usługą.
W takich przypadkach zwykłe ubezpieczenie mieszkania może nie zapewniać całej potrzebnej ochrony. Może być potrzebne zarówno odpowiednie ubezpieczenie mienia firmowego, jak i OC związane z prowadzoną działalnością.
Tak. Ubezpieczyciele mogą inaczej oceniać działalność biurową, a inaczej działalność zwiększającą ryzyko pożaru, zalania, kradzieży lub odpowiedzialności wobec osób trzecich.
W OWU mogą pojawiać się ograniczenia dotyczące określonych branż. Starsze i aktualne warunki różnych towarzystw pokazują, że szczególne zasady mogą dotyczyć działalności produkcyjnej, warsztatowej czy usług wykorzystujących określone materiały i urządzenia.
Dlatego informacja „prowadzę działalność gospodarczą” może być niewystarczająca. Ubezpieczyciel może potrzebować informacji o jej rodzaju.
JDG prowadzona z domu nie oznacza automatycznie konieczności zakupu typowej polisy dla dużej firmy.
Wiele zależy od rzeczywistego modelu działalności. Jeżeli przedsiębiorca pracuje zdalnie przy komputerze, nie przyjmuje klientów, nie przechowuje towaru i nie wykorzystuje specjalistycznych urządzeń, zakres potrzebnej ochrony może być zbliżony do zwykłego ubezpieczenia mieszkania.
Jeżeli jednak w domu znajduje się majątek firmowy, magazyn, urządzenia produkcyjne albo miejsce obsługi klientów, potrzeby ubezpieczeniowe są szersze.
Warta w aktualnym ubezpieczeniu mieszkaniowym posiada szczególne regulacje dotyczące rzeczy używanych do pracy w ramach jednoosobowej działalności gospodarczej, co dobrze pokazuje, że samo pojęcie „sprzęt firmowy” nie jest identycznie traktowane w każdym produkcie.
Nie zawsze.
Jeżeli ubezpieczyciel dopuszcza działalność w mieszkaniu i zakres polisy obejmuje zarówno nieruchomość, jak i potrzebne przedsiębiorcy mienie, jedna odpowiednio dobrana umowa może być wystarczająca dla ochrony samego lokalu.
Oddzielne ubezpieczenie firmowe może być jednak potrzebne, jeżeli zakres działalności wykracza poza możliwości produktu mieszkaniowego. Dotyczy to szczególnie większego mienia firmowego, towarów, odpowiedzialności zawodowej, szkód wobec klientów lub ryzyk związanych z prowadzeniem działalności.
Na rynku funkcjonują osobne produkty chroniące majątek i odpowiedzialność przedsiębiorców. Nie należy więc próbować „dopasować” zwykłej polisy mieszkaniowej do sytuacji, której OWU wyraźnie nie przewiduje.
Wynajem jest szczególną sytuacją i w ubezpieczeniach często posiada własne zasady.
Niektóre OWU rozróżniają zwykłą działalność gospodarczą od wynajmu lokalu na cele mieszkaniowe. Przykładowo Allianz wyłącza wynajem mieszkaniowy z części ograniczeń dotyczących powierzchni wykorzystywanej do działalności.
Nie oznacza to jednak, że każda standardowa polisa właściciela automatycznie obejmie lokal wynajmowany osobom trzecim.
Ten przypadek opisujemy osobno w poradniku ubezpieczenie mieszkania pod wynajem.
W takiej sytuacji warto skontaktować się z ubezpieczycielem.
Zmiana sposobu użytkowania mieszkania może wpływać na ocenę ryzyka. Jeżeli podczas zawierania umowy lokal był wykorzystywany wyłącznie prywatnie, a później powstał w nim gabinet, magazyn albo pracownia, warunki przyjęte przy zakupie polisy mogą już nie odpowiadać rzeczywistości.
Nie należy czekać do momentu szkody, aby ustalić, czy działalność powinna była zostać zgłoszona. Bezpieczniej jest poinformować ubezpieczyciela wcześniej i uzyskać potwierdzenie zakresu ochrony.
Nie można udzielić jednej odpowiedzi dla wszystkich polis.
Znaczenie będą miały pytania zadane przy zawieraniu umowy, obowiązki informacyjne ubezpieczającego, przyczyna szkody oraz konkretne postanowienia OWU.
Nie można zakładać ani automatycznej odmowy, ani automatycznej wypłaty. Jeżeli ubezpieczyciel wymagał zgłoszenia określonego sposobu użytkowania nieruchomości, brak takiej informacji może prowadzić do sporu przy likwidacji szkody.
Dlatego jednym z podstawowych błędów przy wyborze polisy jest podawanie informacji o nieruchomości wyłącznie według jej formalnego statusu, bez uwzględnienia rzeczywistego sposobu użytkowania.
Więcej podobnych problemów opisujemy w materiale o najczęstszych błędach przy ubezpieczeniu mieszkania.
Najpierw trzeba ustalić, co dokładnie ma być chronione. Inaczej wygląda sytuacja przedsiębiorcy, który potrzebuje ochrony wyłącznie mieszkania, a inaczej osoby posiadającej w nim znaczący majątek firmowy.
W OWU warto sprawdzić definicję działalności gospodarczej, dopuszczalny sposób użytkowania nieruchomości, zasady dotyczące powierzchni wykorzystywanej przez firmę, sprzętu służbowego, towarów, mienia osób trzecich, kradzieży, przepięcia oraz odpowiedzialności cywilnej.
Trzeba też upewnić się, czy rodzaj wykonywanej działalności nie znajduje się wśród wyłączeń lub działalności wymagających indywidualnej akceptacji.
Najważniejsze jest to, aby polisa odpowiadała rzeczywistemu sposobowi korzystania z mieszkania, a nie tylko jego nazwie w księdze wieczystej.
Prowadzenie działalności gospodarczej w domu lub mieszkaniu nie oznacza automatycznie, że standardowe ubezpieczenie nieruchomości przestaje być możliwe. Część polis dopuszcza pracę lub prowadzenie firmy w lokalu mieszkalnym, ale może wymagać wcześniejszego zgłoszenia działalności i spełnienia określonych warunków.
Nie ma jednej uniwersalnej granicy dotyczącej powierzchni, rodzaju działalności czy sprzętu firmowego. Przed zakupem polisy trzeba więc porównać OWU i upewnić się, że chronione są zarówno sama nieruchomość, jak i te elementy majątku, które rzeczywiście są ważne dla właściciela.
Tak, w wielu polisach jest to możliwe. Warunki zależą jednak od rodzaju działalności, sposobu wykorzystania nieruchomości i OWU konkretnego ubezpieczyciela.
Nie musi, ale warto sprawdzić pytania we wniosku i definicje w OWU. Szczególne znaczenie może mieć sprzęt należący do firmy lub pracodawcy.
Jeżeli wymaga tego formularz lub OWU, tak. Niektóre produkty wprost uzależniają możliwość objęcia takiej nieruchomości ochroną od wcześniejszego zgłoszenia działalności.
Może być, ale nie każda polisa traktuje sprzęt firmowy tak samo jak prywatne ruchomości. Trzeba sprawdzić definicje, limity i wyłączenia.
Nie należy tego zakładać. OC prywatne i odpowiedzialność związana z działalnością gospodarczą to różne zakresy ochrony.
Może wymagać szerszego zakresu, szczególnie jeśli w mieszkaniu przechowywany jest towar lub sprzęt firmowy. Samo prowadzenie sprzedaży internetowej nie przesądza jeszcze o rodzaju potrzebnej polisy.
Może być to możliwe, ale trzeba sprawdzić, czy konkretny ubezpieczyciel akceptuje dany rodzaj działalności i jakie stawia warunki.
Może. Ubezpieczyciel może uwzględnić zmianę sposobu użytkowania nieruchomości i dodatkowe ryzyko związane z rodzajem działalności.
Julia S
Po rozwodzie mieszkanie często przez pewien czas pozostaje wspólne, mimo że byli małżonkowie prowadzą już osobne gospodarstwa domowe.
 Julia S
Mieszkanie może być jednocześnie miejscem do życia, biurem, magazynem i adresem firmy. Gdy te funkcje zaczynają się mieszać, zwykła polisa mieszkaniowa nie zawsze działa dokładnie tak samo jak w lokalu wykorzystywanym wyłącznie prywatnie.
 Julia S
Po śmierci właściciela nieruchomości spadkobiercy często skupiają się na sprawach formalnych związanych z dziedziczeniem, a kwestia ubezpieczenia schodzi na dalszy plan.
 Julia S
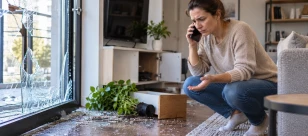
Ubezpieczenie mieszkania może obejmować szkody powstałe wskutek dewastacji lub wandalizmu, jeśli takie ryzyko zostało uwzględnione w polisie. Ochrona zależy jednak od zakresu ubezpieczenia, rodzaju zniszczonego mienia oraz definicji zapisanych w OWU.